
Apa Itu Kerangka Transaksi Mata Uang Lokal dan Mengapa Penting?
Transaksi mata uang lokal adalah mekanisme perdagangan dan pembayaran lintas negara yang memungkinkan pihak-pihak di dua yurisdiksi menyelesaikan kewajiban langsung dengan mata uang nasional masing-masing tanpa harus mengonversinya terlebih dahulu ke mata uang ketiga yang lazim dipakai dalam transaksi internasional, sehingga alur pembayaran menjadi lebih pendek, biaya konversi menurun, dan risiko nilai tukar yang tidak perlu dapat ditekan dalam ekosistem perdagangan dan investasi lintas batas yang kian dinamis.
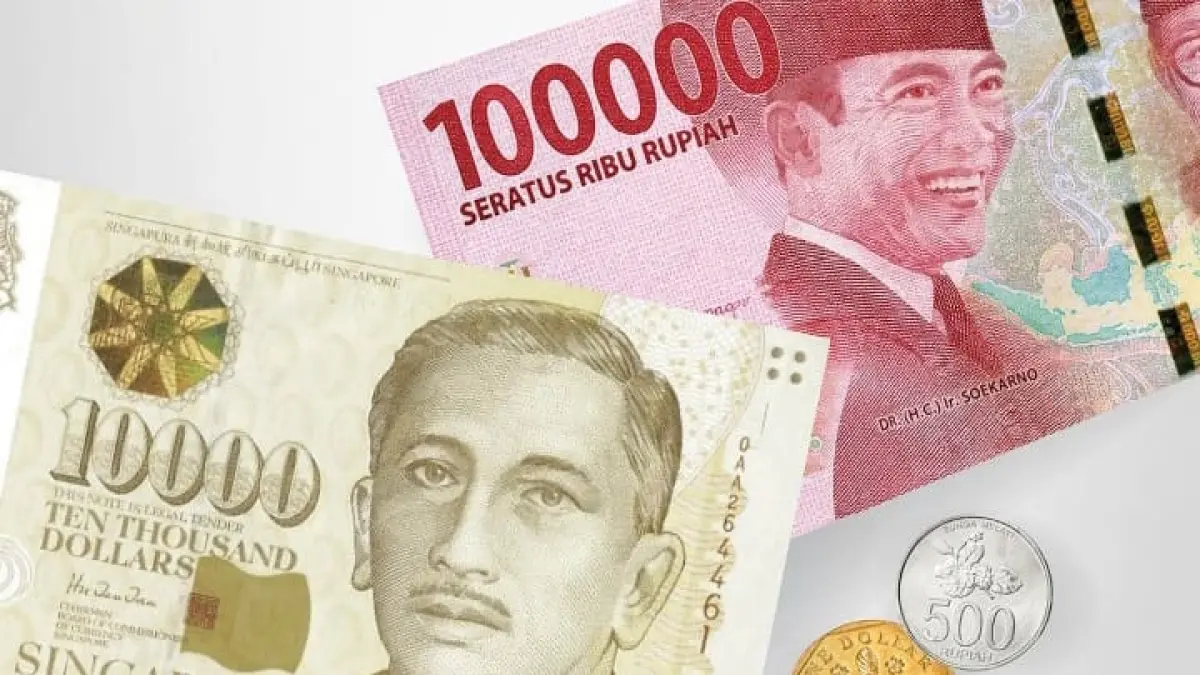
Operasionalisasi kerangka penyelesaian bilateral antara Bank Indonesia (BI) dan Monetary Authority of Singapore (MAS) untuk transaksi rupiah–dolar Singapura adalah contoh paling baru dari praktik ini. Langkah tersebut bukan sekadar pengaturan teknis, tetapi pernyataan sikap: perdagangan kawasan tidak harus bergantung pada dolar AS sebagai perantara. Kerangka Local Currency Transaction (LCT) ini lahir dari rangkaian kesepakatan sejak Nota Kesepahaman Agustus 2022 dan Pedoman Operasional April 2026, yang kemudian diformalkan dalam Peraturan Anggota Dewan Gubernur Nomor 25 Tahun 2026 tentang penyelesaian transaksi bilateral rupiah–dolar Singapura melalui bank.
Esensinya, BI dan MAS membuka jalan agar pelaku usaha di kedua sisi dapat menagih dan membayar dengan mata uang sendiri tanpa rute memutar. Di tengah volatilitas global, keputusan ini terasa lebih seperti kebutuhan strategis dibanding opsi tambahan.
Bagaimana Mekanisme LCT Rupiah–Dolar Singapura Bekerja?
Kerangka penyelesaian bilateral ini bekerja lewat jaringan bank yang ditunjuk sebagai Appointed Cross Currency Dealer (ACCD). BI dan MAS memberi mandat kepada bank-bank ACCD untuk memfasilitasi transaksi berjalan, investasi langsung, dan pembayaran lintas negara dalam rupiah dan dolar Singapura. Artinya, baik impor barang, pembayaran jasa, maupun penanaman modal dapat diselesaikan dalam pasangan rupiah–dolar Singapura sepanjang memenuhi ketentuan LCT.
Fitur paling penting adalah kuotasi langsung rupiah terhadap dolar Singapura, tanpa harus mengacu dulu pada kurs terhadap dolar AS. Bank ACCD menyediakan harga beli–jual langsung untuk pasangan rupiah–dolar Singapura, sehingga jalur konversi menjadi lebih pendek. Selain itu, terdapat relaksasi ketentuan dan pengaturan tertentu untuk mendorong penggunaan mata uang lokal, yang pada praktiknya membuat transaksi lintas batas terasa lebih mirip transaksi domestik bagi nasabah bank.
Di balik layar, bank-bank ACCD akan saling bertransaksi dan mengelola likuiditas dua mata uang ini. Bagi pelaku usaha, yang tampak adalah kemudahan menginstruksikan pembayaran lintas negara dalam mata uang sendiri dan menerima tagihan dalam mata uang mitra, tanpa pusing menebak-nebak pergerakan kurs dolar AS di tengah transaksi.
Siapa Saja Bank ACCD dan Apa Dampaknya ke Biaya Transaksi?
Tanpa bank yang siap di garis depan, kerangka LCT hanya akan menjadi dokumen. Di sinilah peran 12 bank ACCD yang telah ditunjuk BI dan MAS menjadi krusial. Di satu sisi, terdapat sembilan bank di pasar domestik: BCA, CIMB Niaga, DBS Indonesia, Bank Mandiri, Maybank Indonesia, BNI, OCBC NISP, Bank Jatim, dan UOB Indonesia. Di sisi lain, tiga raksasa perbankan Singapura ikut bergabung: DBS Bank, OCBC, dan UOB.
Keberadaan 12 bank ini menciptakan ekosistem yang cukup luas bagi pelaku usaha untuk mengakses skema LCT tanpa harus berpindah bank. Dampak paling nyata adalah biaya transaksi lebih rendah: konversi ganda melalui dolar AS tidak lagi diperlukan, sehingga margin kurs dan biaya terkait bisa dipangkas.
Selain itu, risiko nilai tukar juga ikut turun karena eksposur ke pergerakan dolar AS berkurang. Pelaku usaha dan pengguna lainnya mendapat fleksibilitas lebih besar dalam bertransaksi menggunakan mata uang lokal, sekaligus menikmati efisiensi pembayaran lintas negara. Bagi banyak eksportir–importir skala kecil dan menengah, penghematan tipis di level kurs bisa sangat menentukan margin keuntungan.
Manfaat Nyata bagi Pelaku Usaha dan Pengguna Biasa
Kerangka LCT rupiah–dolar Singapura bukan hanya cerita di ranah bank sentral. Manfaatnya menyentuh pelaku usaha dan pengguna biasa yang bertransaksi lintas batas. Dengan pilihan transaksi mata uang lokal, perusahaan yang sebelumnya harus mencatat eksposur dolar AS kini bisa menyederhanakan manajemen risiko; mereka cukup fokus pada pergerakan rupiah terhadap dolar Singapura, yang dikutip langsung oleh bank ACCD.
Skema ini juga mengurangi biaya transaksi dan menekan risiko perubahan nilai tukar, sekaligus meningkatkan efisiensi pembayaran lintas negara. Pelaku usaha memperoleh alternatif transaksi yang lebih fleksibel karena tidak lagi sepenuhnya bergantung pada mata uang pihak ketiga. Pernyataan resmi BI menekankan bahwa kerangka ini diharapkan memberi fleksibilitas lebih besar bagi pelaku usaha dan pengguna lainnya, sembari mengurangi risiko nilai tukar dan biaya transaksi.
Bagi individu yang sering mengirim dan menerima pembayaran lintas negara, kehadiran skema ini dapat berarti kurs yang lebih bersaing dan proses yang lebih sederhana. Jika bank yang digunakan termasuk ACCD, opsi untuk menggunakan rupiah atau dolar Singapura dalam transfer lintas batas menjadi lebih terbuka, tanpa harus selalu mengikuti logika dolar AS sebagai mata uang perantara.
Dedolarisasi Perdagangan dan Implikasi Kawasan
Di balik jargon teknis, arah kebijakan ini jelas: mengurangi ketergantungan pada dolar AS dalam perdagangan kawasan, atau yang banyak disebut dedolarisasi perdagangan. BI sendiri menyatakan kerangka LCT akan mendukung perdagangan bilateral sekaligus memperkuat integrasi keuangan ASEAN melalui penggunaan mata uang lokal yang lebih luas dalam transaksi intra-kawasan.
Skema rupiah–dolar Singapura ini bukan langkah tunggal. Sebelumnya, kerja sama transaksi mata uang lokal telah dibangun dengan Jepang, Tiongkok, Malaysia, dan Thailand. Implementasi dengan Singapura memperkuat upaya memperluas penggunaan mata uang lokal dan konektivitas ekonomi Asia Tenggara. Bagi otoritas moneter, ini juga bagian dari strategi memperkuat peran rupiah dalam transaksi internasional dan memperdalam pasar keuangan domestik.
Namun dedolarisasi di tingkat kawasan tidak akan terjadi dalam semalam. Dolar AS masih akan dominan dalam banyak komoditas dan pembiayaan global. Meski begitu, setiap pasangan mata uang lokal yang berhasil dioperasionalkan memperkecil ruang bagi dominasi tunggal. Kerangka transaksi mata uang lokal rupiah–dolar Singapura menunjukkan bahwa mengurangi perantara dolar bisa dikerjakan secara bertahap, melalui regulasi jelas, jaringan bank yang siap, dan insentif biaya transaksi yang terasa di lapangan.