
Capaian tinggi penting, tetapi mutu penerimaan lebih menentukan
Pendapatan Asli Daerah (PAD) adalah penerimaan yang dihimpun pemerintah daerah dari sumber-sumber lokal untuk membiayai kebutuhan pemerintahan dan pembangunan, sehingga kekuatannya menjadi ukuran penting kemandirian fiskal daerah. Perbandingan Tabalong dan Bengkulu memperlihatkan kemajuan, tetapi juga menegaskan bahwa persentase capaian saja belum cukup untuk menilai ketahanan pendapatan. PAD Tabalong mencapai Rp243,99 miliar hingga akhir September 2026, setara 81,89 persen dari target Rp297,96 miliar. Angka itu melampaui patokan kumulatif triwulan III sebesar 75 persen yang ditetapkan Bapenda Tabalong. Bengkulu mencatat penerimaan pajak daerah Rp687,60 miliar dari target Rp868,84 miliar hingga Oktober, atau 79,14 persen. Kedua capaian memberi sinyal positif, namun perbandingan perlu cermat: data Tabalong adalah total PAD, sedangkan angka Bengkulu yang disebutkan itu khusus pajak daerah. Angka dengan cakupan berbeda bukan ukuran langsung untuk menentukan daerah mana yang lebih mandiri.

Tabalong berada di jalur target, tetapi pekerjaan belum selesai
Kinerja Tabalong tampak terukur karena realisasi pendapatan daerah secara keseluruhan mencapai Rp1,482 triliun atau 75,25 persen dari target tahunan Rp1,969 triliun pada 30 September 2026. Bapenda menetapkan tahapan capaian 15 persen pada triwulan I, 40 persen pada triwulan II, 75 persen pada triwulan III, dan 100 persen pada triwulan IV. Dengan PAD yang sudah melampaui ambang triwulan III, pemerintah daerah punya alasan untuk optimistis, tetapi bukan untuk mengendurkan pengawasan. Penerimaan PAD berasal dari pajak daerah, retribusi, hasil pengelolaan kekayaan daerah yang dipisahkan, serta lain-lain PAD yang sah. Komposisi ini penting: menjaga laju penerimaan memerlukan perhatian pada seluruh sumber, bukan hanya mengejar angka agregat. Bapenda menyatakan akan terus mengoptimalkan penerimaan agar target pendapatan 2026 tercapai. Ukuran keberhasilan berikutnya adalah apakah upaya itu mampu mempertahankan kepatuhan dan memperkuat sumber lokal secara berkelanjutan.
Bengkulu perlu mempercepat komponen yang tertinggal
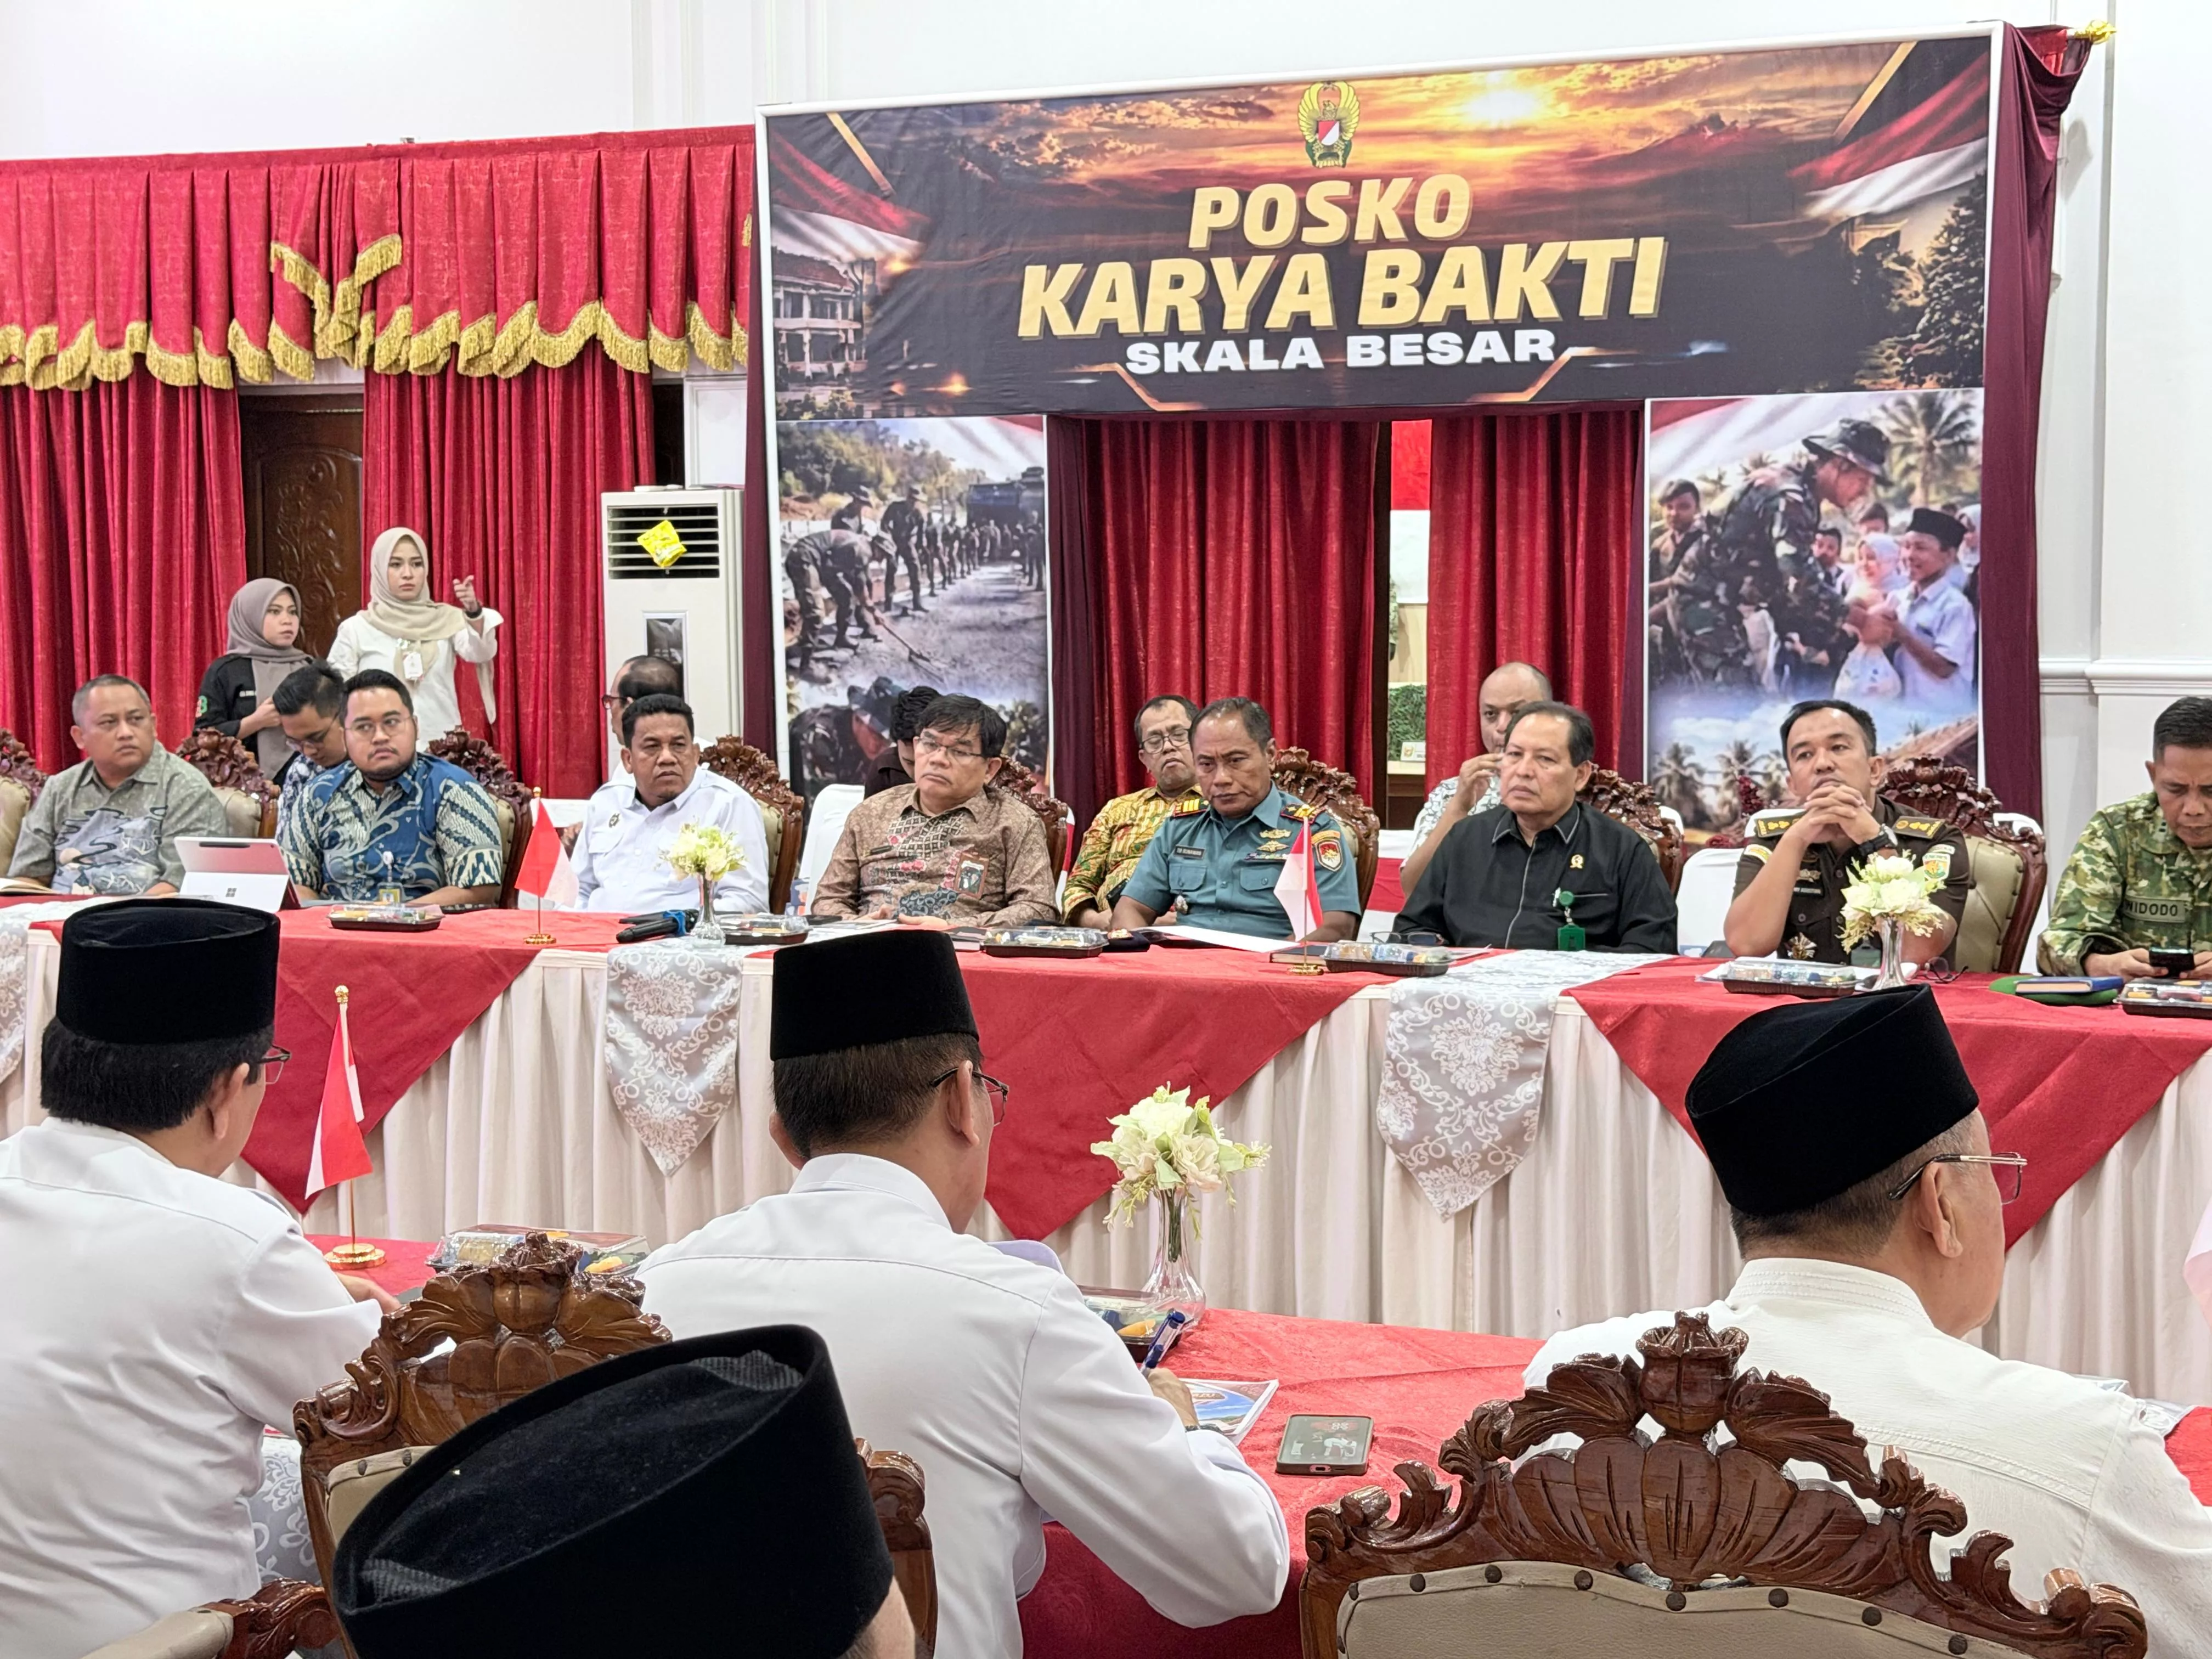
Di Bengkulu, capaian pajak daerah mendekati empat perlima target, tetapi rincian PAD menunjukkan ruang perbaikan yang lebih besar di luar pajak. Hingga Oktober, retribusi daerah terealisasi Rp129,06 miliar dari target Rp219,96 miliar atau 58,67 persen; hasil pengelolaan kekayaan daerah yang dipisahkan mencapai Rp15,95 miliar dari target Rp25,20 miliar atau 63,30 persen. Lain-lain PAD yang sah baru Rp10,79 miliar dari target Rp30,59 miliar atau 35,29 persen. Ketimpangan ini membuat strategi yang hanya berfokus pada pajak tidak memadai. Dalam rapat koordinasi dengan Forkopimda pada 4 November 2026, Gubernur Helmi Hasan mendorong penggalian potensi secara terarah, transparan, dan akuntabel untuk mengurangi ketergantungan pada transfer pusat. Pemerintah provinsi menyiapkan optimalisasi pajak kendaraan, bahan bakar, air permukaan, opsen mineral bukan logam dan batuan, serta pajak rokok. Retribusi juga perlu ditinjau melalui pemetaan objek dan subjek, penelaahan tarif, serta pengawasan pemanfaatan fasilitas daerah.
Digitalisasi dan aset harus menghasilkan penerimaan nyata
Rencana Bengkulu menunjukkan bahwa memperkuat kemandirian fiskal daerah menuntut lebih dari penetapan target: pemungutan harus lebih tertib, potensi harus terdata, dan aset publik perlu dimanfaatkan secara produktif. Provinsi itu mengembangkan aplikasi e-PBBKB yang diluncurkan pada Juli 2026, menyiapkan peluncuran e-PAP pada November 2026, dan menargetkan penerapan SPTPD PKB elektronik secara penuh pada 2027. Digitalisasi berpotensi memperbaiki transparansi dan mengurangi kebocoran, tetapi dampaknya bergantung pada integrasi data dan pengawasan yang konsisten. Pemprov juga merencanakan inventarisasi gedung serta lahan yang belum dimanfaatkan optimal dan memberi perhatian pada kontribusi BUMD. Dorongan untuk mengembangkan hilirisasi CPO, memperkuat Pelabuhan Pulau Baai, dan membuka peluang usaha produktif dapat memperluas basis ekonomi daerah. Namun, gagasan tersebut baru akan memperkuat PAD jika diterjemahkan menjadi tata kelola, investasi, dan penerimaan yang terukur.
Persentase adalah awal, bukan kesimpulan
Tabalong memperlihatkan disiplin capaian terhadap jadwal triwulanan, sementara Bengkulu menghadapi pekerjaan lebih berat untuk mempercepat retribusi dan sumber PAD nonpajak. Keduanya mengingatkan bahwa realisasi PAD daerah tidak semestinya dibaca hanya sebagai persentase: cakupan data, komposisi penerimaan, dan kesinambungan sumber lokal sama pentingnya. Tabalong perlu mempertahankan momentum hingga akhir tahun, sedangkan Bengkulu perlu memastikan agenda digitalisasi, pengawasan, optimalisasi aset, dan koordinasi lintas instansi benar-benar menutup celah penerimaan. Dorongan Pemprov Bengkulu untuk mengurangi ketergantungan pada transfer pusat tepat sebagai arah kebijakan, tetapi kemandirian fiskal tidak tercapai lewat target semata. Ia bergantung pada pengelolaan sumber pendapatan yang transparan, akuntabel, dan mampu membiayai pembangunan serta layanan publik. Capaian saat ini patut diapresiasi; ujian sesungguhnya adalah apakah upaya penguatan itu menghasilkan PAD yang lebih stabil dan bertumpu pada potensi daerah.