
Laba tumbuh di tengah dinamika ekonomi
Laba bank adalah hasil usaha yang menunjukkan seberapa jauh lembaga keuangan mampu menghasilkan pendapatan setelah menjalankan kegiatan bisnisnya. Bagi BRI, capaian ini penting bukan hanya sebagai ukuran kinerja, tetapi juga sebagai penanda kapasitas untuk terus membiayai kegiatan ekonomi masyarakat. BRI membukukan laba bersih Rp48,2 triliun pada Triwulan III 2026, naik 16,8% dibandingkan Rp41,2 triliun pada periode yang sama setahun sebelumnya.
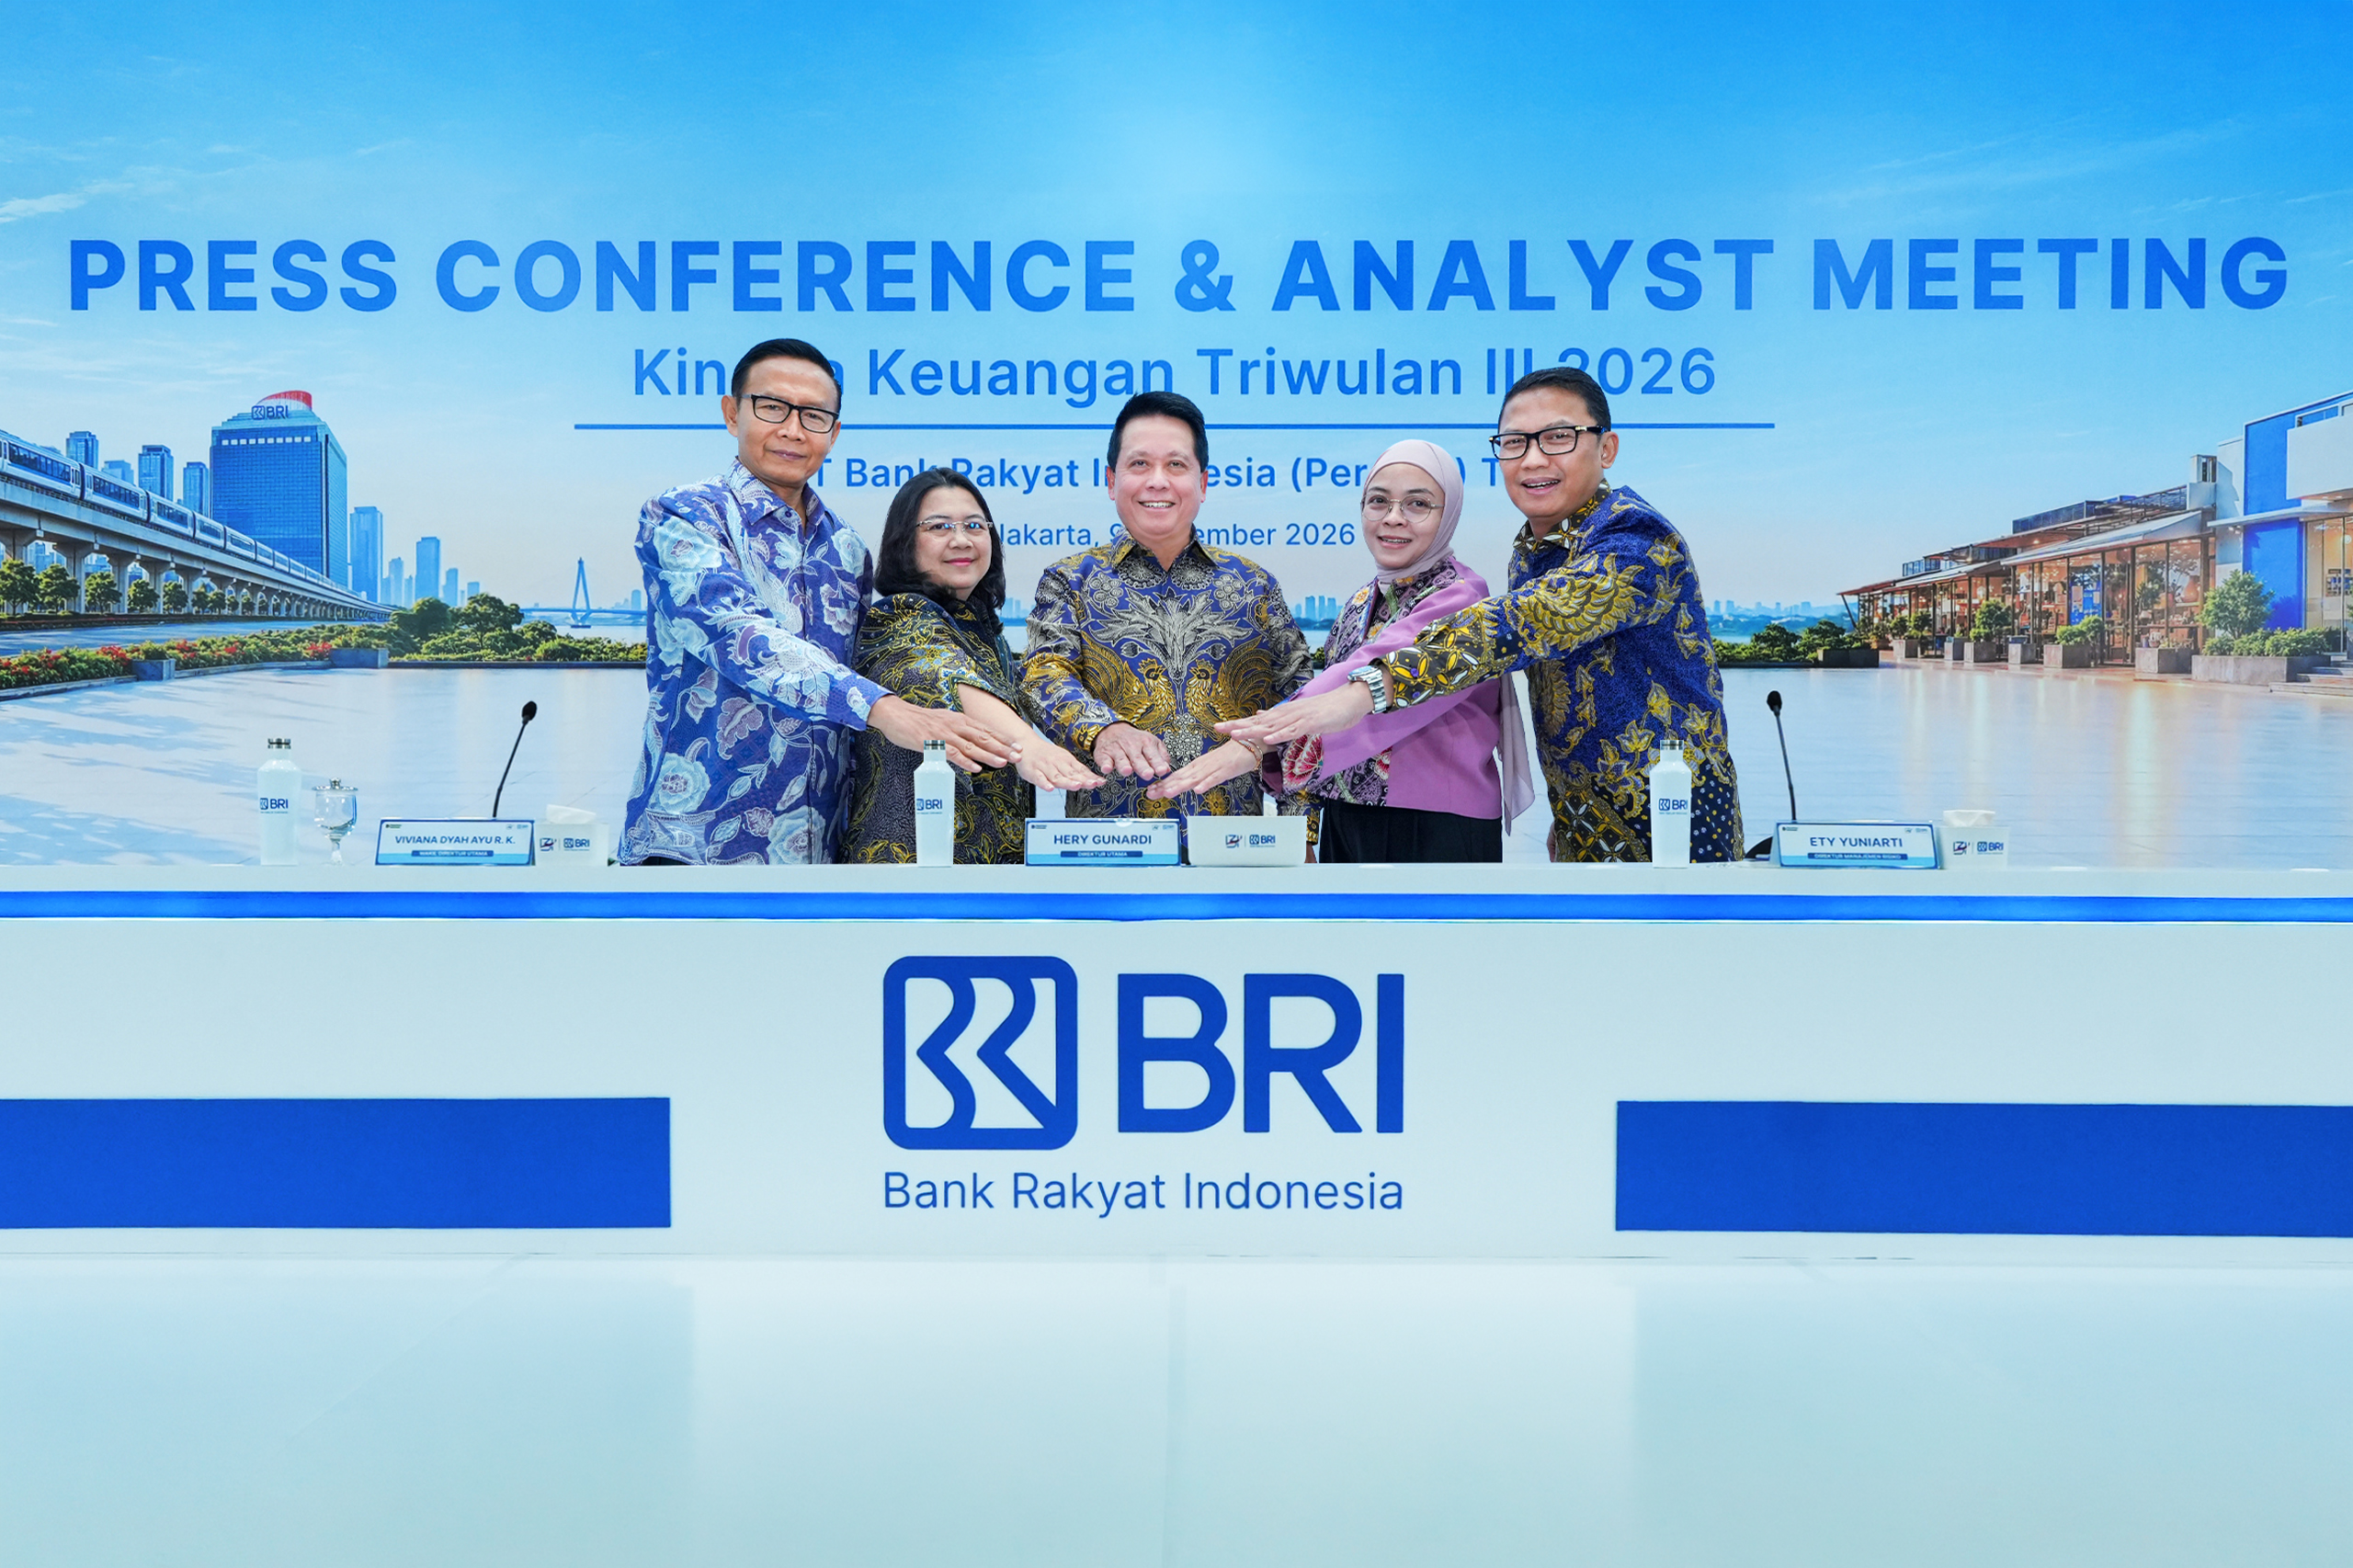
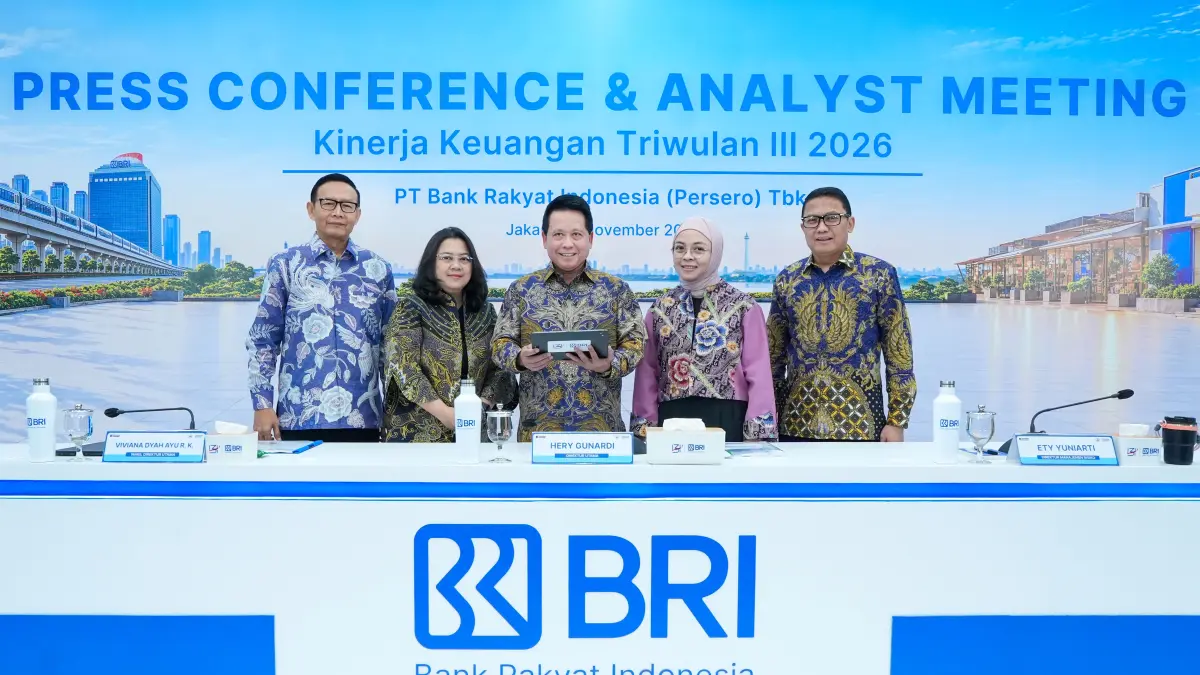
Angka tersebut disampaikan Direktur Utama BRI Hery Gunardi dalam konferensi pers kinerja keuangan di Jakarta pada 9 November 2026. Perusahaan menyebut pertumbuhan itu berlangsung di tengah dinamika ekonomi global dan nasional. Kinerja BRI yang positif patut dicatat, tetapi nilainya tidak berhenti pada besarnya laba: pertanyaan pentingnya ialah apakah kekuatan bisnis tersebut berjalan seiring dengan pembiayaan yang menjangkau usaha dan masyarakat. Dari data yang dipaparkan, fokus pada UMKM memberi konteks konkret bagi klaim BRI sebagai penggerak ekonomi kerakyatan.
Ekspansi memberi ukuran atas kinerja BRI
Laba Triwulan III tumbuh bersama ekspansi bisnis yang menurut perusahaan dilakukan dengan tetap mengedepankan prinsip kehati-hatian. Hingga akhir September 2026, aset konsolidasian BRI mencapai sekitar Rp2.338 triliun, meningkat 10,1% secara tahunan. Kredit dan pembiayaan naik 14,5% menjadi Rp1.647 triliun. Rangkaian angka ini memberi gambaran bahwa kenaikan laba ditopang aktivitas usaha yang lebih luas, bukan sekadar satu indikator.
Hery menyatakan pertumbuhan hingga September berlanjut, dengan fundamental bisnis yang semakin kuat, efisiensi membaik, dan profitabilitas meningkat. Pernyataan perusahaan itu menunjukkan arah kinerja, tetapi penilaian yang lebih bermakna juga perlu melihat ke mana pembiayaan disalurkan. Di sinilah komposisi kredit penting: pertumbuhan portofolio akan lebih sejalan dengan misi ekonomi kerakyatan bila usaha kecil tetap menjadi penerima porsi utama, bukan sekadar pelengkap dalam ekspansi bank.
Porsi UMKM menegaskan peran ekonomi kerakyatan
Hingga akhir September, kredit UMKM BRI tercatat sekitar Rp1.250 triliun, setara 75,9% dari total kreditnya. Porsi dominan ini menjadi bukti paling jelas dalam data yang tersedia untuk menilai kontribusi BRI terhadap ekonomi kerakyatan. Peran bank tidak cukup diukur dari besarnya laba; kemampuan menyalurkan dana kepada usaha mikro, kecil, dan menengah juga menentukan apakah pertumbuhan keuangan terhubung dengan aktivitas ekonomi yang lebih luas.
BRI juga melaporkan pertumbuhan kredit konsumer 9% menjadi Rp242,9 triliun, termasuk kenaikan pada produk KPR, multiguna, dan kendaraan. Diversifikasi dapat memperluas sumber pertumbuhan, sementara dominasi pembiayaan UMKM menjaga keterkaitan dengan mandat pemberdayaan usaha. Perusahaan turut menyebut dukungan terhadap berbagai program prioritas pemerintah, meski data yang tersedia tidak merinci dampak program tersebut. Karena itu, capaian laba akan lebih berarti bila pembiayaan dan pemberdayaan UMKM terus menjadi bagian nyata dari pertumbuhan bisnis.
Kesimpulan: pertumbuhan perlu tetap berpihak
Laba BRI sebesar Rp48,2 triliun menandai penguatan kinerja perusahaan di tengah dinamika ekonomi, sementara pertumbuhan aset dan kredit menunjukkan ekspansi yang berlanjut. Namun, angka laba bukan kesimpulan akhir tentang keberhasilan sebuah bank yang mengusung peran kerakyatan. Ukuran yang lebih lengkap mencakup bagaimana kapasitas keuangan itu mendukung pelaku UMKM, yang menyerap sekitar tiga perempat portofolio kredit BRI.
Dengan demikian, capaian Triwulan III layak dibaca sebagai kabar positif sekaligus tolok ukur untuk menjaga arah pertumbuhan. BRI menyatakan fundamental, efisiensi, dan profitabilitasnya membaik; tantangan yang tersirat ialah mempertahankan kesehatan bisnis tanpa mengendurkan pembiayaan bagi usaha rakyat. Jika keduanya berjalan beriringan, laba yang meningkat bukan sekadar prestasi korporasi, melainkan juga penopang yang lebih kuat bagi ekonomi kerakyatan.