
Target besar harus ditopang penerimaan yang tertib
Pendapatan Asli Daerah (PAD) adalah penerimaan yang dihimpun pemerintah daerah dari sumber-sumber lokal untuk membiayai layanan publik dan pembangunan. Bagi Kutai Kartanegara, target melampaui Rp800 miliar pada 2027 akan bergantung pada kemampuan mengubah besarnya aktivitas tambang menjadi penerimaan yang benar-benar tercatat di daerah.
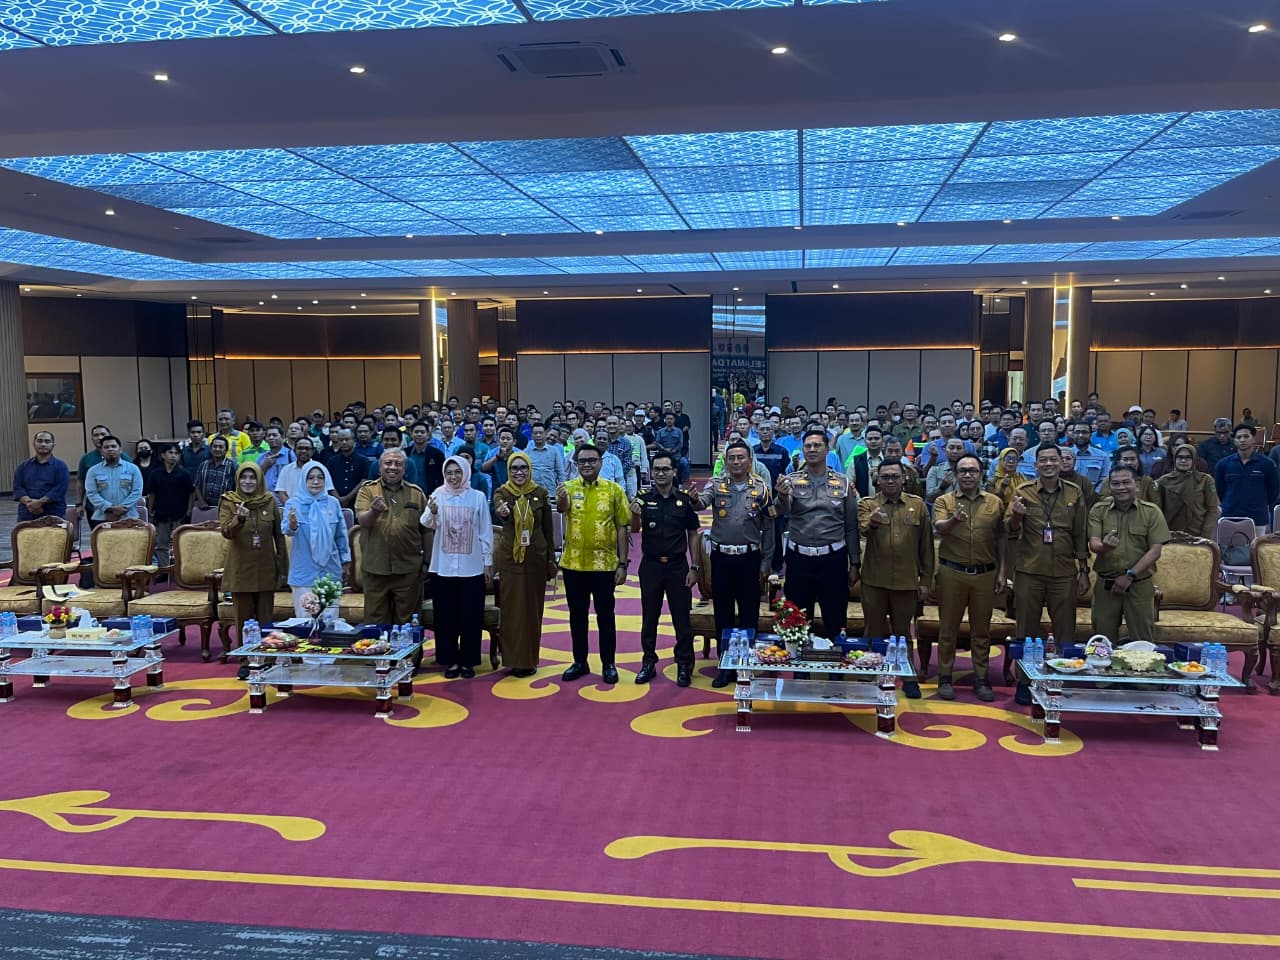
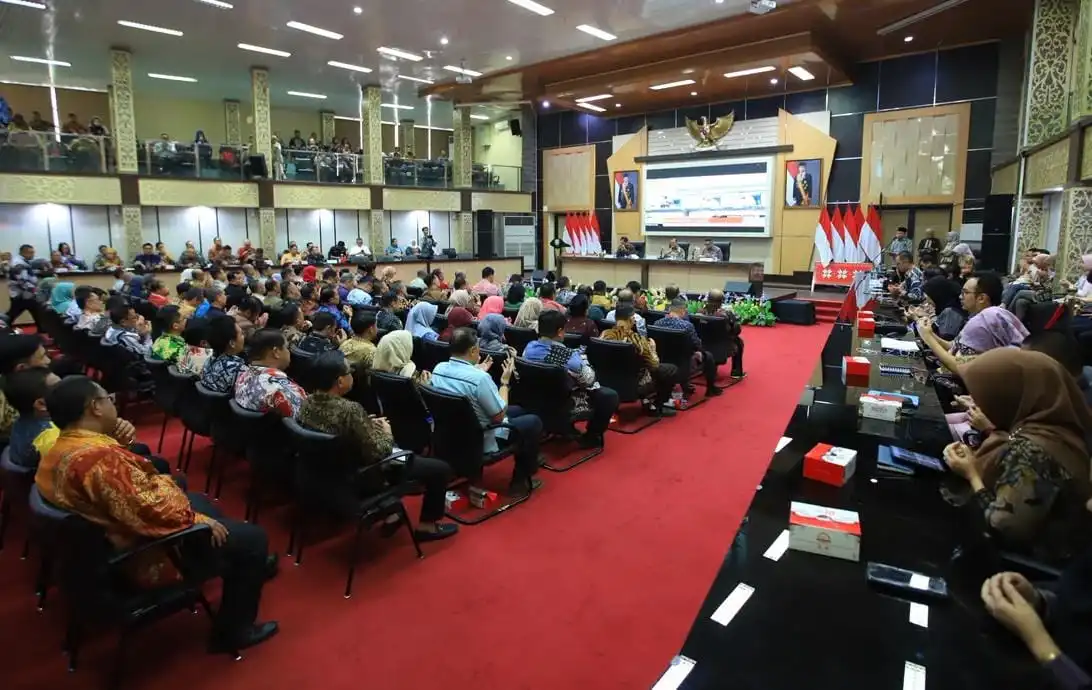
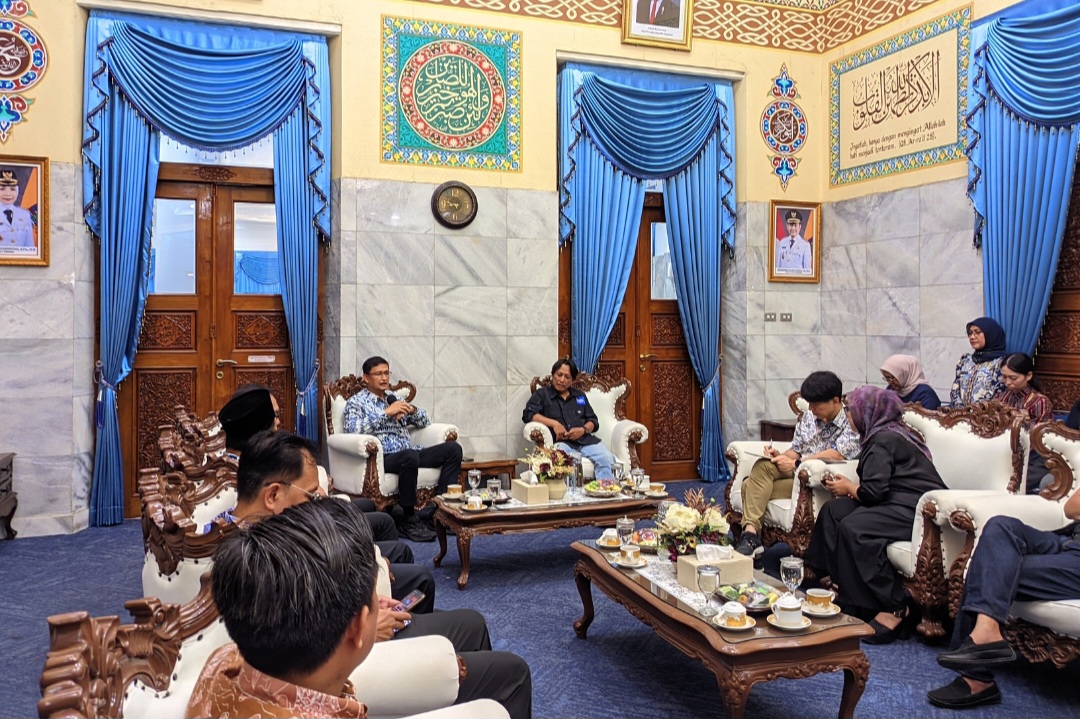
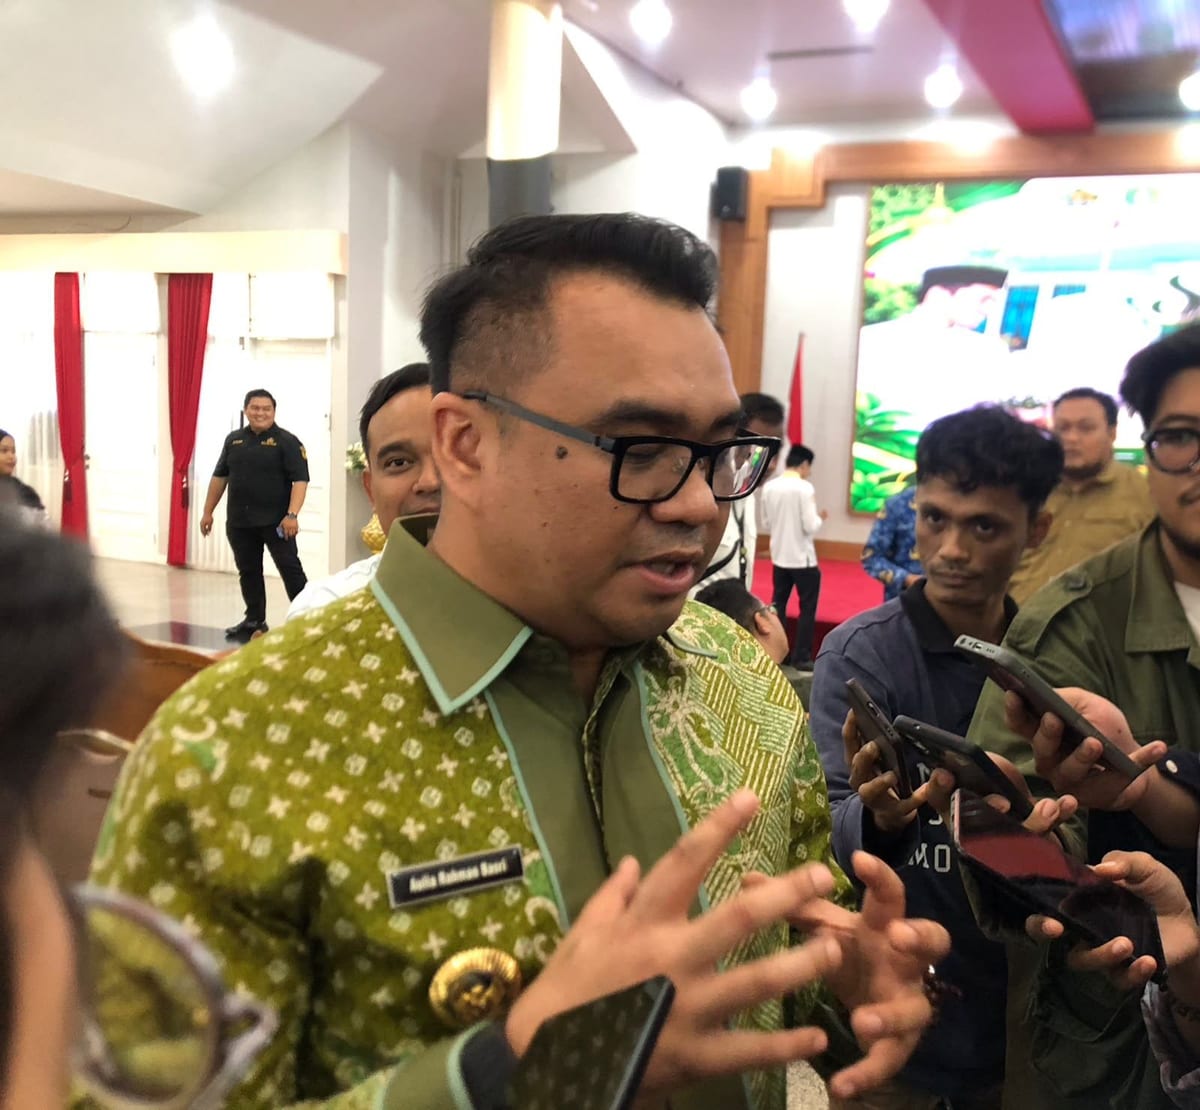
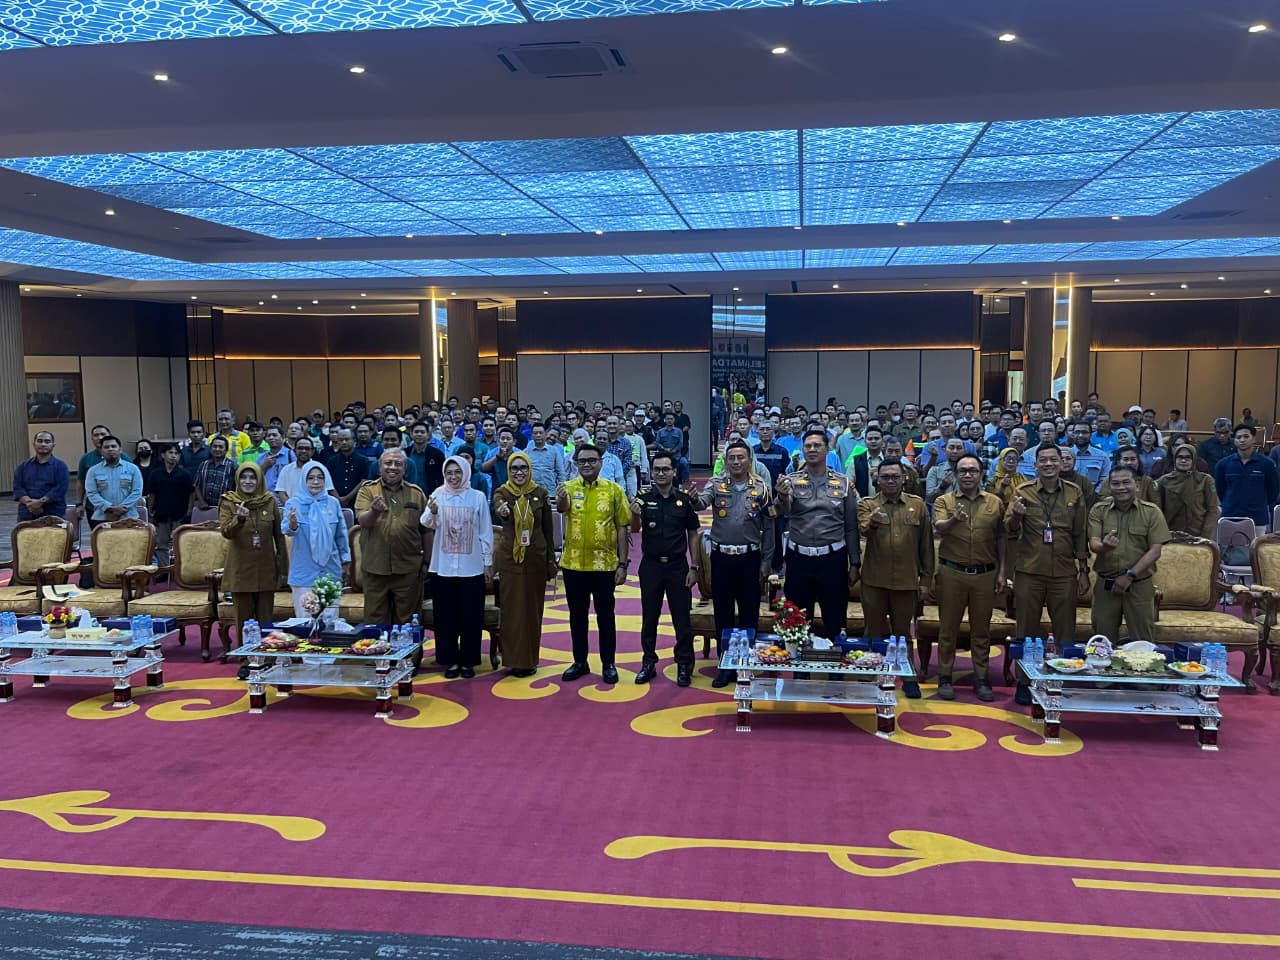
Pemkab Kukar memulai langkah itu dengan menggelar pertemuan awal pemeriksaan administrasi dan lapangan Tim Terpadu sektor pertambangan di Gedung Putri Karang Melenu, Tenggarong Seberang, pada 16 November 2026. Bupati Aulia Rahman Basri menyatakan pemeriksaan bertujuan menata administrasi dan meningkatkan kepatuhan, bukan menambah beban di luar aturan. Arah ini masuk akal: penerimaan tidak akan tumbuh berkelanjutan jika penertiban dipersepsikan sebagai pungutan baru, bukan penagihan kewajiban yang semestinya.
Namun, target PAD 2027 bukan hasil otomatis dari inspeksi. Ukurannya adalah apakah data perusahaan, penggunaan sarana operasional, dan lokasi pembayaran pajak dapat dicocokkan sehingga potensi penerimaan yang selama ini tercecer benar-benar masuk ke kas daerah.
Aktivitas tambang semestinya tercermin dalam pajak lokal
Alasan Kukar menyoroti pajak tambang Kukar jelas: sektor pertambangan dan penggalian menopang hingga 65 persen perekonomian kabupaten itu. Pemeriksaan melibatkan perwakilan 214 perusahaan serta unsur badan pendapatan daerah, kejaksaan, dan kepolisian. Fokusnya mencakup Pajak Kendaraan Bermotor, Pajak Bahan Bakar Kendaraan Bermotor (PBBKB), dan Pajak Air Permukaan.
Bupati menilai sebagian ketimpangan dapat muncul ketika pajak dibayarkan di lokasi kantor pusat, misalnya Samarinda atau Balikpapan, meski operasi, alat berat, dan angkutan perusahaan berada di Kukar. Dampaknya bukan sekadar persoalan pencatatan: kendaraan operasional membebani jalan setempat, sementara biaya pemeliharaannya ditanggung APBD Kukar.
Karena itu, penertiban perlu berangkat dari bukti kegiatan dan aturan yang berlaku. Pemerintah menyatakan pendekatannya persuasif dan siap membantu perusahaan yang menghadapi kendala mekanisme pembelian BBM industri, sembari tetap menyiapkan penegakan aturan secara proporsional bagi yang tidak patuh. Ketegasan tanpa solusi bisa mengganggu investasi; toleransi tanpa tindak lanjut akan membuat beban publik terus tertinggal dari manfaat ekonomi tambang.
Kesenjangan PBBKB menguji kualitas rekonsiliasi
Perbandingan dengan Kutai Timur membuat persoalan penerimaan sulit diabaikan. Penerimaan PBBKB Kutai Timur disebut sekitar Rp1 triliun, sementara Kukar berkisar Rp500 miliar; dalam pernyataan lain, bupati menyebut selisih keduanya hampir Rp600 miliar. Angka tersebut perlu dibaca sebagai tanda untuk menelusuri perbedaan pencatatan dan alur pembayaran, bukan bukti tunggal bahwa seluruh selisih dapat langsung dipindahkan ke Kukar.
Kukar juga disebut memperoleh bagian royalti batu bara lebih besar dibanding daerah lain, sedangkan aktivitas produksi yang tinggi membutuhkan alat berat dan bahan bakar dalam jumlah besar. Ketimpangan itu membuat PBBKB Kutai Timur menjadi pembanding penting, tetapi perbandingan baru berguna bila pemerintah mencocokkan dasar penghitungan, lokasi pembelian bahan bakar, dan tempat pajak disetorkan.
Bupati mengaitkan perapian pencatatan dengan peluang kenaikan pendapatan sekitar Rp800 miliar. Itu patut dipandang sebagai potensi yang harus dibuktikan, bukan jaminan. Kredibilitas target bergantung pada hasil rekonsiliasi lintas lembaga dan keterbukaan mengenai penerimaan yang benar-benar berhasil dihimpun.
Keberhasilan diukur dari manfaat bagi warga
Langkah berikutnya adalah membenahi administrasi, memperbarui pendataan perusahaan, dan memastikan pembayaran pajak tercatat serta tersalurkan sesuai ketentuan. Pemkab Kukar menyebut sinkronisasi dan rekonsiliasi antarlembaga sebagai jalan untuk mengejar target PAD 2027. Tim Terpadu juga menyatakan siap membantu menyelesaikan kendala kepatuhan tanpa mengganggu iklim investasi.
Bagi warga, ukuran keberhasilan bukan sekadar angka PAD yang diumumkan, melainkan apakah tambahan penerimaan memperkuat layanan dan pembangunan yang lebih merata. Jalan yang digunakan angkutan tambang, misalnya, membutuhkan pemeliharaan; jika aktivitasnya berlangsung di Kukar, masuk akal bila penerimaan terkait ikut mendukung biaya publik di wilayah tersebut.
Kesimpulannya, mengejar PAD Kukar di atas Rp800 miliar merupakan langkah yang layak, tetapi tidak cukup dengan menetapkan sasaran atau membandingkan angka PBBKB. Pemerintah perlu membuktikan potensi melalui data yang terverifikasi, penegakan yang adil, dan pelaporan hasil yang jelas. Jika itu dilakukan, penertiban pajak tambang dapat menjadi perbaikan tata kelola sekaligus sumber dana yang terasa manfaatnya bagi masyarakat.