
Pertumbuhan cepat, risiko ikut membesar
Transaksi digital adalah pertukaran nilai melalui layanan pembayaran elektronik yang memungkinkan masyarakat membayar atau menerima dana tanpa uang tunai, dengan proses yang bergantung pada jaringan dan sistem digital. Pada triwulan III-2026, Bank Indonesia mencatat 18,09 miliar transaksi pembayaran digital, naik 39,24 persen secara tahunan. Lonjakan ini bukan sekadar tanda bahwa layanan digital makin lazim; ia juga memperbesar tuntutan agar setiap transaksi berlangsung aman dan tetap bisa diakses.
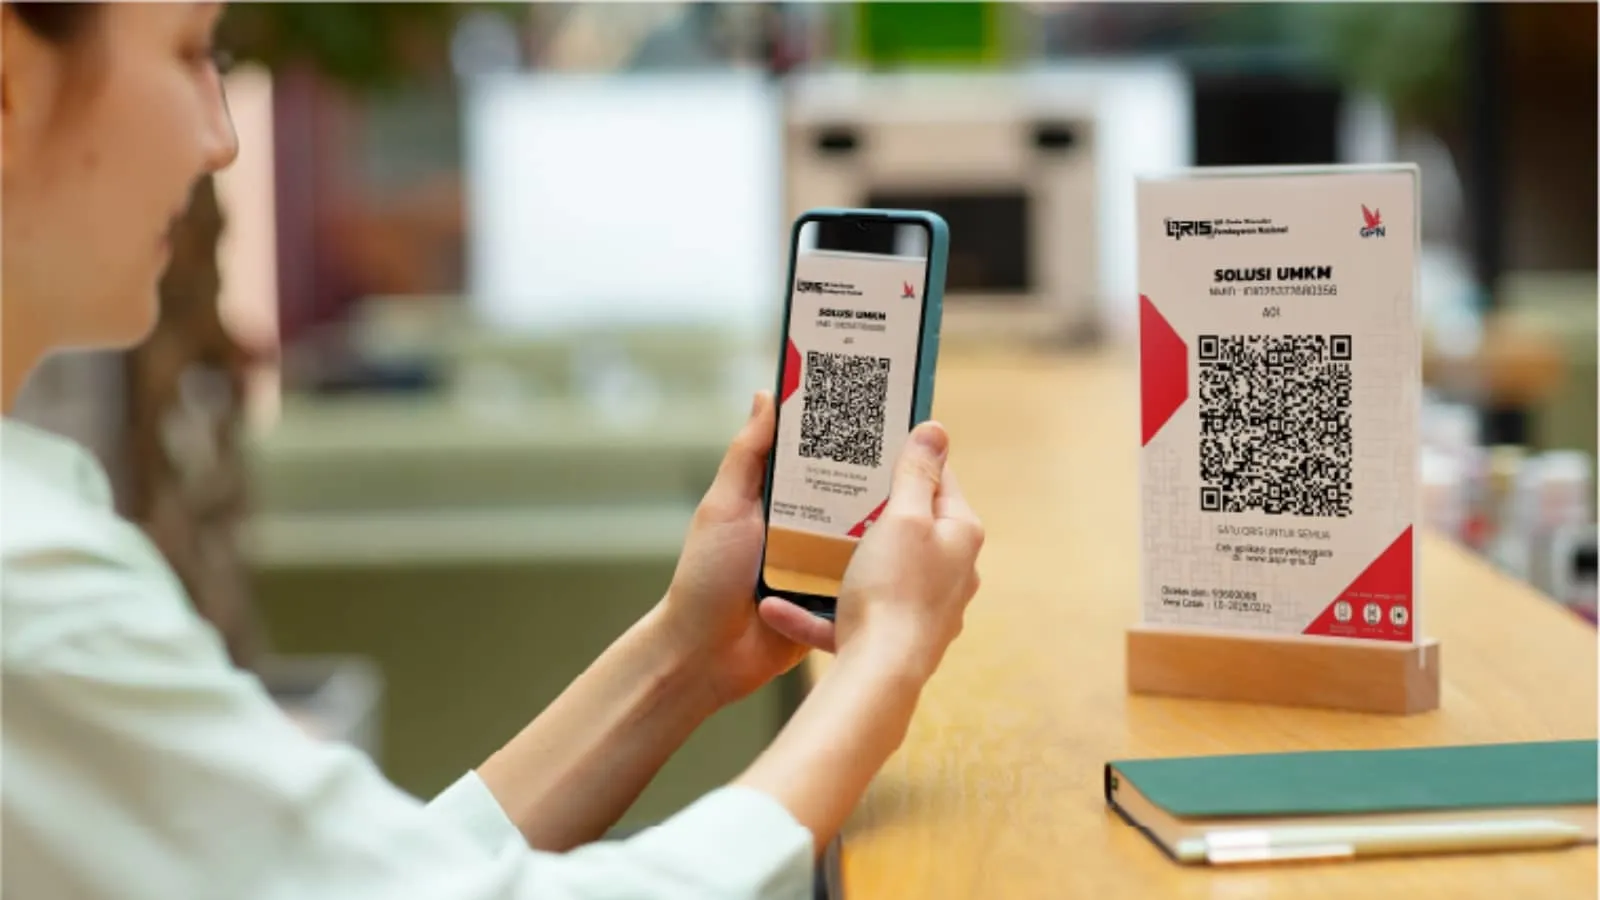
Skala penggunaan QRIS memperjelas perubahan itu: transaksinya tumbuh 75,80 persen, dengan 70,6 juta pengguna dan 49,4 juta merchant. Namun, ekspansi tanpa perlindungan yang sepadan berisiko mengikis kepercayaan yang membuat pembayaran digital berguna. Hingga Oktober 2026, Anti-Scam Centre menerima 737.000 laporan penipuan. Angka tersebut membuat keamanan pembayaran digital dan kesiapan menangani penipuan menjadi bagian inti dari kualitas layanan, bukan pekerjaan tambahan setelah masalah terjadi.
Keamanan harus dirancang sejak awal
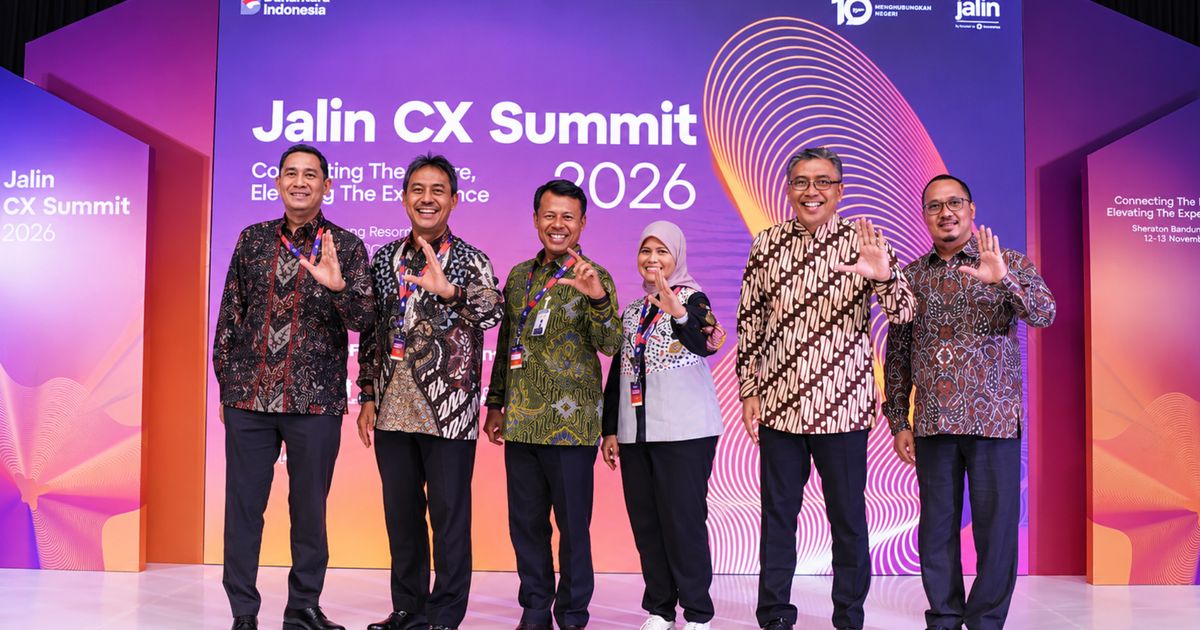
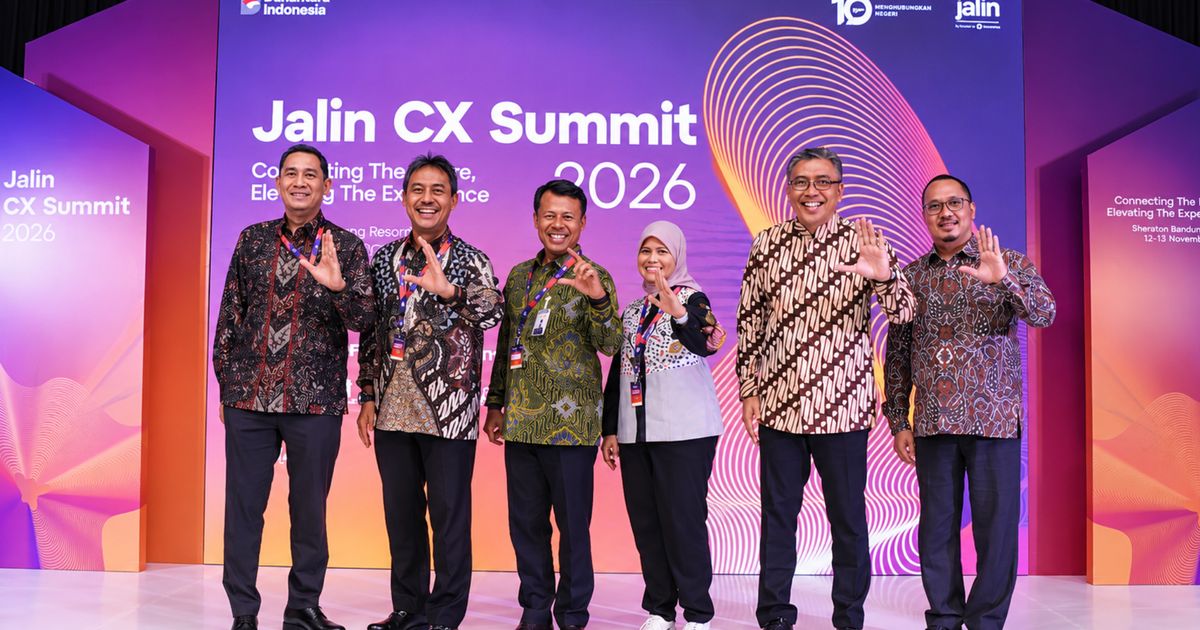
Di Jalin CX Summit 2026, yang berlangsung pada 12–13 November di Belitung, Jalin mempertemukan regulator, perbankan, industri teknologi finansial, dan mitra strategis untuk membahas keamanan serta pengalaman pengguna pembayaran digital. Forum ini tepat waktu: layanan yang makin ramai dipakai juga membuka lebih banyak peluang bagi penipuan dan rekayasa sosial. Otoritas Jasa Keuangan mendorong prinsip Consumer Protection by Design, yakni perlindungan konsumen ditanamkan sejak layanan dirancang, bukan baru ditambahkan setelah terjadi kerugian.
Pendekatan tersebut perlu mencakup perlindungan terhadap perilaku pengguna, pertukaran data, edukasi, dan kerja sama lintas industri untuk menghadapi fraud serta social engineering. Ini penting karena pengguna tidak seharusnya menanggung sendiri beban mengenali setiap jebakan. Dana korban yang berhasil diblokir dan diselamatkan telah mencapai Rp967,5 miliar—pengingat bahwa respons setelah penipuan terjadi tetap diperlukan, tetapi desain layanan yang mencegah dan membatasi dampak harus menjadi garis pertahanan pertama.
Infrastruktur andal adalah bagian dari perlindungan
Keamanan tidak cukup jika sistem pembayaran mudah terganggu. Bank Indonesia menekankan perlunya menyeimbangkan percepatan digitalisasi dengan manajemen risiko, termasuk memperkuat ketahanan infrastruktur dan kesiapan menghadapi ancaman siber agar layanan tetap berjalan. Bagi pengguna, ketahanan ini terasa dalam hal sederhana tetapi penting: transaksi dapat diproses, kanal pembayaran tersedia, dan gangguan tidak berubah menjadi ketidakpastian berkepanjangan.
Jalin mengelola jaringan Link dan ATM Link serta menghubungkan lebih dari 105 lembaga perbankan dan fintech melalui layanan switching dan pemrosesan pembayaran terintegrasi. Jangkauan seperti ini menunjukkan mengapa infrastruktur pembayaran perlu dipandang sebagai tanggung jawab bersama, bukan sekadar urusan teknis satu penyedia. Semakin banyak pihak dan kanal yang terhubung, semakin penting koordinasi, pengelolaan risiko, dan kesiapan menghadapi gangguan. Keamanan pembayaran digital dan keandalan layanan harus berkembang seiring dengan volume transaksi.
Pengalaman pengguna menguji kualitas layanan
Keamanan dan ketahanan menjadi dasar, tetapi kualitas pembayaran digital juga dinilai dari seberapa mudah layanan dipahami dan seberapa cepat masalah ditangani. Jalin menyatakan bahwa keandalan teknologi perlu berjalan bersama peningkatan standar pelayanan, responsivitas, dan pemanfaatan masukan dari anggota. Itu arah yang masuk akal: perlindungan konsumen bukan hanya soal memblokir penipuan, melainkan juga memastikan pengguna memperoleh bantuan dan informasi yang jelas saat layanan bermasalah.
Perbedaan kebutuhan antargenerasi dan antarwilayah serta pemerataan akses digital juga perlu dipertimbangkan dalam merancang layanan keuangan yang inklusif. Artinya, pengalaman yang baik tidak bisa diukur hanya dari kecepatan aplikasi atau banyaknya fitur. Layanan harus aman, mudah digunakan, dan relevan bagi beragam pengguna. Jalin CX Summit menempatkan pengalaman itu bersama keamanan dan ketahanan infrastruktur sebagai agenda yang saling terkait, bukan sasaran yang bersaing.
Kepercayaan harus tumbuh bersama transaksi
Lonjakan 39,24 persen menunjukkan bahwa pembayaran digital telah menjadi bagian besar dari aktivitas masyarakat, tetapi angka pertumbuhan saja tidak membuktikan bahwa ekosistemnya sudah cukup aman. Banyaknya laporan penipuan menegaskan bahwa perlindungan konsumen harus hadir sebelum, selama, dan setelah transaksi. Di saat yang sama, infrastruktur pembayaran mesti cukup tangguh untuk menjaga layanan tetap tersedia dan pulih ketika menghadapi gangguan.
Kesimpulannya, kemajuan pembayaran digital seharusnya dinilai bukan hanya dari jumlah transaksi, tetapi juga dari kemampuan industri menjaga keamanan, ketahanan layanan, dan pengalaman pengguna. Kolaborasi regulator, perbankan, fintech, dan mitra yang dibahas dalam Jalin CX Summit adalah langkah yang relevan; keberhasilannya bergantung pada perlindungan yang terasa nyata bagi konsumen. Tanpa kepercayaan, pertumbuhan cepat mudah kehilangan fondasinya.