
Pertumbuhan yang melampaui perluasan jaringan
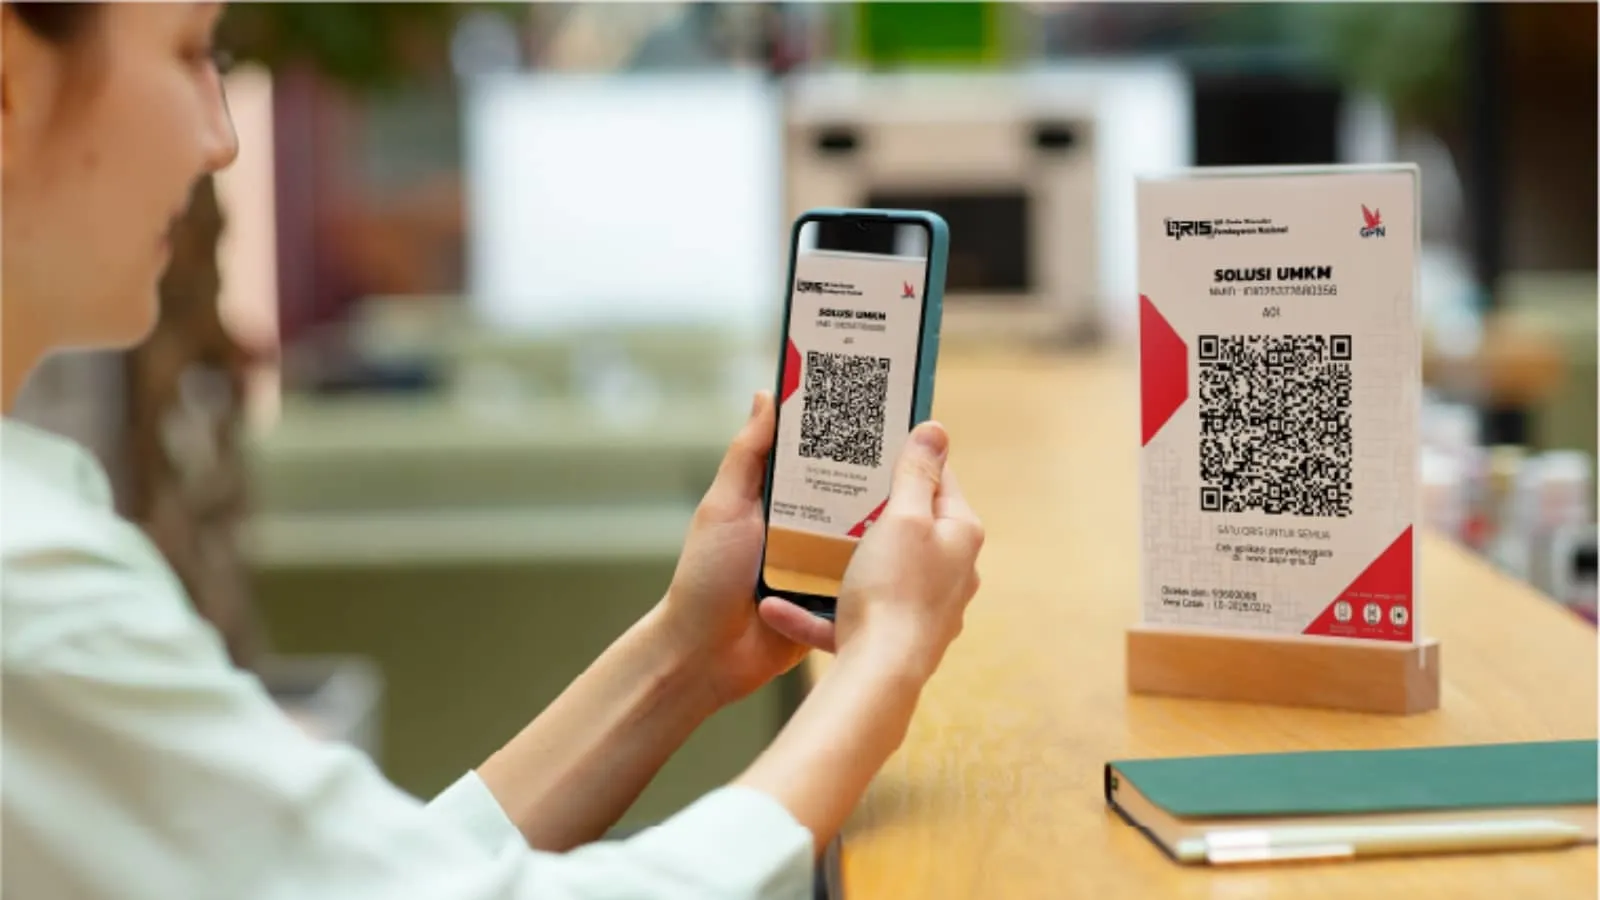
QRIS adalah standar kode QR pembayaran yang memungkinkan merchant menerima transaksi dari berbagai aplikasi pembayaran yang kompatibel, sehingga pelanggan punya cara membayar yang lebih praktis. Pada triwulan III 2026, Bank Indonesia mencatat volume transaksi QRIS tumbuh 75,8 persen secara tahunan. Secara kumulatif, transaksi QRIS mencapai 20,06 miliar hingga kuartal III 2026. Angka pertumbuhan tahunan dan jumlah kumulatif itu menggambarkan dua hal berbeda: transaksi terus meningkat dibandingkan periode yang sama tahun lalu, sementara skala penggunaan telah mencapai puluhan miliar. Bagi pelaku usaha, ini bukan sekadar tren teknologi. Pembayaran digital semakin menjadi bagian dari kebiasaan belanja, dan usaha yang menyediakan pilihan tersebut berpeluang mengurangi hambatan saat pelanggan hendak menyelesaikan pembelian.
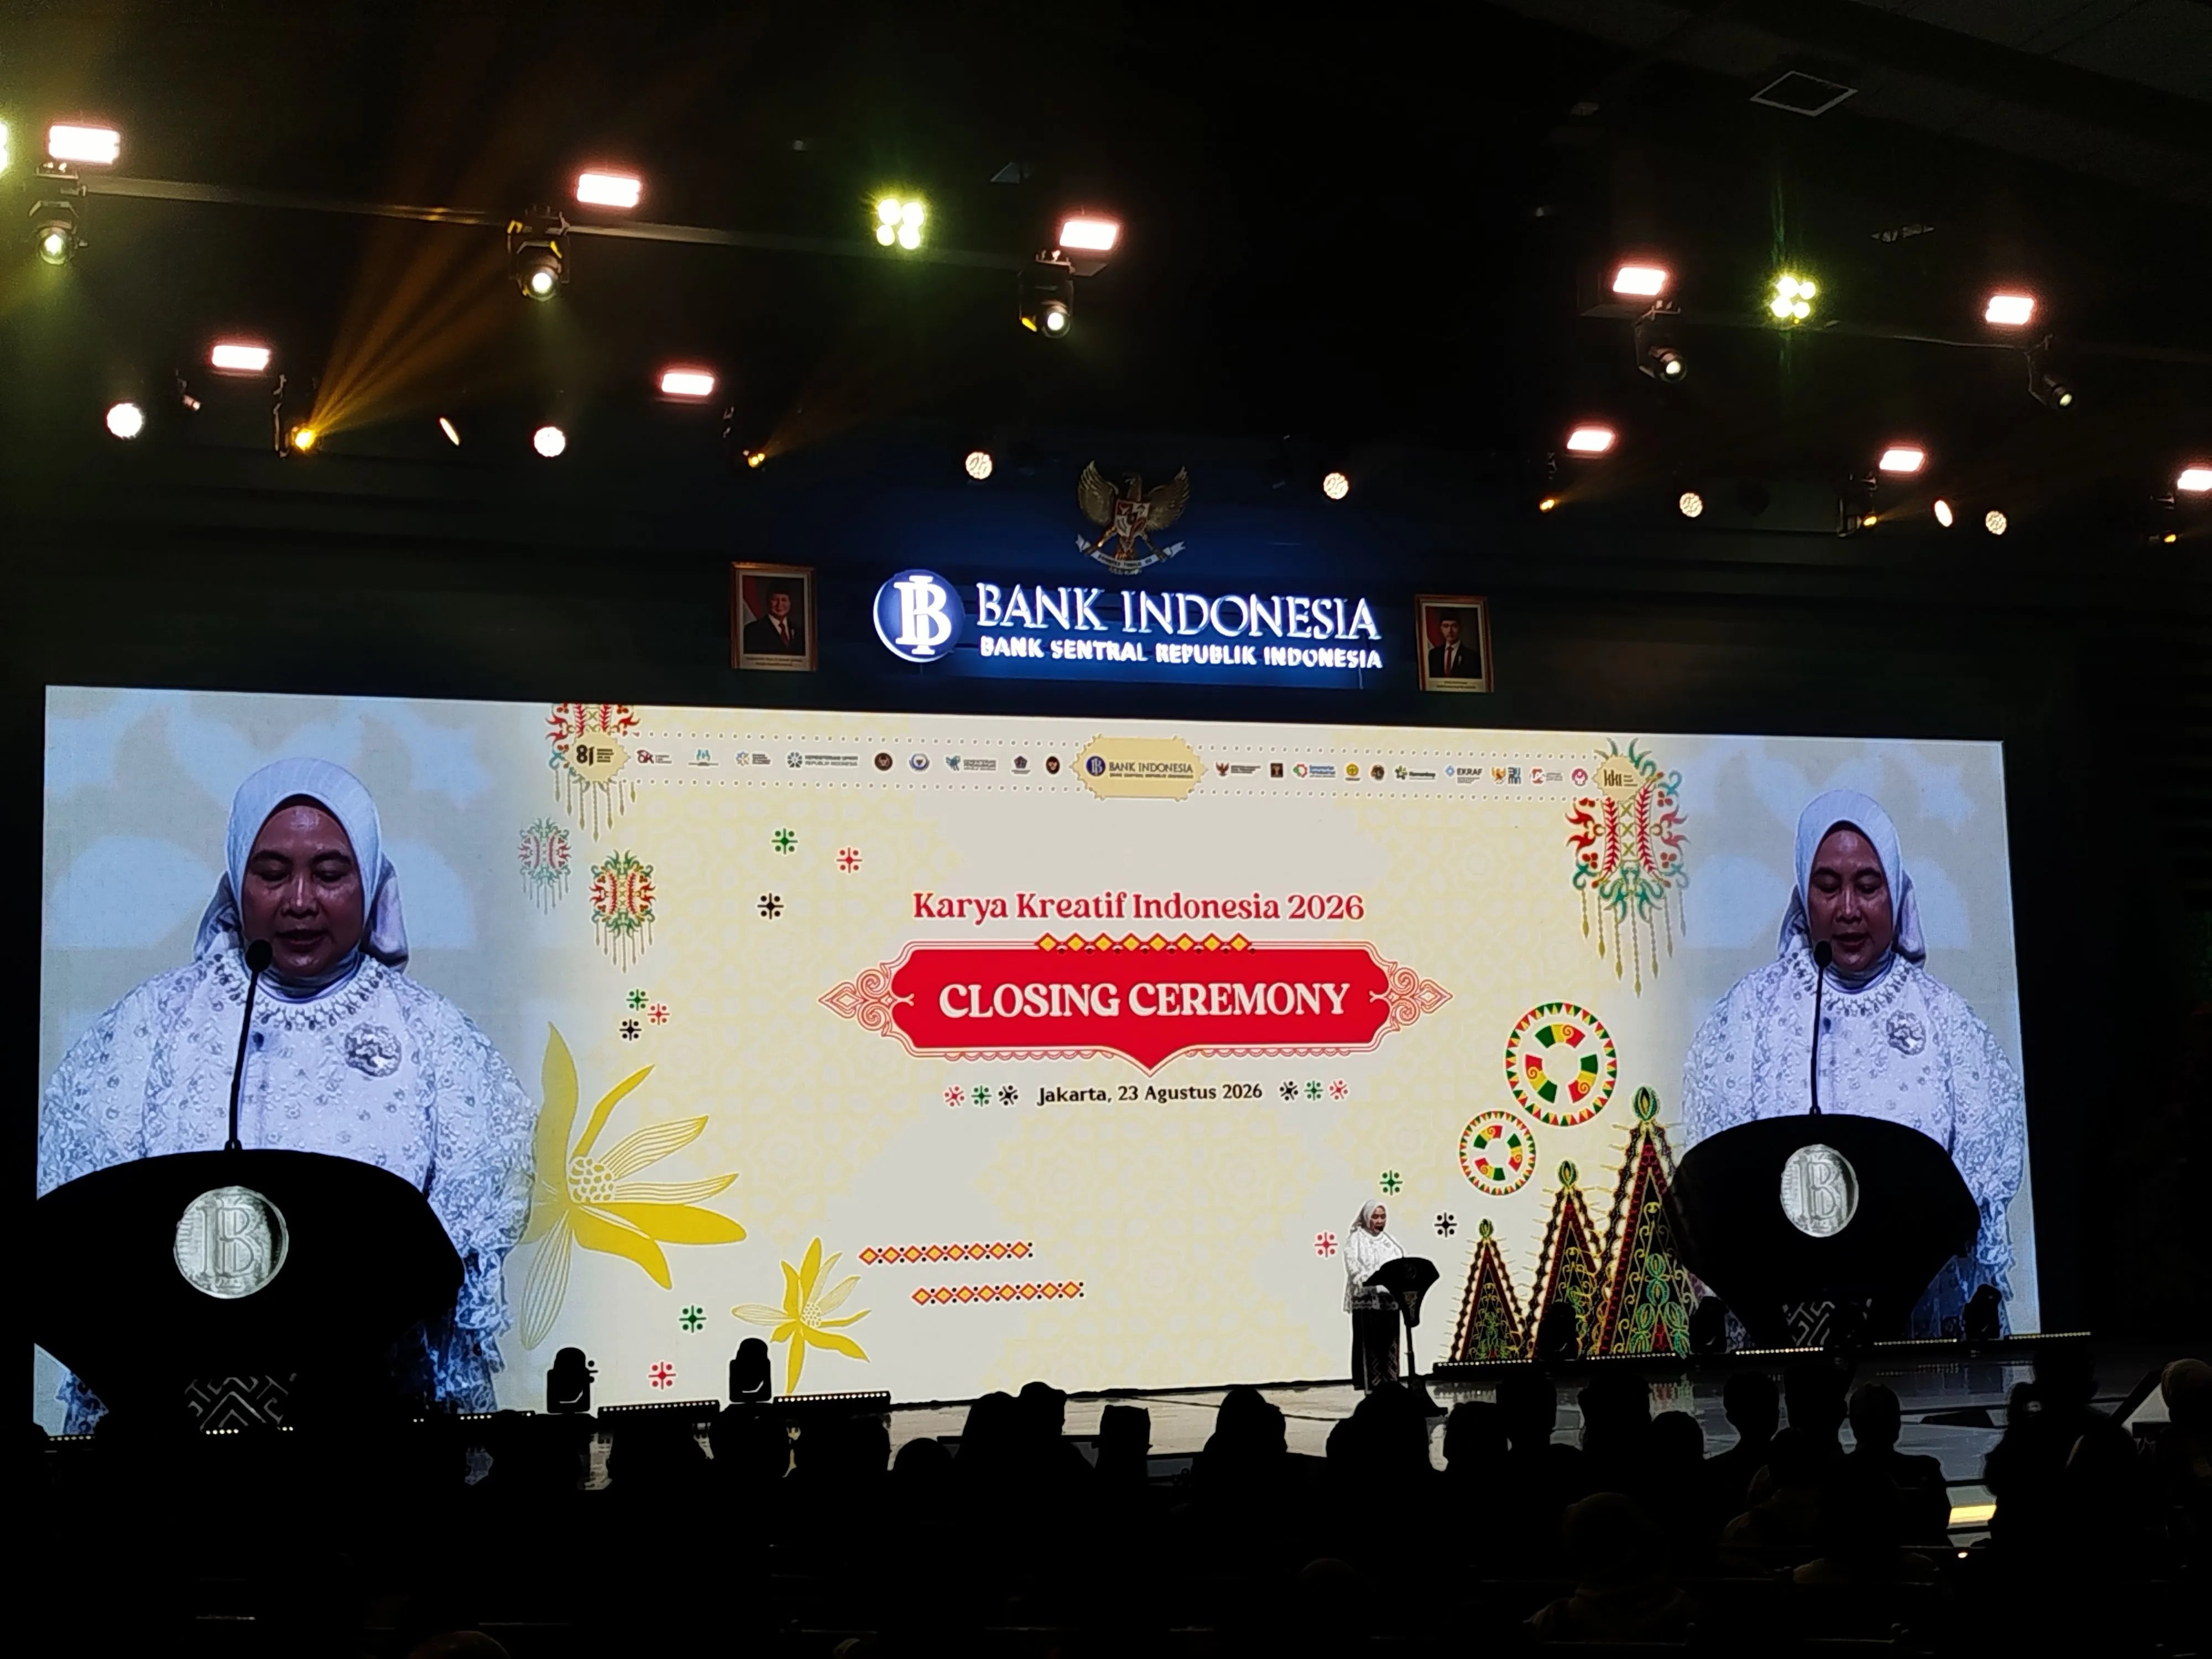
Dalam acara GEBER PK 2027 pada 16 November 2026, Deputi Gubernur BI Filianingsih Hendarta menyoroti perkembangan jaringan QRIS, dengan lebih dari 20 miliar transaksi kumulatif dan sekitar 49 juta merchant. Pesannya penting bagi bisnis: jangkauan luas membuat metode ini makin relevan, tetapi manfaatnya tetap bergantung pada layanan yang mudah dan konsisten.
Puluhan juta pengguna dan merchant
Jumlah pengguna QRIS mencapai 70,59 juta orang pada triwulan III 2026, naik 8,17 persen dibandingkan periode yang sama setahun sebelumnya. Sementara itu, merchant QRIS mencapai 49,39 juta, tumbuh 36,04 persen secara tahunan. Perbedaan laju ini memberi sinyal bahwa jaringan penerimaan berkembang cepat, sementara basis pengguna juga terus bertambah. Bagi pelanggan, standar yang sama memungkinkan pembayaran melalui berbagai aplikasi pendukung, alih-alih bergantung pada satu layanan atau uang tunai. Kemudahan penggunaan, serta persepsi bahwa transaksi berlangsung cepat dan aman, turut mendukung penerimaan QRIS. Namun, angka besar tidak otomatis menjamin setiap transaksi lancar. Merchant tetap perlu memastikan kode mudah dipindai dan pembayaran terkonfirmasi sebelum barang atau layanan diserahkan.
Perluasan jaringan juga mengubah QRIS dari fasilitas tambahan menjadi pilihan yang makin wajar di berbagai jenis usaha. Bagi merchant kecil, mengikuti kebiasaan pelanggan dapat membantu menjaga pengalaman belanja tetap praktis. Tantangannya adalah memastikan proses pembayaran benar-benar sesuai dengan alur kerja usaha, bukan menambah kerumitan baru.
Peluang konkret bagi UMKM
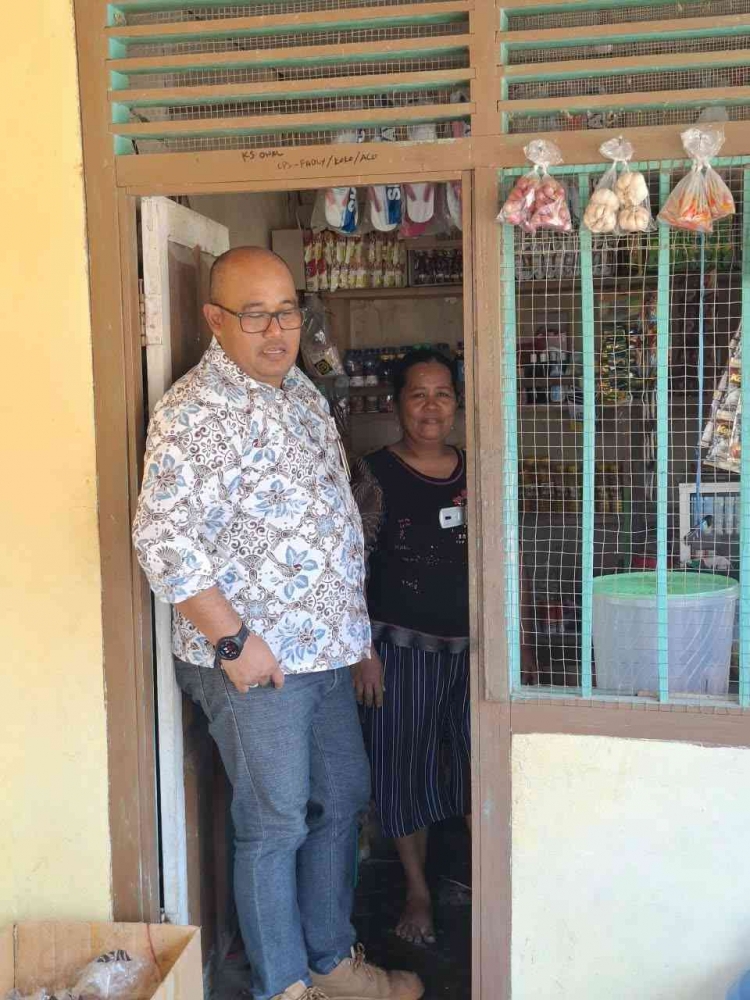
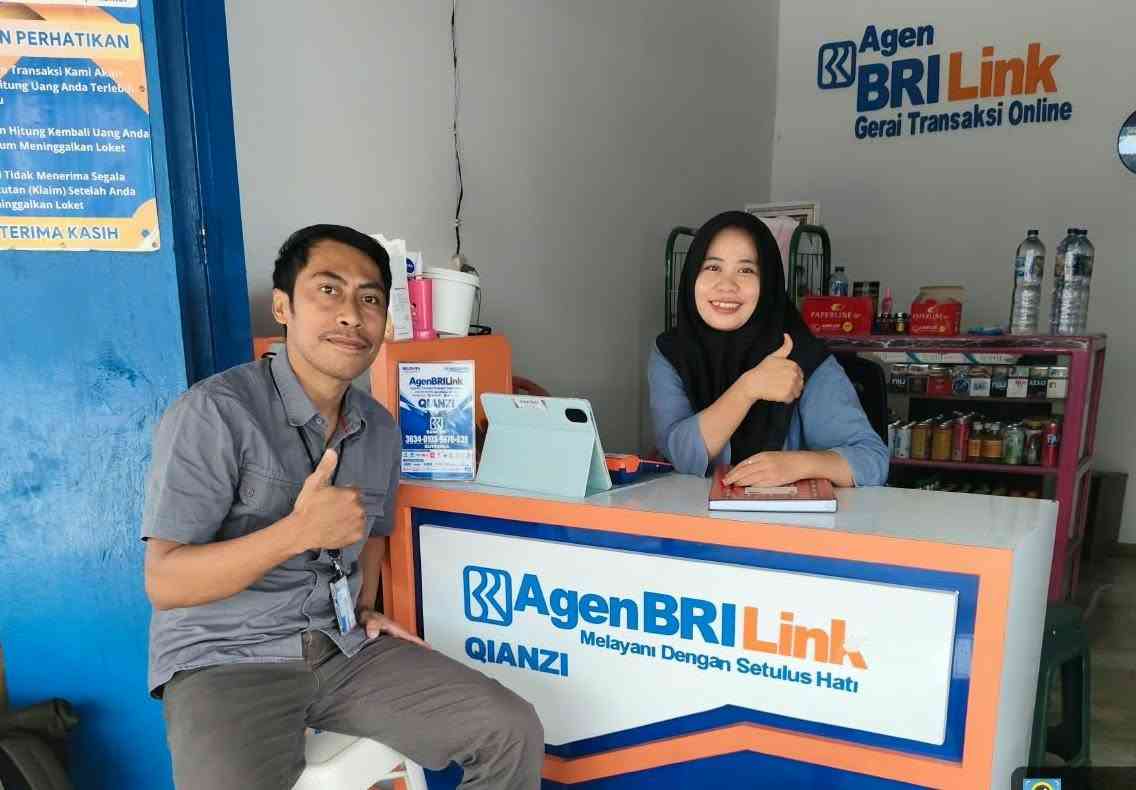
QRIS untuk UMKM bernilai karena satu standar dapat menerima pembayaran dari beragam aplikasi, sehingga pelanggan tidak harus mencari metode tertentu sebelum bertransaksi. Pilihan pembayaran yang lebih luas berpotensi mengurangi hambatan saat pembelian. Di sisi usaha, riwayat transaksi dari penyedia layanan dapat membantu pemilik merekonsiliasi penjualan, meski tetap perlu disandingkan dengan pembukuan yang tertib. Inilah manfaat yang lebih nyata daripada sekadar terlihat modern: proses bayar lebih praktis dan data transaksi lebih mudah ditelusuri. Namun, QRIS bukan jaminan penjualan pasti naik. Hasilnya bergantung pada kebutuhan pelanggan, mutu produk, dan cara usaha mengelola penerimaan. UMKM sebaiknya menilai apakah layanan yang dipilih sesuai dengan aktivitas bisnis dan memahami ketentuan yang berlaku sebelum mulai menerima pembayaran.
Kepercayaan juga menjadi syarat agar pertumbuhan ini berkelanjutan. Filianingsih memperingatkan bahwa penipuan digital semakin terorganisasi, lintas batas, dan memanfaatkan kecerdasan buatan, sehingga makin sulit dikenali. Karena itu, merchant perlu memeriksa notifikasi melalui aplikasi atau sistem resmi, bukan hanya mengandalkan bukti yang ditunjukkan pelanggan. Bank Indonesia mendorong edukasi konsumen, sistem peringatan dini, pencegahan oleh penyelenggara pembayaran, serta koordinasi antarlembaga. Kesimpulannya, lonjakan transaksi QRIS membuka peluang luas bagi merchant dan UMKM, tetapi peluang itu paling berguna jika dibarengi pencatatan yang rapi, verifikasi pembayaran, dan perlindungan konsumen.