
Dominasi Kredit Pertambangan dan Risiko Ketergantungan
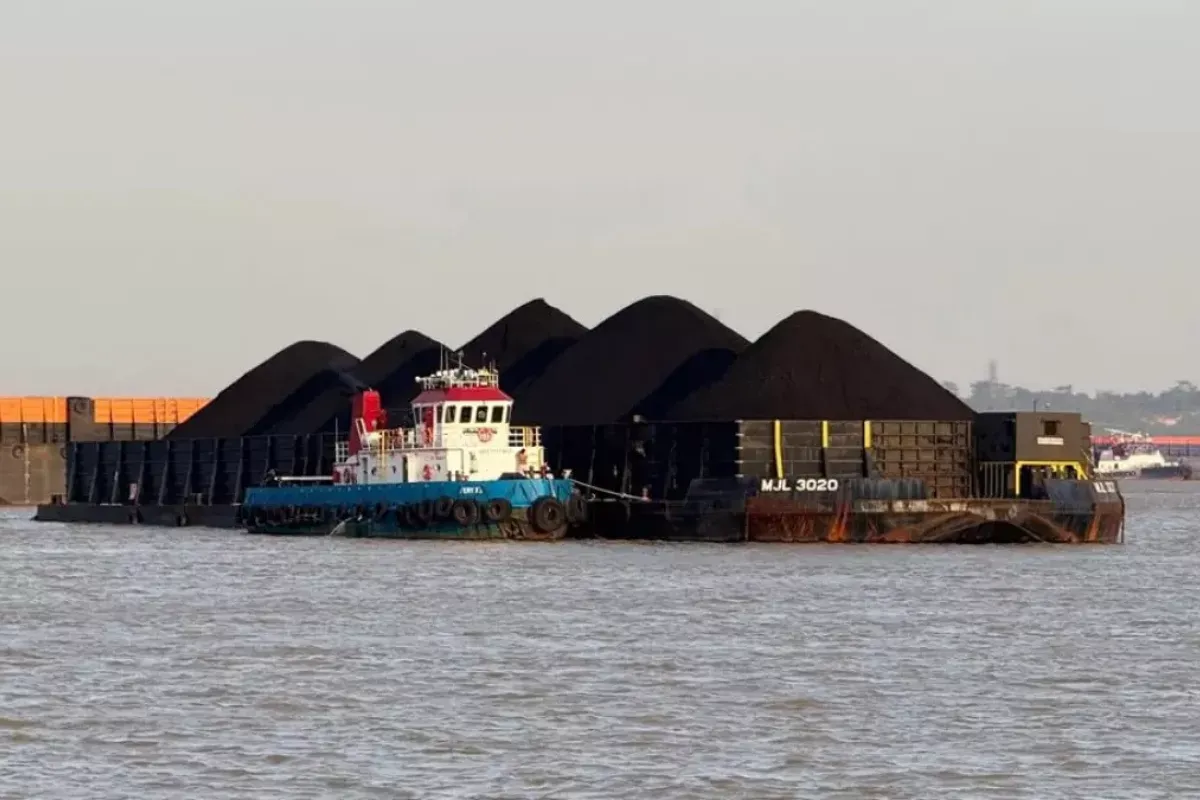
Penyaluran kredit pertambangan adalah porsi pembiayaan perbankan yang mengalir ke kegiatan eksplorasi, penggalian, dan produksi sumber daya tambang, dan dominasi porsi ini atas sektor lain menggeser arah ekonomi daerah serta memengaruhi struktur lapangan usaha, pendapatan masyarakat, dan keberlanjutan fiskal dalam jangka panjang.
Di Kalimantan Timur, sektor pertambangan dan penggalian menjadi penerima kredit terbesar berdasarkan lokasi penggunaan proyek, dengan nilai Rp50,81 triliun atau 22,78 persen dari total portofolio kredit berbasis proyek. Angka ini melampaui pembiayaan ke pertanian, kehutanan, perikanan maupun rumah tangga. Fakta tersebut memperlihatkan betapa kuatnya ketergantungan sistem perbankan regional pada penyaluran kredit pertambangan. Kepala OJK Kalimantan Timur dan Kalimantan Utara, Misran Pasaribu, menegaskan bahwa industri jasa keuangan mendukung pertumbuhan ekonomi daerah hingga tingkat UMKM. Namun selama mesin kredit terbesar masih bertumpu pada tambang, klaim dukungan ke sektor produktif lain akan selalu berada di bawah bayang-bayang boom komoditas tambang.
Sinergi Pemprov–OJK: Menggeser Fokus ke Ekonomi Komoditas Lokal
Jawaban atas dominasi penyaluran kredit pertambangan bukan sekadar menahan pembiayaan tambang, tetapi memperkuat ekonomi komoditas lokal agar bank melihat risiko dan peluang secara lebih seimbang. Pemerintah Provinsi Kalimantan Utara memperkuat sinergi dengan OJK Kaltim–Kaltara untuk mendorong pengembangan komoditas unggulan dan memperluas akses pembiayaan bagi petani dan pelaku usaha.
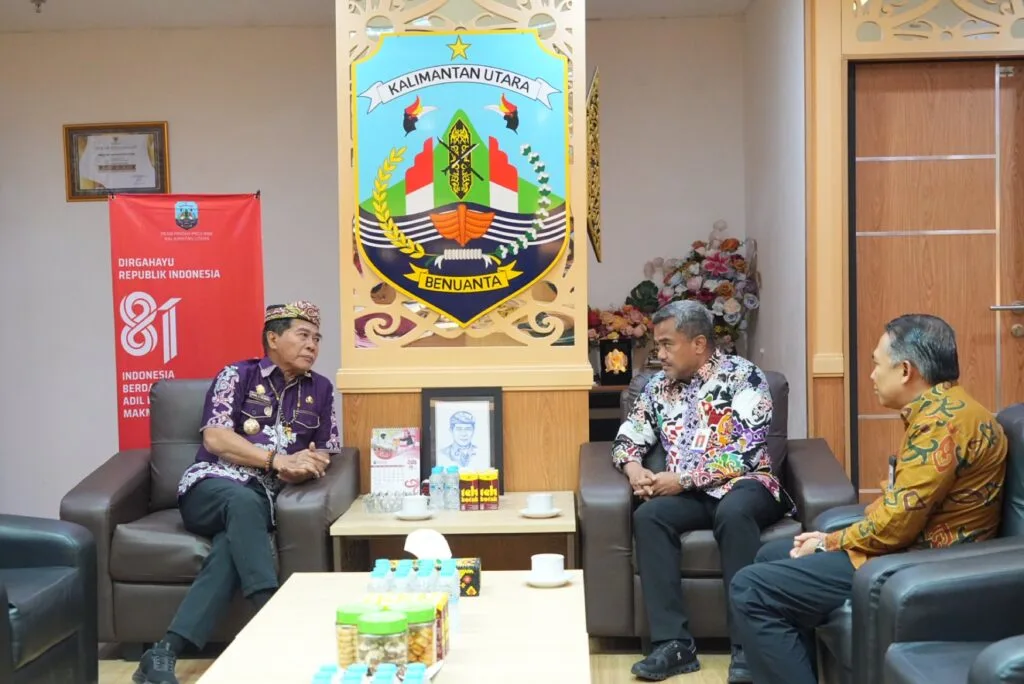
Dalam audiensi Gubernur Zainal A. Paliwang dengan Kepala OJK Misran Pasaribu, dibahas potensi komoditas kelapa, cokelat, dan rumput laut, termasuk pengelolaan limbah yang ramah lingkungan sebagai bagian dari pembangunan berkelanjutan. Gubernur menegaskan upaya terus menggali keunggulan daerah agar memberi manfaat nyata bagi masyarakat. Kuncinya bukan hanya produksi, tetapi ekosistem pembiayaan: komoditas potensial yang terkendala modal perlu dihubungkan dengan pengusaha, lembaga keuangan, penjamin, pasar, dan asuransi dalam satu ekosistem terintegrasi. Jika strategi ini berhasil, ekonomi komoditas lokal tidak lagi menjadi pelengkap, tetapi penyangga utama diversifikasi ekonomi daerah.

Kredit untuk Sektor Riil: Pertanian, UMKM, dan Ekonomi Kerakyatan
Data OJK menunjukkan bahwa sektor pertanian, kehutanan, dan perikanan menyerap kredit Rp37,18 triliun, sementara rumah tangga Rp36,44 triliun berdasarkan lokasi proyek. Angka-angka ini besar tetapi masih tertinggal dari penyaluran kredit pertambangan. Padahal, dari sisi dampak, kredit ke sektor riil inilah yang paling dekat dengan kantong warga: petani, nelayan, pelaku UMKM, dan pekerja rumah tangga.
Melalui sinergi Pemprov Kaltara dan OJK, pengembangan komoditas unggulan diharapkan berjalan seiring dengan penguatan akses pembiayaan agar produktivitas dan kesejahteraan masyarakat meningkat. Sementara itu, Misran Pasaribu menyebut industri jasa keuangan terus berupaya menyokong pertumbuhan ekonomi daerah hingga tingkat UMKM. Pernyataan ini baru bermakna jika portofolio kredit berbalik lebih proaktif ke sektor yang menyerap tenaga kerja besar. Dengan kata lain, OJK pembiayaan regional perlu menggunakan data ini sebagai dasar mengarahkan perbankan: bukan memutus kredit tambang, tetapi menahan bias dan mendorong kenaikan porsi pembiayaan ke pertanian, industri pengolahan, dan perdagangan yang menghidupi ekonomi lokal.
Koperasi Simpan Pinjam sebagai Mesin Diversifikasi Ekonomi Daerah
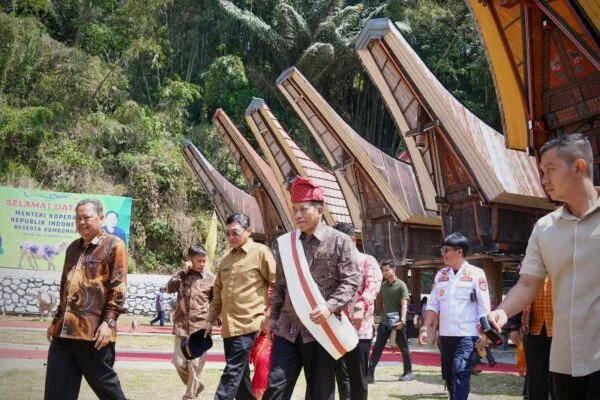
Diversifikasi ekonomi daerah butuh lembaga keuangan yang dekat dengan warga. Di sinilah koperasi simpan pinjam menjadi pemain kunci. KSP Balo’ta, misalnya, didorong untuk naik kelas dan memperluas peran sebagai penggerak utama ekonomi kerakyatan di Toraja Utara. Dengan aset yang meningkat 609 persen sejak 2014 dan mencapai sekitar Rp1,9 triliun hingga Juli 2026, koperasi ini membuktikan bahwa lembaga keuangan anggota dapat tumbuh besar tanpa meninggalkan akar komunitas.
Menteri Koperasi Ferry Juliantono mengingatkan koperasi modern tidak boleh berhenti pada usaha simpan pinjam; koperasi harus memperluas akses pembiayaan, meningkatkan kapasitas anggota, membuka pasar, mendorong produktivitas, dan menciptakan nilai tambah. KSP Balo’ta telah terlibat dalam pembinaan petani dan pengembangan perkebunan kopi percontohan. Model ini relevan bagi daerah yang ingin menguatkan ekonomi komoditas lokal: koperasi menjadi jembatan antara pembiayaan, pendampingan, dan pasar. Jika kebijakan OJK pembiayaan regional bersinergi dengan penguatan koperasi, maka arus kredit yang selama ini mengalir deras ke tambang dapat secara bertahap menghidupi jaringan usaha rakyat.
Menata Ulang Strategi Pembiayaan: Dari Boom Tambang ke Ekonomi Berkelanjutan
Penyaluran kredit pertambangan yang mendominasi bukan kesalahan tunggal perbankan, tetapi hasil dari struktur ekonomi yang bertahun-tahun memanjakan sektor ekstraktif. Namun menjadikan angka Rp50,81 triliun sebagai kebanggaan tanpa koreksi berarti mengabaikan risiko fluktuasi harga komoditas, kerusakan lingkungan, dan rapuhnya basis ekonomi lokal.
Langkah Pemprov Kaltara dan OJK memperkuat pengembangan komoditas kelapa, cokelat, dan rumput laut, sekaligus memperbaiki pengelolaan limbah, adalah sinyal bahwa arah kebijakan mulai bergeser ke ekonomi yang lebih luas dan berkelanjutan. Di sisi lain, dukungan pemerintah terhadap KSP Balo’ta agar tidak berhenti pada simpan pinjam memperlihatkan bahwa strategi diversifikasi membutuhkan tulang punggung kelembagaan yang kuat. Ke depan, tantangannya jelas: menjadikan ekonomi komoditas lokal dan koperasi simpan pinjam bukan pelengkap, tetapi mitra sejajar sektor pertambangan dalam ekosistem pembiayaan. Bila itu tercapai, dominasi tambang dalam penyaluran kredit akan berubah menjadi salah satu pilar, bukan satu-satunya penopang ekonomi daerah.