
Kesenangan sesaat, tekanan yang berulang
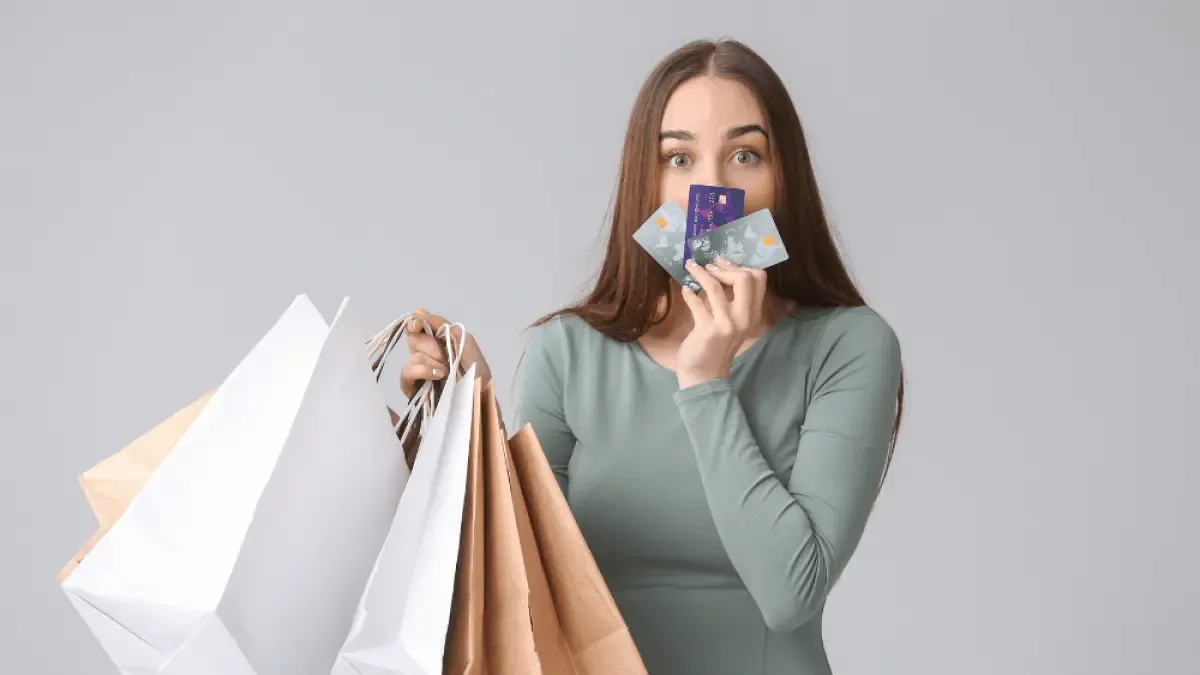
Doom spending adalah perilaku menghabiskan uang secara impulsif sebagai respons terhadap stres, kecemasan, tekanan emosional, atau ketidakpastian tentang masa depan. Polanya sering dimulai setelah hari yang melelahkan: seseorang membuka aplikasi belanja untuk menghibur diri, lalu merasa lega atau senang setelah membeli sesuatu. Namun, dorongan emosional itu tidak selalu sejalan dengan kebutuhan maupun kemampuan keuangan.
Rasa senang tersebut biasanya hanya bertahan sebentar. Setelah emosi mereda, penyesalan dapat muncul ketika uang untuk kebutuhan penting sudah terpakai. Jika pengeluaran berlebihan menambah masalah keuangan, masalah itu dapat memicu stres baru dan mendorong belanja lagi. Inilah lingkaran yang membuat belanja saat stres lebih dari sekadar kebiasaan boros: ia bisa memperberat kecemasan finansial sekaligus mengganggu ketenangan psikologis. Karena itu, solusinya bukan melarang semua kesenangan, melainkan memahami kapan dan mengapa kita terdorong membeli.
Kenali pemicu sebelum menekan tombol beli
Stres kerja, rasa bosan, tekanan hidup, dan kekhawatiran tentang penghasilan atau masa depan dapat mengubah belanja menjadi pelarian. Pengaruh media sosial dan ketakutan tertinggal tren juga bisa memancing keinginan membeli, sementara transaksi digital yang mudah mengurangi waktu untuk mempertimbangkan keputusan. Mengenali pemicu emosional membantu kita melihat pola belanja dan membuat keputusan yang tidak hanya didorong perasaan sesaat.
Sebelum berbelanja, tanyakan apakah barang itu memang dibutuhkan atau hanya dicari untuk meredakan suasana hati. Jika bukan kebutuhan mendesak, tunda keputusan selama 48 jam agar ada waktu untuk menilai manfaatnya dan melihat apakah anggaran memungkinkan. Jeda ini bukan hukuman, melainkan ruang untuk memilih dengan lebih sadar. Saat stres menjadi pemicu, alihkan perhatian ke kegiatan nonkonsumtif seperti berjalan kaki, berolahraga, bermeditasi, menulis jurnal, atau berbicara dengan teman.
Kurangi pula paparan yang membuat dorongan belanja terus muncul: batasi notifikasi aplikasi belanja, hindari membuka marketplace tanpa tujuan, dan kurangi mengikuti akun yang memicu perbandingan gaya hidup. Dengan mengenali pola dan membatasi pemicu, mengatur pengeluaran menjadi lebih mungkin dilakukan sebelum transaksi terjadi.
Buat batas yang menjaga kebutuhan dan ruang menikmati uang
Belanja impulsif dapat membuat penghasilan cepat habis, menghambat kebiasaan menabung, dan mendorong penggunaan paylater atau kartu kredit yang tidak terkendali. Ketika tagihan menambah tekanan, rasa cemas bisa meningkat dan siklus belanja saat stres semakin kuat. Karena itu, batas anggaran sebaiknya melindungi kebutuhan pokok, tabungan, dan dana darurat, sekaligus menyediakan ruang khusus untuk hiburan dan keinginan pribadi. Dengan batas yang jelas, kita tidak perlu memilih antara mengendalikan uang dan menikmati hasil kerja.
Mulailah dengan menentukan prioritas, lalu sisihkan tabungan secara otomatis agar rencana menabung tidak bergantung pada sisa uang di akhir bulan. Tidak perlu pula memeriksa saldo berkali-kali sehari: pengecekan berlebihan dapat memperbesar kecemasan finansial. Meninjau perkembangan tabungan setiap minggu bisa menjadi batas yang lebih menenangkan. Jika ingin mengambil keputusan besar, periksa tingkat stres terlebih dahulu dan beri jeda ketika emosi sedang tinggi.
Kesimpulannya, doom spending tidak diatasi dengan rasa bersalah atau larangan total. Kenali emosi dan situasi yang memicu belanja impulsif, beri waktu sebelum membeli, tetapkan prioritas, otomatisasi tabungan, dan batasi pengecekan saldo. Langkah-langkah ini membantu mengendalikan pengeluaran tanpa menutup ruang untuk menikmati uang secara wajar.