
Definisi Pajak Air Permukaan Sawit dan Inti Masalah
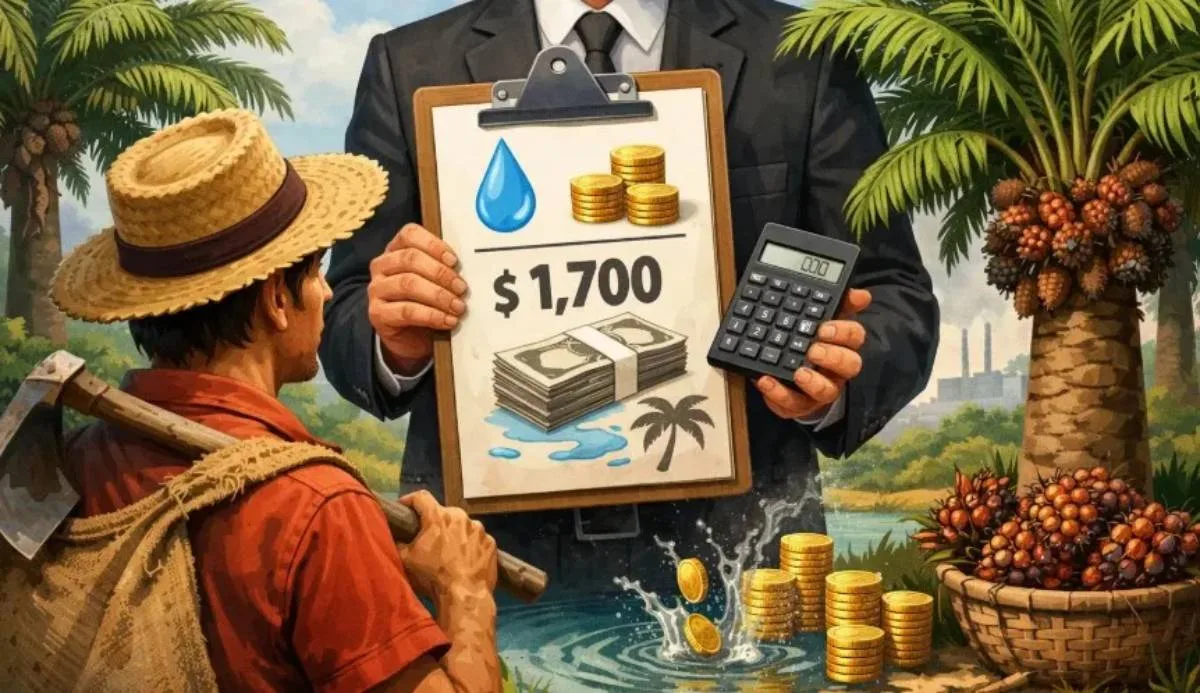
Pajak air permukaan sawit adalah pungutan yang diusulkan pemerintah daerah atas pemanfaatan air permukaan yang dikaitkan langsung dengan jumlah pohon kelapa sawit, yakni sebesar Rp1.700 per pohon sebagai basis pengenaan pajak, sehingga setiap pohon dianggap sebagai objek pajak terkait proses penyerapan air permukaan yang terjadi secara alami di lahan perkebunan. Usulan ini bukan sekadar penyesuaian tarif, melainkan perubahan cara pandang negara terhadap hubungan antara proses biologis tanaman dan aktivitas ekonomi. Di sini letak kontroversinya: pemerintah daerah mengemas kebijakan pemerintah daerah untuk mengoptimalkan penerimaan, sementara pelaku usaha dan ekonom melihat ancaman bagi viabilitas ekonomi dan logika dasar regulasi industri sawit. Ketika pohon dijadikan titik pungutan, bukan aktivitas pengambilan air dengan pompa atau pipa, garis batas antara pajak sah dan pemajakan kehidupan menjadi kabur.
Beban Biaya Perkebunan: Mengapa GAPKI Meradang
Dari sudut pandang pelaku usaha, pajak air permukaan sawit berbasis Rp1.700 per pohon adalah peluru baru yang diarahkan ke industri yang sudah kesakitan. Ketua Umum GAPKI, Eddy Martono, menilai PAP ini akan menambah beban biaya perkebunan yang kini telah dipenuhi beragam pajak dan pungutan lain. Kutipan yang layak dicatat: “Pungutan seperti ini seharusnya tidak ada karena hanya akan menambah tekanan bagi pelaku usaha”. Dalam kebun berisi jutaan pohon, beban kumulatif pajak ini mudah berubah menjadi biaya operasional yang menggerus margin, melemahkan daya saing di pasar global, dan memaksa perusahaan melakukan efisiensi keras—biasanya dengan memotong investasi produktivitas atau kesejahteraan pekerja. Respons GAPKI pun bukan reaktif sesaat: mereka menegaskan keberatan terbuka dan menyiapkan kajian mendalam soal potensi tumpang tindih regulasi air permukaan, air tanah, hingga air hujan yang belum sinkron.
Dimensi Hukum: Menabrak UU HKPD dan Berpotensi Pajak Ganda
Di tingkat hukum, usulan kebijakan pemerintah daerah ini dinilai keluar jalur. Ekonom Universitas Riau, Dr. Dahlan Tampubolon, mengingatkan bahwa UU Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD) jelas menyasar aktivitas pengambilan atau pemanfaatan air dengan alat teknik, seperti pompa atau pipa, bukan proses biologis pohon yang menyerap air secara alami. Menjadikan jumlah pohon sebagai proksi objek pajak berarti memajaki fenomena kehidupan, bukan ekstraksi yang bisa diukur dan dikontrol. Lebih jauh, Dahlan menyebut skema pajak per pohon rawan menjadi pajak ganda karena pengusaha sudah membayar PBB-P3 atas lahan yang sama. Konstruksi pajak yang saling menumpuk begini adalah disinsentif fiskal yang “bisa bikin industri sawit kita oleng”. Secara ilmiah pun lemah: sumber air sawit beragam, termasuk air hujan yang tidak seluruhnya berasal dari sungai atau kanal, sehingga sulit dikaitkan langsung dengan objek PAP.
Kekacauan Regulasi Industri Sawit dan Lintas Sektor
Usulan PAP per pohon sawit hanya gejala dari masalah yang lebih dalam: regulasi industri sawit yang saling tumpang tindih dan tidak sinkron lintas otoritas. GAPKI tengah menyiapkan kajian atas regulasi pengelolaan sumber daya air, mulai dari air permukaan, air tanah, hingga air hujan, yang dinilai kabur dan berpotensi menambah kompleksitas serta biaya bagi pelaku usaha. Ketika setiap kementerian dan pemerintah daerah bergerak dengan logika masing-masing—tanpa harmonisasi tata ruang dan aturan fiskal—industri dipaksa menanggung ketidakpastian yang struktural. Biaya utama bukan lagi investasi alat atau teknologi, tetapi biaya administrasi, kepatuhan, dan risiko sengketa akibat definisi objek pajak yang kabur. Di titik ini, regulasi bukan sekadar rambu, melainkan penghalang yang melemahkan kepercayaan investor dan menghambat agenda keberlanjutan, karena pelaku usaha sibuk bertahan dari serangan kebijakan yang saling bertentangan.
Alternatif yang Lebih Masuk Akal dan Jalan Keluar
Jika tujuan kebijakan pemerintah daerah adalah mengoptimalkan pendapatan dan menjaga sumber daya air, pengenaan pajak air permukaan sawit per pohon jelas bukan jalannya. Dahlan Tampubolon mengusulkan agar titik pajak diletakkan di Pabrik Kelapa Sawit dengan pemasangan meteran digital atau tapping box di pipa intake air, sehingga volume yang dipajaki jelas dan mudah diaudit. Ia juga menyarankan Pemprov Riau memperbarui Nilai Perolehan Air (NPA) yang sejak 2012 tidak pernah diperbarui agar relevan dengan kondisi sekarang. Di sisi lain, GAPKI akan terus memperjuangkan pembatalan kebijakan PAP Rp1.700 per pohon dan mendorong penataan regulasi air yang tidak tumpang tindih. Kesimpulannya, pajak air permukaan sawit perlu dirancang ulang: fokus pada aktivitas ekstraksi air yang terukur, bukan proses biologis pohon, sambil memastikan penerimaan pajak kembali ke perbaikan infrastruktur dan rehabilitasi lingkungan.