
Apa Itu Pajak Air Permukaan Sawit per Pohon dan Mengapa Ramai Ditolak?
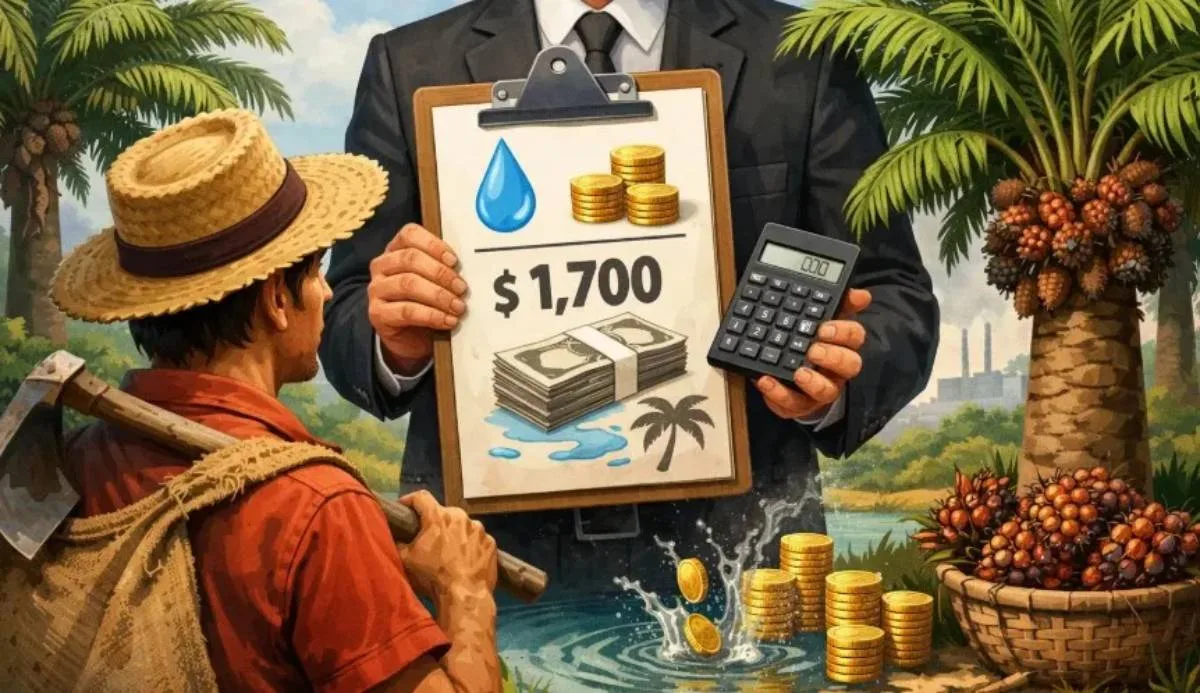
Pajak Air Permukaan sawit per pohon adalah usulan pungutan daerah yang mengenakan tarif tertentu atas setiap pohon kelapa sawit di kebun, dengan dalih bahwa pohon sawit menyerap dan memanfaatkan air permukaan untuk menunjang proses biologis dan produksi, sehingga pemerintah daerah merasa berhak memajaki aktivitas tersebut sebagai sumber penerimaan baru bagi kas daerah. Usulan ini memicu perdebatan karena menggeser konsep pajak air dari pengambilan air dengan teknologi ke proses alamiah tumbuhan, yang berpotensi mengubah cara negara memandang dan mengenai pajak atas ekosistem dan aktivitas budidaya di sektor perkebunan. Inti persoalan dalam polemik ini bukan sekadar besaran Rp1.700 per pohon, melainkan logika kebijakan di baliknya. Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI) menyampaikan keberatan atas rencana pemerintah daerah yang akan memberlakukan Pajak Air Permukaan (PAP) sebesar Rp1.700 per pohon kelapa sawit. Bagi pelaku usaha, ini bukan tambahan kecil, melainkan sinyal bahwa regulasi perkebunan sawit bergerak ke arah yang makin menghukum, bukan membina. Di titik inilah kepentingan fiskal daerah berhadapan langsung dengan keberlanjutan bisnis dan nasib petani kecil.
Keberatan GAPKI: Beban Pajak Bertumpuk dan Daya Saing yang Terkikis
Penolakan GAPKI terhadap Pajak Air Permukaan sawit bukan reaksi emosional, melainkan respon atas beban pajak industri kelapa sawit yang sudah menumpuk dan menggerus ruang gerak usaha. Kebijakan ini dinilai berpotensi menambah beban berat bagi industri sawit nasional yang saat ini tengah menghadapi berbagai tantangan. Ketua Umum GAPKI, Eddy Martono, menegaskan bahwa industri kelapa sawit saat ini sudah dibebani berbagai kewajiban pajak dan biaya lainnya. Menghadapi fluktuasi harga global, tambahan pungutan di hulu akan langsung menekan margin, memaksa perusahaan merasionalisasi biaya—yang ujungnya bisa mengenai petani dan pekerja kebun. Pernyataan "Pungutan seperti ini seharusnya tidak ada karena hanya akan menambah tekanan bagi pelaku usaha" menjadi kutipan kunci yang menunjukkan sikap GAPKI. Ini bukan sekadar soal menolak satu jenis pajak, tetapi kritik terhadap pola kebijakan pemerintah daerah sawit yang dianggap reaktif: menyasar sumber uang cepat, tanpa memikirkan dampak jangka panjang pada investasi, modernisasi kebun, dan kemampuan industri bertahan dalam persaingan global. Dalam iklim ketidakpastian harga, pajak baru adalah bensin tambahan di atas api yang sudah menyala.
Perspektif Ekonom: Menabrak UU HKPD dan Mengacaukan Logika Pajak
Sudut pandang akademik mempertegas bahwa masalah usulan pajak ini bukan hanya berat secara ekonomi, tetapi rapuh secara hukum. Ekonom Universitas Riau, Dr. Dahlan Tampubolon, menyoroti usulan Pajak Air Permukaan perkebunan sawit oleh Pansus Optimalisasi Pendapatan Daerah DPRD Riau yang berpotensi melanggar UU HKPD karena dalam regulasi itu jelas, yang dipajaki adalah aktivitas pengambilan atau pemanfaatan air memakai alat teknik macam pompa atau pipa, bukan proses biologis pohon yang menyerap air secara alami dari tanah. Menggeser objek pajak dari aktivitas ekonomi ke proses kehidupan tumbuhan adalah langkah yang bisa membuka tuduhan bahwa negara memajaki kehidupan, bukan produksi. Dahlan juga mengingatkan bahwa proksi jumlah pohon problematik secara ilmiah dan administratif: sumber air sawit bermacam-macam, termasuk air hujan, dan sulit dikaitkan langsung dengan air permukaan yang menjadi ranah PAP. Lebih jauh, skema pajak per pohon ini rawan jadi pajak ganda karena pengusaha sudah bayar PBB-P3 untuk lahannya, lalu dicekik lagi dengan pajak berbasis jumlah pohon di atas lahan yang sama. Ini namanya disinsentif yang tidak nyambung, bisa bikin industri sawit "oleng"—bukan karena pasar, tetapi karena kebijakan yang salah arah.
Dampak ke Petani dan Rekomendasi: Gaspol di Sistem, Bukan di Pohon
Jika pajak air permukaan sawit per pohon diterapkan, dampaknya akan merembes sampai ke lapisan paling lemah: petani sawit kecil. Perusahaan besar mungkin bisa mengalihkan beban dengan menekan harga beli TBS, mengurangi program kemitraan, atau menunda peremajaan kebun. Petani yang tergantung pada satu komoditas akan menerima efek domino dari regulasi perkebunan sawit yang memberatkan, padahal mereka tidak punya kendali atas desain pajak daerah. Beban fiskal yang menumpuk juga merusak iklim investasi: investor akan melihat kawasan sawit sebagai tempat yang mahal secara regulasi, sehingga ekspansi dan modernisasi bisa terhambat. Alih-alih mengejar proksi kasar berupa jumlah pohon dan membuka ruang sengketa data di lapangan, Dahlan menyarankan agar titik pajak ditempatkan di Pabrik Kelapa Sawit dengan pemasangan meteran digital atau tapping box di pipa intake air, sehingga volume air jelas dan gampang diaudit. Ia juga mendorong pembaruan Nilai Perolehan Air yang sudah usang dan penggunaan penerimaan pajak untuk perbaikan jalan atau rehabilitasi lingkungan sekitar kebun. Intinya, kalau pemerintah daerah mau menata pajak air, logika kebijakannya harus bergeser: dari menghukum pohon ke memperbaiki sistem.