
Pendanaan BNPL Rp700 Miliar: Sinyal Kepercayaan ke Model Fintech Lokal
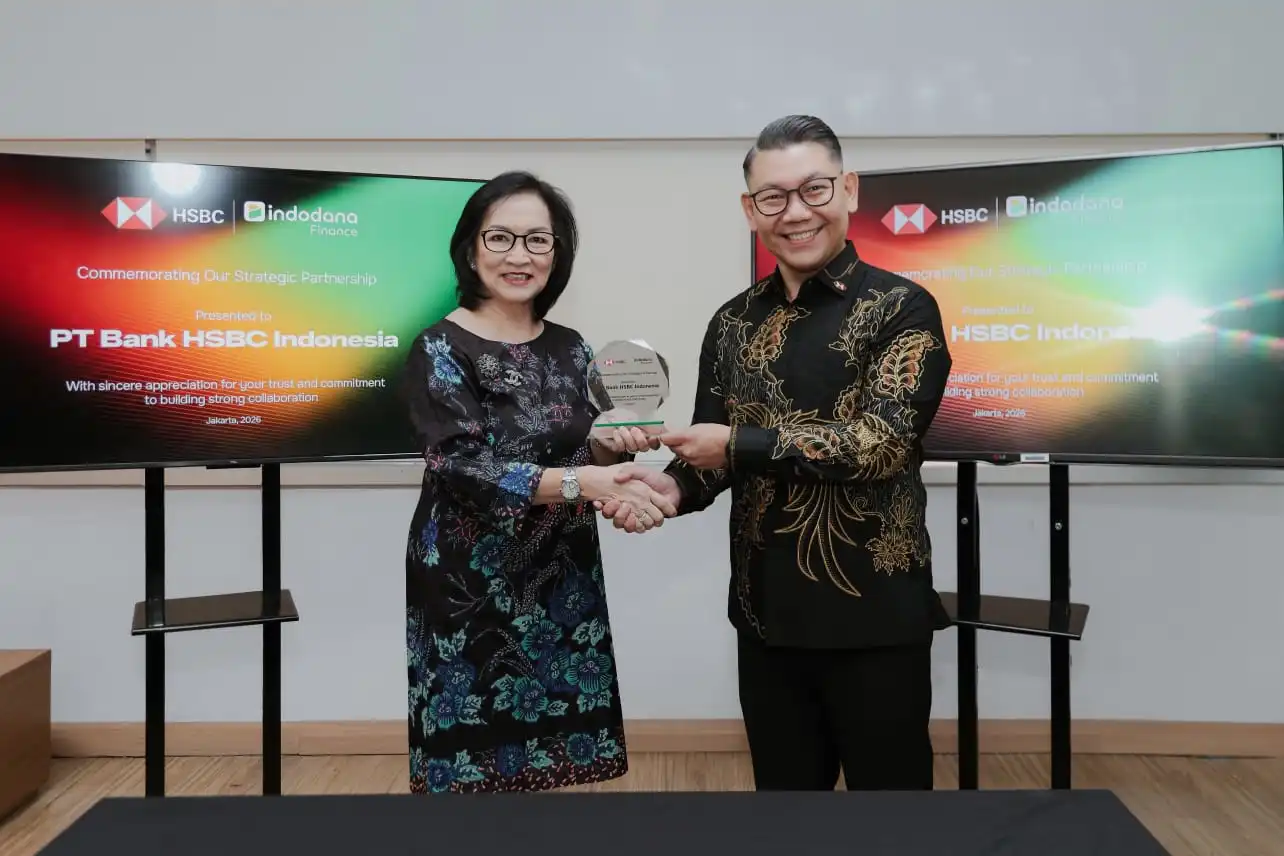
Pendanaan BNPL Rp700 miliar kepada Indodana Finance dari HSBC Indonesia adalah fasilitas kredit yang ditujukan untuk mendukung perluasan layanan Buy Now Pay Later di ekosistem Indodana PayLater, memperkuat pembiayaan konsumen melalui kemitraan strategis antara penyedia fintech pendanaan lokal yang diawasi OJK dan bank global yang ingin mendorong pertumbuhan ekosistem pembiayaan digital yang lebih inklusif. Gerakan ini menggambarkan bagaimana kolaborasi lintas lembaga keuangan tradisional dan perusahaan teknologi keuangan dapat mempercepat penetrasi BNPL Indonesia ke segmen masyarakat yang selama ini kurang tersentuh layanan perbankan konvensional. Pendanaan sebesar ini bukan sekadar tambahan sumber dana, tetapi penanda bahwa BNPL bukan lagi eksperimen pinggiran, melainkan pilar baru dalam lanskap pembiayaan konsumen yang semakin matang. Menariknya, momentum ini datang dari pemain lokal yang telah memposisikan diri sebagai bagian penting dalam rantai nilai belanja online dan offline.
Indodana–HSBC: Motif Strategis di Balik Kolaborasi BNPL
Kemitraan Indodana Finance dan HSBC Indonesia layak dibaca sebagai strategi jangka panjang, bukan transaksi sesaat. Di satu sisi, Indodana membutuhkan akses pendanaan besar untuk menopang skala BNPL Indonesia yang kian meluas dan menjaga kualitas portofolio pembiayaan konsumen. Di sisi lain, HSBC jelas melihat BNPL sebagai pintu masuk ke segmen yang selama ini relatif sulit digarap oleh bank: konsumen digital, bertransaksi kecil tapi sering, dengan pola belanja yang tidak sepenuhnya cocok dengan produk kredit tradisional. Menurut pernyataan resmi, fasilitas pendanaan Rp700 miliar itu dirancang untuk memperkuat jangkauan Indodana PayLater ke lebih banyak merchant dan pengguna. Artinya, tujuan utama bukan sekadar menambah volume kredit, tetapi mengokohkan posisi BNPL sebagai alternatif serius bagi kartu kredit dalam ekosistem belanja ritel dan e-commerce, sambil menjajaki model kolaborasi baru antara bank dan fintech pendanaan.
Perluasan Jangkauan: Dari 180 Kota ke Ekosistem BNPL yang Lebih Dalam
Indodana Finance sudah mencatat kehadiran di jaringan merchant online, offline, dan ritel di 180 kota dan kabupaten. Dengan pendanaan baru, tantangannya bukan sekadar menambah titik distribusi, melainkan memperdalam kualitas ekosistem BNPL Indonesia di setiap lokasi. Dukungan modal dari HSBC memberi ruang bagi Indodana untuk mengembangkan skema pembiayaan konsumen yang lebih tersegmentasi: tiket belanja kecil untuk kebutuhan harian, tenor berbeda untuk barang bernilai lebih tinggi, hingga integrasi di kasir fisik dan checkout digital. Namun ekspansi seperti ini memerlukan disiplin risiko dan edukasi konsumen yang serius. BNPL yang tumbuh cepat tanpa fondasi literasi keuangan berisiko menjadi bom waktu utang kecil-kecil yang menumpuk. Di sinilah komitmen terhadap pertumbuhan “sehat dan bertanggung jawab” yang disampaikan manajemen Indodana harus diterjemahkan ke praktik: seleksi pengguna, transparansi biaya, dan mekanisme penagihan yang beretika.
Pendanaan Fintech di Kawasan dan Posisi BNPL dalam Lanskap Pembiayaan
Pendanaan HSBC ke Indodana Finance menambah bukti bahwa fintech pendanaan di kawasan Asia Tenggara memasuki fase kedewasaan baru. Bank global tidak lagi memosisikan BNPL sebatas pesaing, melainkan mitra distribusi pembiayaan konsumen yang efektif. Ekspansi BNPL mencerminkan pergeseran dari pola pendanaan berbasis startup yang mengandalkan modal ventura, menuju skema yang lebih institusional melalui fasilitas kredit bank dan instrumen pasar modal lainnya. Bagi pengguna, ini berarti produk BNPL yang makin terintegrasi dengan sistem keuangan resmi, sementara bagi bank, BNPL menjadi kanal akuisisi data perilaku belanja yang sangat kaya. Jika tren ini berlanjut, kita akan melihat garis batas antara bank dan fintech pendanaan makin kabur. Yang muncul bukan dominasi salah satu pihak, melainkan jaringan kolaborasi di mana BNPL, kredit tradisional, dan layanan pembayaran saling menopang dalam satu ekosistem digital.
Kesimpulan: BNPL sebagai Pintu Masuk Baru Inklusi Keuangan
Pendanaan Rp700 miliar dari HSBC Indonesia ke Indodana Finance mempertegas satu hal: BNPL telah naik kelas menjadi instrumen serius pembiayaan konsumen, bukan sekadar fitur tambahan di aplikasi belanja. Kepercayaan bank internasional terhadap model bisnis Indodana menunjukkan bahwa pemain lokal mampu membangun sistem risiko dan operasional yang cukup meyakinkan untuk ditopang dana institusional. Di level makro, ini mendorong inklusi keuangan melalui jalur yang lebih dekat dengan keseharian masyarakat: transaksi belanja, bukan formulir kredit rumit. Namun keberhasilan jangka panjang akan ditentukan oleh keseimbangan antara ekspansi dan kehati-hatian. Fintech pendanaan seperti Indodana harus membuktikan bahwa pertumbuhan BNPL bisa berjalan seiring dengan kesehatan portofolio dan perlindungan konsumen. Jika itu tercapai, BNPL Indonesia berpotensi menjadi etalase bagaimana kolaborasi bank–fintech mengubah wajah layanan keuangan di kawasan.