
Logistik menjadi mesin laba RISE
Kinerja emiten adalah gambaran hasil usaha perusahaan dalam periode tertentu, yang dapat dibandingkan melalui pertumbuhan pendapatan, laba, dan kontribusi tiap segmen bisnis. Pada sembilan bulan pertama 2026, RISE menonjol karena laba bersihnya tumbuh jauh lebih cepat daripada pendapatan, sedangkan TLDN dan RANS mencatat kenaikan dengan penggerak usaha yang berbeda.
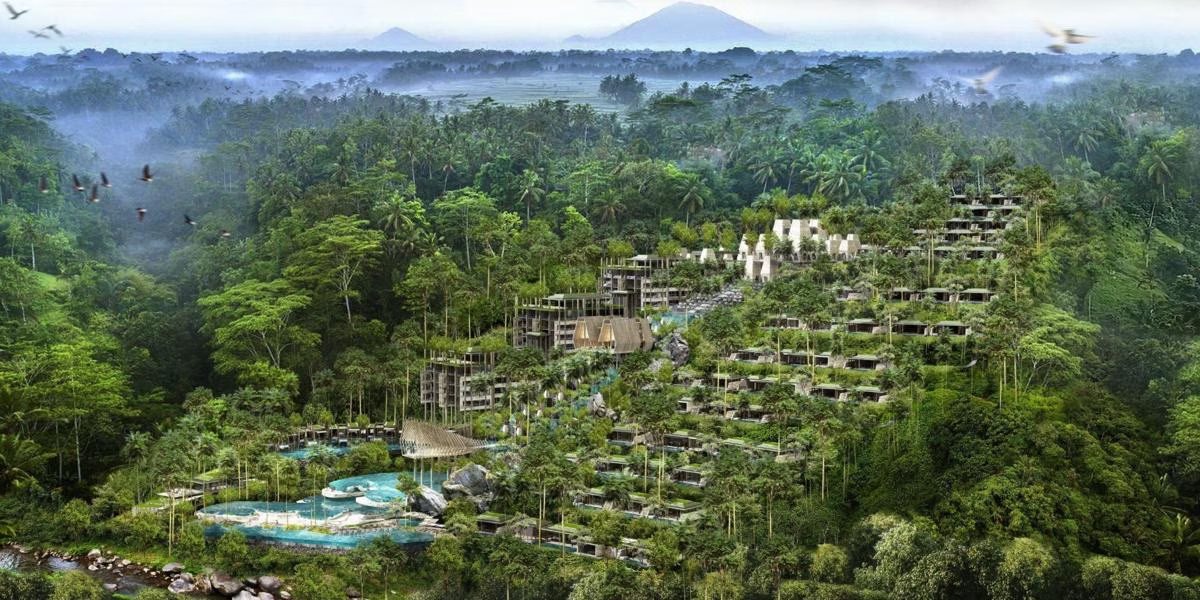
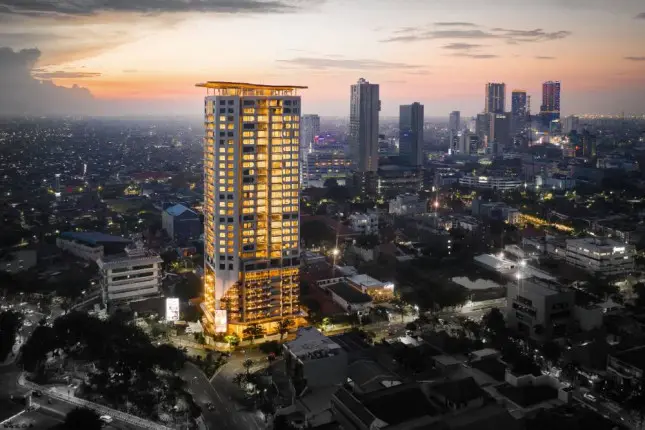
PT Jaya Sukses Makmur Sentosa Tbk (RISE), pengembang properti di bawah TANRISE Group milik Hermanto Tanoko, membukukan pendapatan Rp364,5 miliar hingga September 2026, naik 24% secara tahunan. Laba bersih RISE melonjak 183% menjadi Rp147 miliar. Selisih laju itu membuat hasil RISE paling mencolok di antara ketiga emiten, meski pertumbuhan laba yang jauh melampaui penjualan tidak dengan sendirinya menjelaskan faktor profitabilitas secara terperinci.
Pendorong utamanya adalah segmen industrial dan logistik: pendapatannya melesat 621% menjadi Rp168,6 miliar, setara sekitar 46% dari total pendapatan. Artinya, pertumbuhan RISE kini semakin bertumpu pada bisnis kawasan industri dan logistik, bukan hanya pada citra sebagai perusahaan properti. Namun, dominasi satu segmen juga membuat konsistensi pertumbuhannya penting untuk dicermati.
TLDN: penjualan sawit tumbuh, laba lebih lambat
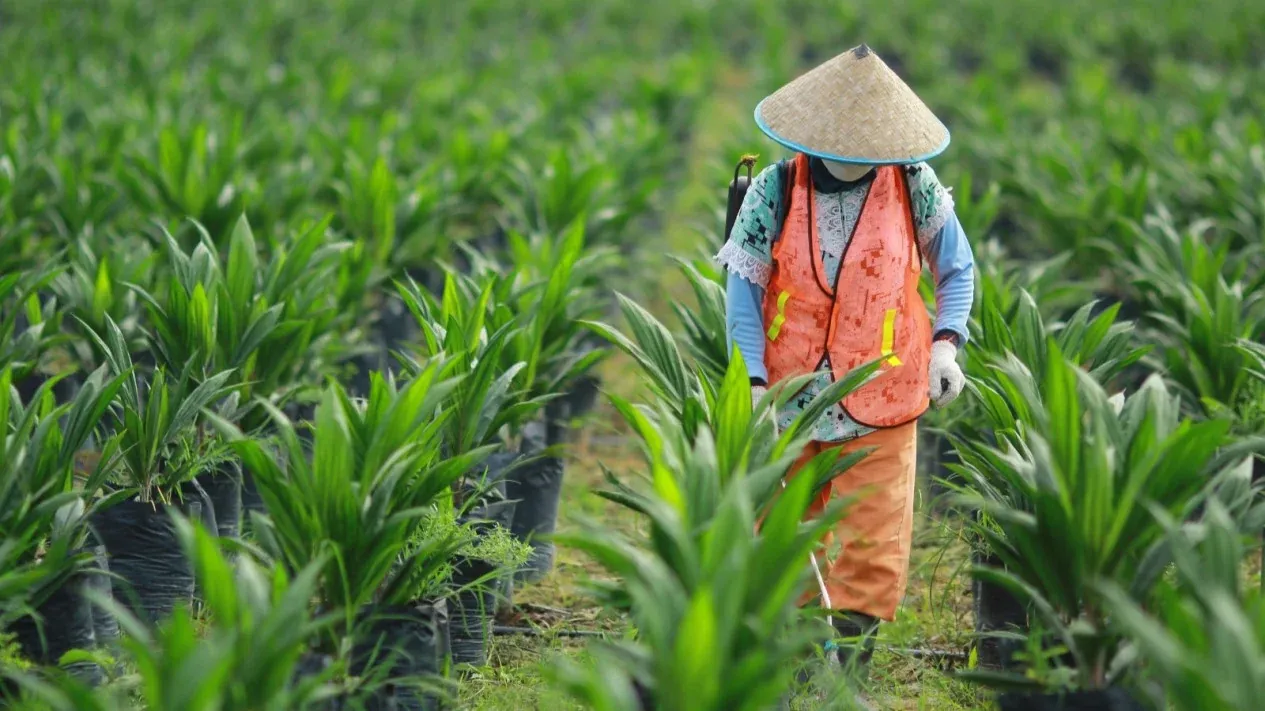
Kinerja keuangan TLDN memperlihatkan pola yang berbeda: skalanya jauh lebih besar, tetapi kenaikan laba bersihnya lebih terbatas. PT Teladan Prima Agro Tbk membukukan pendapatan Rp4,35 triliun selama sembilan bulan pertama 2026, meningkat 14,1% dibandingkan periode yang sama tahun sebelumnya. Laba bersih naik 5,5% menjadi Rp875,25 miliar dari Rp829,31 miliar.
Pertumbuhan ditopang kenaikan volume penjualan sekaligus harga jual rata-rata CPO, palm kernel (PK), dan crude palm kernel oil (CPKO). CPO tetap menjadi sumber terbesar dengan pendapatan Rp3,73 triliun, naik 12,5%; volume penjualannya bertambah 6,9% dan harga rata-ratanya meningkat 5,2%. Laba kotor tumbuh 22,7% menjadi Rp1,59 triliun, sedangkan EBITDA naik 10,4% menjadi Rp1,45 triliun.
Kontras antara pertumbuhan laba kotor dan laba bersih patut menjadi perhatian: perbaikan pada tingkat kotor belum sepenuhnya mengalir ke hasil akhir. Jadi, angka penjualan yang besar saja belum cukup untuk menyimpulkan bahwa akselerasi keuntungan TLDN sekuat RISE. Perseroan menyatakan akan memperkuat kapabilitas usaha dan mengoptimalkan aset untuk menjaga kesinambungan pertumbuhan jangka panjang.
RANS tumbuh dari hiburan dan gaya hidup
RANS berada di antara dua pola tadi: pendapatannya tumbuh lebih moderat, tetapi laba meningkat lebih cepat. PT Rans Entertainment Indonesia Tbk mencatat pendapatan Rp243,73 miliar pada Januari–September 2026, naik 5,06% secara tahunan. Laba bersih yang diatribusikan kepada pemilik entitas induk mencapai Rp37,96 miliar, tumbuh 25,47% dari Rp30,25 miliar.
Segmen hiburan dan gaya hidup menjadi penyumbang terbesar dengan pendapatan Rp169,61 miliar, sedangkan penjualan produk menyumbang Rp74,11 miliar. Namun, beban pokok penjualan naik 11,48% menjadi Rp154,18 miliar—lebih cepat daripada pendapatan. Karena itu, kenaikan laba RANS patut dicatat, tetapi laju biaya juga perlu diperhatikan sebelum pertumbuhan tersebut dianggap sebagai pola yang berkelanjutan.
Perbandingan ketiganya menunjukkan bahwa pertumbuhan pendapatan emiten tidak otomatis menghasilkan profil laba yang sama. RISE menawarkan lonjakan laba dengan tumpuan baru pada logistik dan kawasan industri; TLDN mengandalkan volume serta harga komoditas sawit; sementara RANS membesarkan laba dari bisnis hiburan dan gaya hidup. Kesimpulannya, angka RISE paling menonjol dari sisi pertumbuhan laba, tetapi tiap emiten menghadapi sumber pertumbuhan dan pertanyaan keberlanjutan yang berbeda.