
Akses pembiayaan dimulai dari catatan usaha yang jelas
Pembiayaan UMKM adalah dukungan dana dari lembaga keuangan untuk membantu usaha mikro, kecil, dan menengah memenuhi kebutuhan operasional serta mengembangkan usahanya. Namun, peluang memperoleh dana sering terhambat ketika catatan keuangan pelaku usaha belum tertata dan informasi usahanya sulit dinilai oleh pemberi pembiayaan. Pada 31 Oktober 2026, Bank Indonesia Perwakilan Sumatera Barat memperkuat akses pembiayaan UMKM dengan mendorong penggunaan Sistem Informasi Aplikasi Pencatatan Informasi Keuangan (SIAPIK) dan basis data profil usaha BISAID. Langkah ini tepat sasaran: aplikasi pencatatan usaha membantu pemilik bisnis menyusun rekam keuangan yang lebih rapi, sehingga persyaratan pengajuan pembiayaan ke perbankan lebih mudah dipenuhi. Digitalisasi bukan jaminan pinjaman disetujui, tetapi dapat membuat kondisi usaha lebih terbaca dan mengurangi hambatan informasi antara pelaku UMKM dan bank.
Data yang tertata perlu dihubungkan dengan pemberi dana
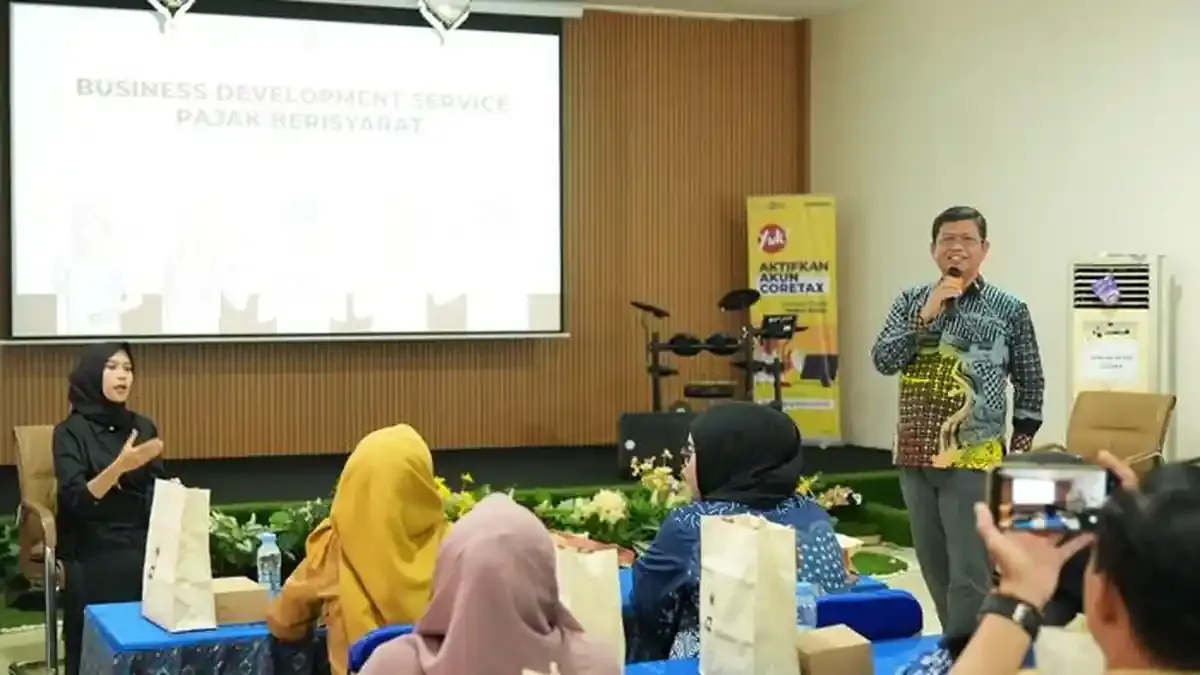
Pencatatan saja tidak cukup jika data usaha berhenti di tangan pemiliknya. Karena itu, BISAID memberi lembaga keuangan bank maupun bukan bank akses ke profil UMKM yang dapat mendukung penilaian dan penyaluran pembiayaan. Peran ini penting karena kesenjangan informasi antara pelaku usaha dan perbankan selama ini menjadi salah satu kendala memperoleh dana. BI Sumatera Barat juga melakukan pembinaan dan pendampingan, lalu mempertemukan UMKM dengan calon mitra melalui kegiatan business matching. Rangkaian tersebut lebih berguna daripada sekadar mendorong pelaku usaha mengunduh aplikasi: pencatatan membangun bukti, pendampingan membantu memperbaiki kesiapan, sedangkan pertemuan bisnis membuka jalur menuju mitra yang sesuai. Dengan begitu, akses modal usaha tidak hanya bergantung pada kemampuan mengisi formulir, tetapi juga pada kesiapan usaha dan hubungan yang dapat dibangun.
Layanan dekat dan tata kelola yang dipercaya
Di Jakarta, BUMD memperkuat tata kelola sekaligus memperluas layanan UMKM. Bank Jakarta menyatakan pembenahan mencakup kepatuhan, pengelolaan risiko, dan pengendalian internal, dengan lima prinsip sebagai landasan: transparansi, akuntabilitas, tanggung jawab, integritas, dan kewajaran. Upaya ini penting karena pembiayaan hanya bermanfaat jika nasabah juga percaya pada lembaga yang melayaninya. Bank Jakarta berencana mengembangkan sentra mikro dan sentra UMKM, dengan pendekatan yang berbeda menurut kebutuhan. Layanan bagi usaha mikro perlu dekat dengan pasar dan lokasi kegiatan mereka, sementara sentra UMKM dapat dipusatkan di beberapa lokasi. Agus H Widodo menyebut jumlah nasabah bank tersebut sekitar empat juta orang. Bagi pelaku usaha kecil, jarak layanan yang lebih pendek dapat mengurangi waktu dan kerepotan untuk bertransaksi atau mencari pembiayaan—kemudahan praktis yang membuat dukungan keuangan lebih mungkin dijangkau.
Kemudahan akses harus berujung pada pengembangan usaha
Dua pendekatan ini saling melengkapi: pencatatan digital membantu UMKM menunjukkan kondisi usahanya, sementara layanan daerah yang lebih dekat memudahkan pelaku usaha mengakses transaksi dan pembiayaan. Jika dijalankan konsisten, kombinasi tersebut dapat mengurangi hambatan administratif dan geografis yang sering lebih berat dirasakan usaha kecil dibandingkan usaha yang sudah mapan. Namun, ukuran keberhasilan bukan banyaknya aplikasi atau sentra layanan yang dibuka. Yang lebih penting ialah apakah pelaku usaha mampu memakai catatan keuangannya, memperoleh pendampingan yang sesuai, dan menemukan layanan yang dekat dengan kebutuhan sehari-hari. BI Sumatera Barat menargetkan penguatan daya saing agar UMKM dapat berkembang dan bersaing di pasar global, sedangkan perluasan layanan Bank Jakarta diarahkan untuk mendukung transaksi serta pembiayaan pengembangan usaha. Akses yang mudah baru bernilai ketika benar-benar membantu usaha bergerak maju.