
Pendampingan harus menjawab kebutuhan setempat
Pendampingan UMKM adalah dukungan praktis yang membantu pelaku usaha mengelola keuangan, memahami pilihan pembiayaan, dan memakai layanan transaksi sesuai kebutuhan bisnisnya. Di Desa Bongo, Gading Serpong, dan Bontosunggu, pendekatan BRI memperlihatkan bahwa akses modal akan lebih berarti ketika disertai pengetahuan dan layanan yang mudah dijangkau. Bentuk dukungannya berbeda karena hambatan tiap komunitas pun tidak sama: pengusaha desa memerlukan akses transaksi tanpa kendala jarak, pelaku usaha perkotaan menghadapi persaingan serta perubahan perilaku konsumen, sementara sebagian UMKM masih perlu memahami prosedur kredit. Penganugerahan Desa BRILiaN kepada Bongo menjadi pemicu edukasi literasi keuangan bagi warga pesisir Batudaa Pantai, bukan sekadar seremoni. Perbedaan ini penting: satu paket bantuan seragam belum tentu menyelesaikan masalah yang paling mendesak. Ukuran keberhasilan semestinya bukan banyaknya program, melainkan apakah pelaku usaha siap menggunakannya.
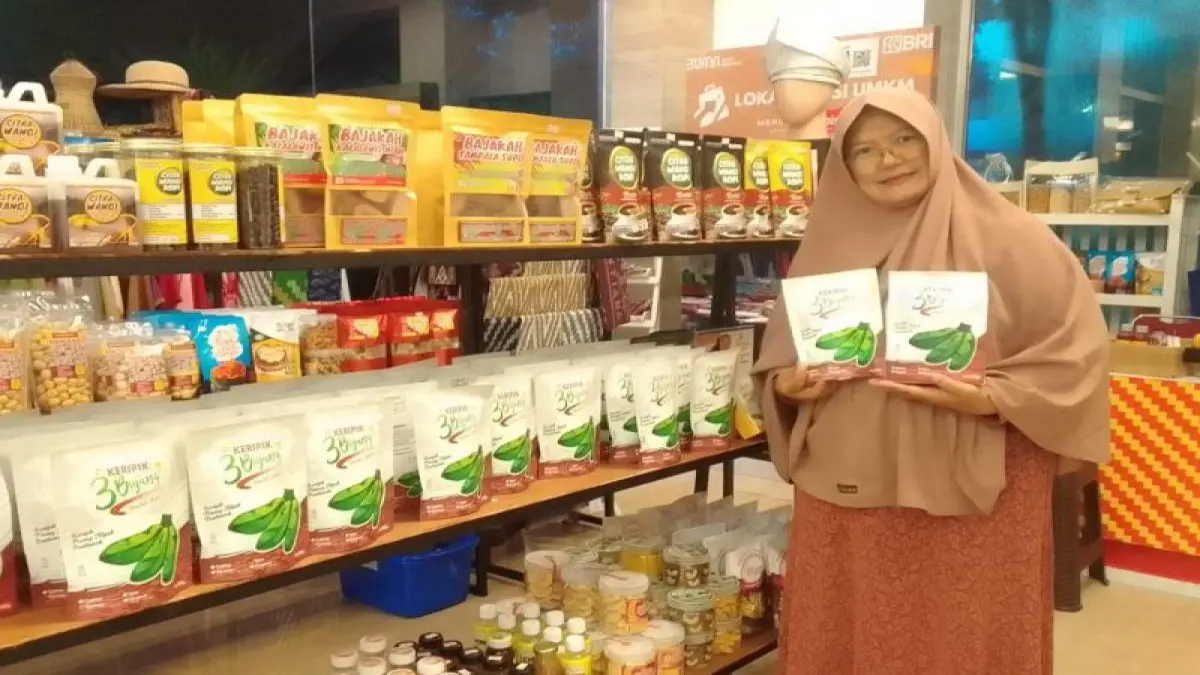
Di Bongo, program Desa BRILiaN mengaitkan kredit produktif dengan penguatan layanan digital UMKM. BRI mengenalkan pembiayaan untuk membantu usaha memperbesar skala, menambah produksi, dan memperluas pasar, sambil mendorong kebiasaan menabung sebagai dasar pengelolaan keuangan. BRImo ditawarkan untuk transaksi usaha yang cepat dan dapat dilakukan tanpa terikat jarak maupun waktu. Kombinasi ini masuk akal bagi pelaku usaha yang harus menangani pembayaran sekaligus menjaga modal kerja. Namun, ketersediaan aplikasi saja tidak menjamin pemanfaatan: edukasi dan saluran konsultasi tetap dibutuhkan. Warga Batudaa Pantai dapat menindaklanjuti pertanyaan atau kebutuhan melalui BRI Unit Batudaa. Dengan demikian, pendekatan Bongo menyatukan akses modal dan transaksi digital, tetapi juga menyisakan pekerjaan penting, yakni memastikan warga memahami produk dan menggunakannya sesuai kemampuan usaha.
Gading Serpong mendekatkan layanan ke komunitas
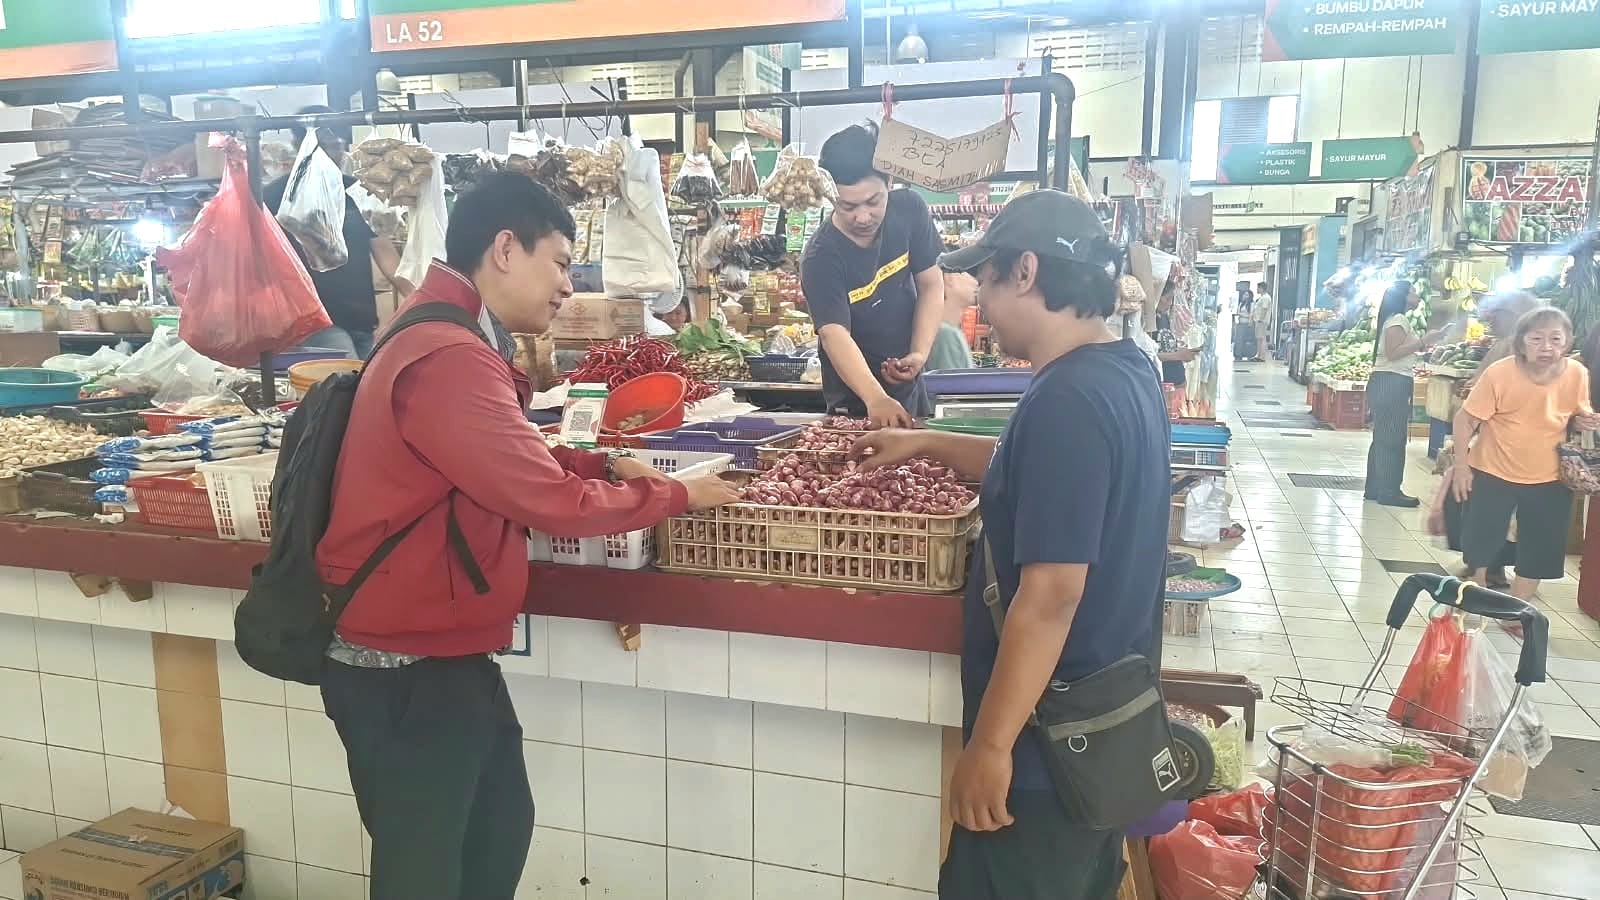
Di Gading Serpong, strategi lebih bertumpu pada pendampingan usaha dan perluasan titik layanan melalui AgenBRILink. BRI menempatkan Mantri sebagai pendamping yang membantu pelaku usaha mengenali potensi bisnis, memahami kebutuhan pembiayaan, dan menentukan pengembangan sesuai kondisi masing-masing nasabah. Peran ini penting ketika UMKM menghadapi persaingan, perubahan kebiasaan konsumen, serta kebutuhan tambahan modal; keputusan pembiayaan yang tidak cocok dapat menambah beban, bukan memperkuat usaha. AgenBRILink melengkapi pendekatan tersebut dengan mendekatkan transaksi perbankan kepada masyarakat, sekaligus membuka peluang usaha bagi agen. Layanan seperti BRImo, QRIS, dan BRIZZI juga masuk dalam ekosistem yang dikembangkan untuk mempermudah akses keuangan. Dibanding Bongo yang menonjolkan kredit produktif dan transaksi melalui aplikasi, Gading Serpong lebih jelas menekankan jaringan manusia dan titik layanan lokal.
Kelebihan model ini adalah pilihan akses yang tidak bergantung pada satu kanal: warga dapat menggunakan layanan digital atau mendatangi agen yang lebih dekat. Akan tetapi, keberadaan jaringan baru bernilai jika didukung pemahaman tentang biaya, keamanan, dan penggunaan layanan. Karena itu, pendampingan bukan pelengkap bagi teknologi, melainkan penghubung agar alat transaksi benar-benar berguna. Pemimpin Cabang BRI Gading Serpong, Bagus Dwi Haryo, menyebut UMKM, Mantri, AgenBRILink, dan penggerak komunitas sebagai bagian penting penggerak ekonomi. BRI setempat menyatakan akan meneruskan pendampingan serta membuka kesempatan bagi masyarakat untuk mengembangkan potensi ekonominya. Menjelang ulang tahun ke-131 BRI, komitmen tersebut memberi konteks bagi perluasan inklusi keuangan, tetapi dampak jangka panjang tetap perlu dilihat dari apakah usaha mampu berkembang dan masyarakat memperoleh layanan yang sesuai.

Bontosunggu membekali pelaku usaha sebelum mengajukan modal
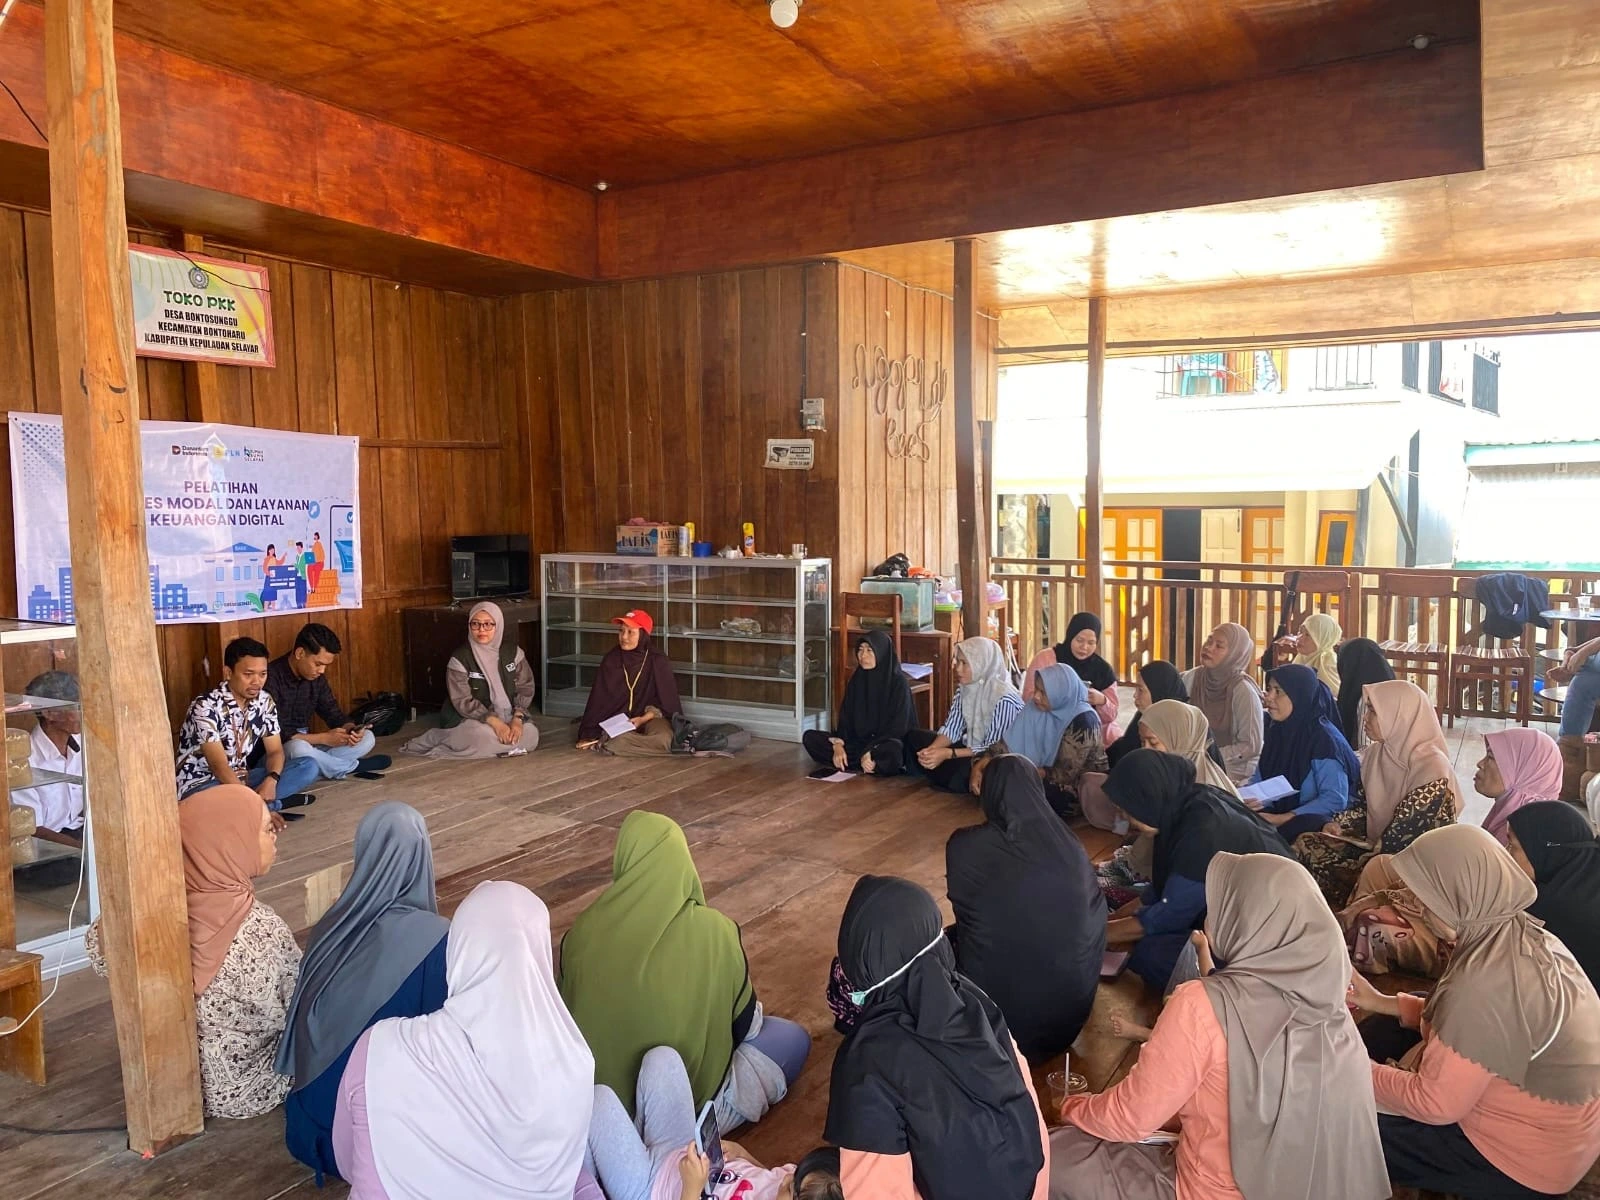
Di Desa Bontosunggu, Rumah BUMN Selayar mengambil jalur yang lebih terarah pada kesiapan mengakses pembiayaan formal. Pada Jumat, 6 November 2026, pelatihan bertajuk “Akses Modal dan Layanan Keuangan Digital” diikuti 20 pelaku usaha dan staf desa. Materinya membahas persyaratan administrasi, kelayakan kredit, serta pilihan fasilitas pembiayaan BRI, termasuk Kredit Usaha Rakyat (KUR) dan pembiayaan komersial. Pendekatan ini menjawab kendala yang sering mendahului pengajuan: pelaku usaha belum memahami dokumen yang diperlukan atau belum tahu jenis pembiayaan yang sesuai. Rumah BUMN berfungsi sebagai jembatan agar calon peminjam mengenali proses sebelum berhadapan dengan lembaga keuangan. Dibanding Bongo yang menggabungkan edukasi dengan dorongan memakai BRImo, pelatihan di Bontosunggu lebih tegas memusatkan perhatian pada pengetahuan pembiayaan dan kesiapan administratif.
Nilai praktis pelatihan akan terlihat jika pemahaman berlanjut menjadi langkah yang tepat, bukan sekadar dorongan untuk berutang. Kegiatan itu membuka komunikasi langsung antara peserta potensial dan pihak perbankan; pelaku usaha yang siap serta memenuhi persyaratan dapat ditindaklanjuti melalui verifikasi BRI. Rumah BUMN Selayar juga berharap peserta mampu memahami prosedur, menyiapkan dokumen, dan memilih fasilitas yang sesuai. Inilah pembeda penting dari dua komunitas lain: akses modal UMKM di Bontosunggu dibangun lebih dahulu lewat literasi dan penyaringan kesiapan. Ketiga pendekatan saling melengkapi, tetapi bukan pengganti satu sama lain. Bongo menunjukkan manfaat transaksi digital, Gading Serpong mengandalkan pendampingan dan AgenBRILink, sedangkan Bontosunggu memperkuat kesiapan pembiayaan. Kesimpulannya, dukungan paling efektif bukan sekadar membuka pintu kredit atau aplikasi, melainkan memastikan pelaku usaha tahu kapan dan bagaimana menggunakannya.