
Tiga ukuran, tiga cerita kinerja
Kinerja bank adalah gambaran tentang kemampuan lembaga keuangan menghasilkan laba, menumbuhkan pendapatan, dan menjaga kualitas aset serta pendanaan di tengah perubahan ekonomi. Hasil tiga bank hingga kuartal III memperlihatkan bahwa angka laba dan pertumbuhan bunga perlu dibaca bersama, bukan dipertukarkan.
BNI menjadi pemimpin dari sisi skala laba: laba bersihnya mencapai Rp16,12 triliun, naik 6,62 persen secara tahunan hingga kuartal III-2026. Maybank Indonesia mencatat laba sebelum pajak Rp1,43 triliun selama sembilan bulan, sementara KB Bank menonjol lewat pertumbuhan pendapatan bunga bersih sebesar 28,94 persen. Perbandingan ini bukan adu angka yang setara—periode dan ukuran yang dilaporkan berbeda—tetapi memberi petunjuk tentang sumber kekuatan masing-masing.
Untuk membaca kinerja bank 2026, kesimpulan yang paling masuk akal bukan bahwa satu model pasti menang. BNI menunjukkan kapasitas menghasilkan laba besar, Maybank memadukan pertumbuhan bunga dengan pemulihan kualitas aset, dan KB Bank memperlihatkan akselerasi NII dari basis bisnis yang lebih kecil.
BNI memadukan ekspansi dan disiplin biaya dana
Laba BNI kuartal III meningkat 6,62 persen menjadi Rp16,12 triliun, sementara laba operasional sebelum pencadangan tumbuh 11,6 persen menjadi Rp27,5 triliun. Angka tersebut mengisyaratkan bahwa pertumbuhan laba tidak berdiri sendiri: pendapatan dan kemampuan mengendalikan biaya ikut menopang hasil.
Kredit BNI naik 22,2 persen menjadi Rp992,5 triliun, sedangkan pendapatan bunga bersih meningkat 13,6 persen menjadi Rp33,2 triliun. Dana murah tumbuh 19,6 persen menjadi Rp733,7 triliun dan biaya dana turun menjadi 2,77 persen. Kombinasi ekspansi kredit dan sumber dana yang lebih murah memberi BNI ruang untuk mempertahankan profitabilitas saat tekanan margin membayangi industri.
Namun, pertumbuhan kredit yang cepat tetap menuntut seleksi dan pengawasan risiko. BNI menyatakan akan memperkuat pendanaan berbasis transaksi, menerapkan kredit selektif, dan meningkatkan efisiensi digitalisasi pada kuartal IV-2026. Itu arah yang tepat: mempertahankan momentum lebih penting daripada mengejar volume tanpa kendali.
Maybank mengandalkan perbaikan kualitas aset
Laba sebelum pajak Maybank Indonesia mencapai Rp1,43 triliun dalam sembilan bulan pertama 2026. Penopangnya lebih berimbang daripada sekadar ekspansi: pendapatan bunga bersih naik 4,3 persen menjadi Rp5,75 triliun, struktur pendanaan membaik, dan kualitas aset menunjukkan perbaikan.
Kredit tumbuh 6,8 persen menjadi Rp128,39 triliun, sementara rasio kredit bermasalah bruto turun menjadi 2,1 persen dari 2,4 persen setahun sebelumnya. Beban pencadangan kerugian kredit juga berkurang 10,2 persen menjadi Rp749 miliar. Penurunan risiko ini penting karena membantu laba tanpa bergantung sepenuhnya pada pertumbuhan kredit.
Tetap ada sisi yang kurang kuat: pendapatan nonbunga turun 8,5 persen menjadi Rp1,67 triliun, sementara beban operasional meningkat 2,6 persen. Jadi, laba Maybank Indonesia memang ditopang perbaikan bunga dan aset, tetapi pemulihan pendapatan nonbunga serta pengendalian biaya masih menjadi pekerjaan. Perseroan menyatakan akan memperkuat fundamental dan efisiensi untuk mendukung pertumbuhan berkelanjutan.
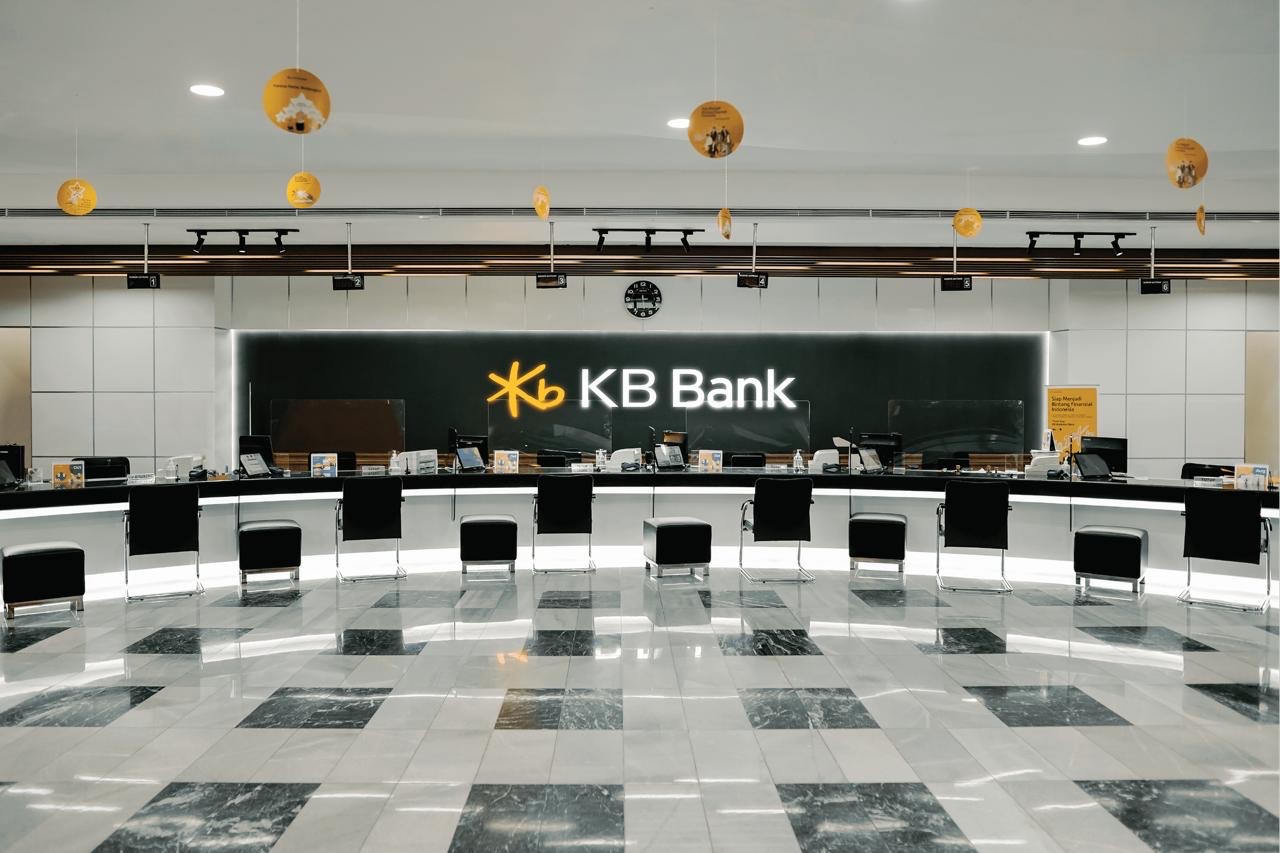
NII KB Bank melesat, tetapi pertumbuhan belum merata
Pendapatan bunga KB Bank menjadi sorotan karena NII mencapai Rp926 miliar hingga September 2026, naik 28,94 persen dibanding periode yang sama tahun sebelumnya. Kenaikan ini memperbaiki margin bunga bersih menjadi 1,71 persen, tetapi pertumbuhan tersebut belum otomatis berarti profitabilitas sudah pulih.
Outstanding kredit tercatat Rp45,68 triliun, tumbuh 3,07 persen, dengan segmen perbankan grosir sebagai pendorong utama setelah naik 11 persen. Artinya, akselerasi NII jauh lebih cepat daripada pertumbuhan kredit secara keseluruhan—sinyal yang menjanjikan, tetapi perlu diuji keberlanjutannya. Rasio pinjaman berisiko masih 21,62 persen, meski telah menurun dibanding periode setahun sebelumnya.
KB Bank masih menghadapi volatilitas nilai tukar, persaingan likuiditas, dan tekanan makroekonomi. Karena itu, angka NII yang kuat sebaiknya dibaca sebagai kemajuan dalam transformasi, bukan bukti bahwa seluruh tantangan selesai. Bank menargetkan pertumbuhan kredit berkualitas, perbaikan pendanaan, efisiensi operasional, dan tata kelola yang baik untuk menopang pemulihan profitabilitas.
Kesimpulan: laba besar bukan satu-satunya ukuran
BNI paling menonjol dalam besaran laba dan pertumbuhan bisnis, Maybank memperlihatkan kemajuan yang lebih jelas pada kualitas aset, sedangkan KB Bank mencatat laju kenaikan NII tertinggi di antara angka yang disajikan. Namun, perbedaan ukuran dan cakupan pelaporan membuat ketiganya tidak bisa diperingkat hanya dari persentase pertumbuhan.
Bagi pembaca, pelajaran utamanya adalah menilai laba bersama kualitas kredit, biaya dana, dan kemampuan mengubah pertumbuhan pendapatan menjadi profit yang berkelanjutan. BNI perlu menjaga disiplin saat berekspansi, Maybank perlu membalikkan tekanan pendapatan nonbunga, dan KB Bank harus meneruskan perbaikan aset. Ketahanan jangka panjang akan ditentukan oleh konsistensi, bukan satu angka kuartalan yang mengesankan.