
Aset tak berwujud, peluang pembiayaan nyata
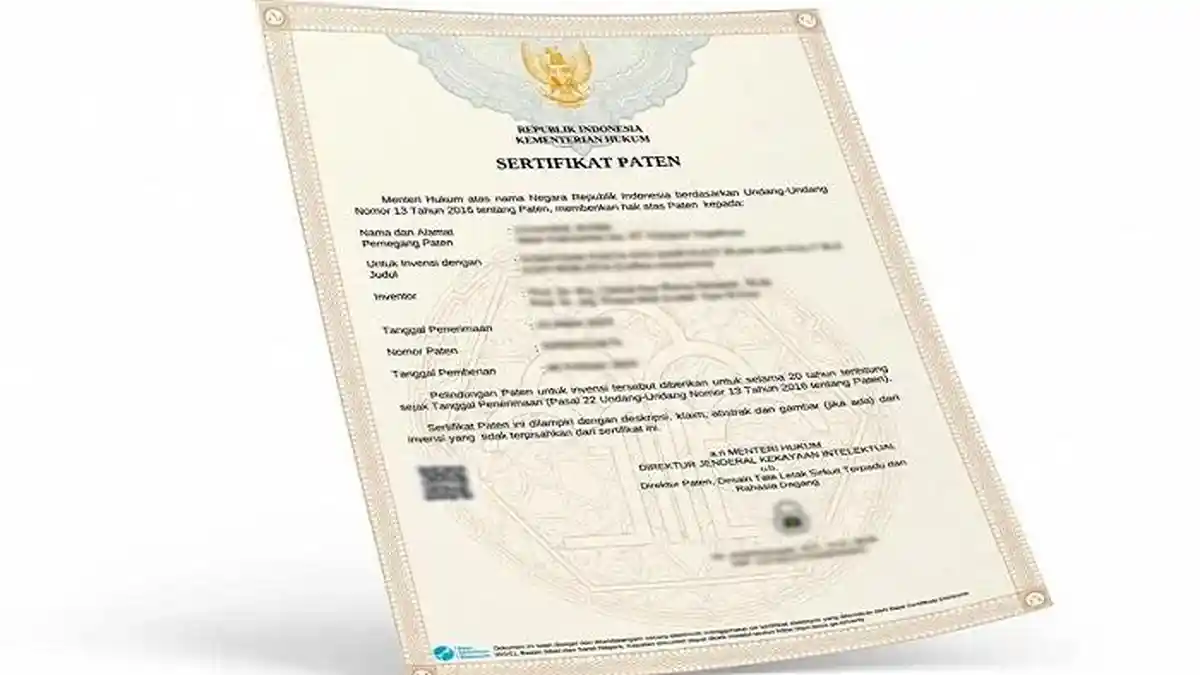
Kekayaan intelektual adalah hak hukum yang melindungi hasil kreativitas atau inovasi seseorang maupun badan usaha, termasuk merek, hak cipta, paten, desain industri, dan rahasia dagang. Bagi UMKM, aset semacam ini patut dipandang bukan hanya sebagai perlindungan, tetapi juga sebagai potensi sumber modal usaha. Merek yang dikenal konsumen dapat membedakan produk, membangun kepercayaan, dan mendukung pemasaran; jika menghasilkan pendapatan, merek memiliki nilai ekonomi yang bisa dipertimbangkan dalam pembiayaan. Ini penting karena akses modal selama ini kerap bertumpu pada aset berwujud seperti tanah, bangunan, atau kendaraan. Pergeseran menuju ekonomi berbasis pengetahuan menuntut sistem keuangan melihat lebih luas daripada agunan fisik. Namun, membuka pintu pembiayaan UMKM lewat aset intelektual bukan berarti setiap sertifikat otomatis bernilai sebagai agunan.
Pemerintah sedang menyiapkan plafon pembiayaan sebesar Rp10 triliun pada 2026 untuk pembiayaan berbasis kekayaan intelektual bagi UMKM, terutama sektor ekonomi kreatif. Angka itu adalah plafon kredit, bukan hibah atau dana yang seluruhnya dikelola satu kementerian. Skema ini lahir dari kolaborasi kementerian terkait dan penyesuaian regulasi sektor jasa keuangan agar pembiayaan dapat disalurkan perbankan, termasuk bank-bank Himbara. Artinya, peluangnya nyata, tetapi tetap berupa pinjaman yang harus memenuhi persyaratan dan dibayar kembali.
Merek sebagai jaminan perlu bukti, bukan sekadar sertifikat
Merek sebagai jaminan layak dipertimbangkan bila ada bukti bahwa hak tersebut sah dan usaha mampu mengubah reputasi menjadi arus pendapatan. Sertifikat membuktikan pendaftaran, bukan besarnya nilai ekonomi atau kelayakan kredit. Bank perlu memeriksa kepemilikan dan status hukum merek, lalu menilai bukti seperti penjualan, kontrak distribusi, lisensi, royalti, reputasi pasar, serta prospek usaha. Merek yang belum dipakai atau belum memiliki pasar mungkin belum menawarkan nilai agunan yang berarti. Karena itu, menilai merek hanya dari popularitas atau tampilan sertifikat akan membuat pembiayaan rentan terhadap perkiraan yang tidak dapat diuji.
Kerangka hukum membuka kemungkinan kekayaan intelektual menjadi objek jaminan utang melalui bentuk yang dibenarkan, termasuk fidusia. Namun, penggunaan KI sebagai objek agunan dan penjaminan kredit merupakan mekanisme berbeda yang dapat saling melengkapi, bukan hal yang boleh disamakan. Bank harus memiliki kriteria penerimaan, metode penilaian yang dapat dipertanggungjawabkan, penyesuaian risiko terhadap nilai merek, batas pembiayaan, serta prosedur pemantauan. Tahap awal yang lebih prudent adalah menjadikan merek sebagai agunan tambahan atau bagian dari paket jaminan, bukan menyetarakan semua merek dengan tanah atau bangunan.
Bank NTB Syariah dan pekerjaan rumah ekosistem
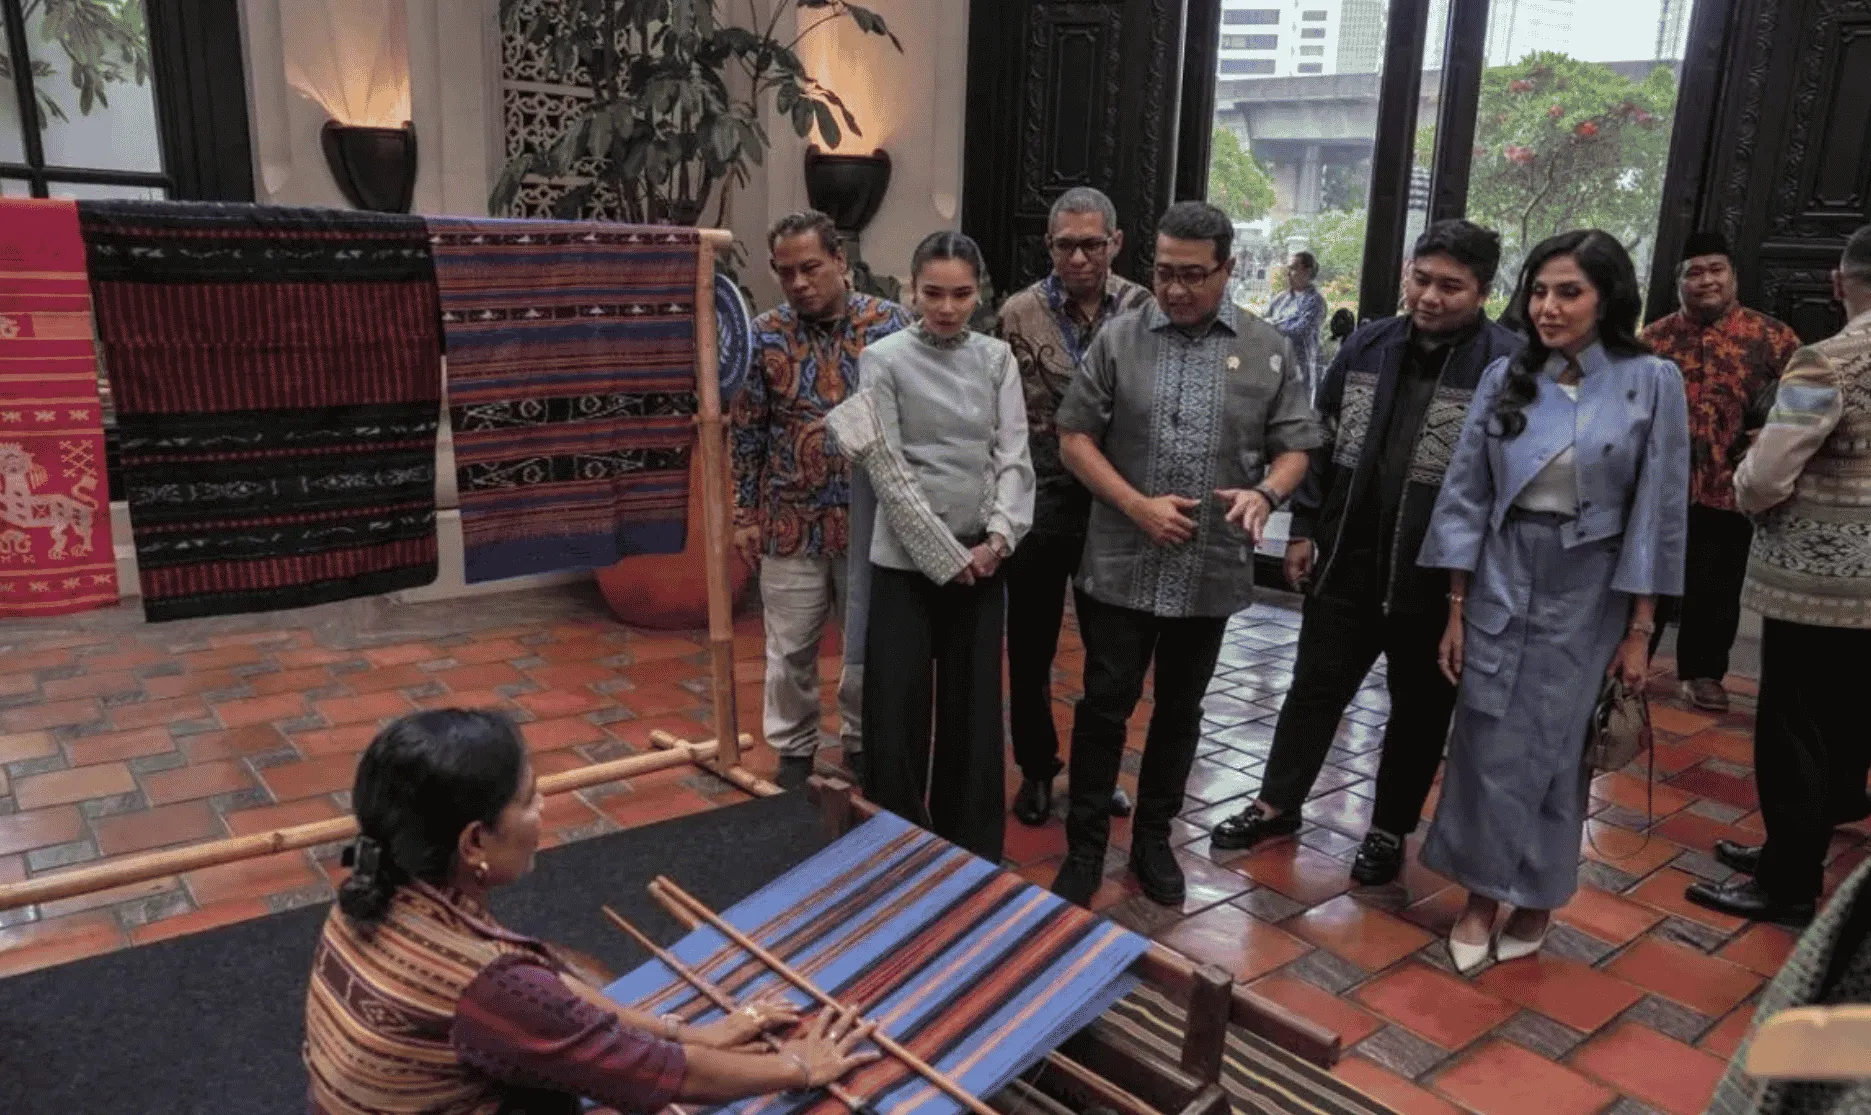
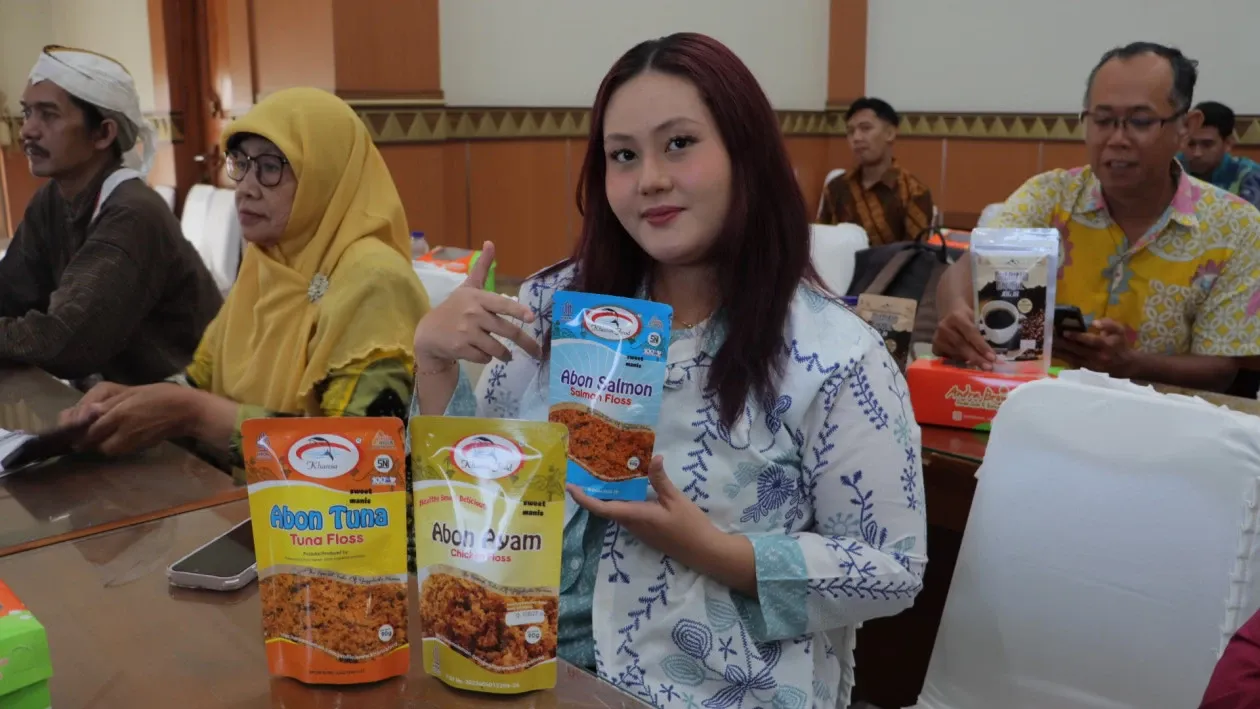
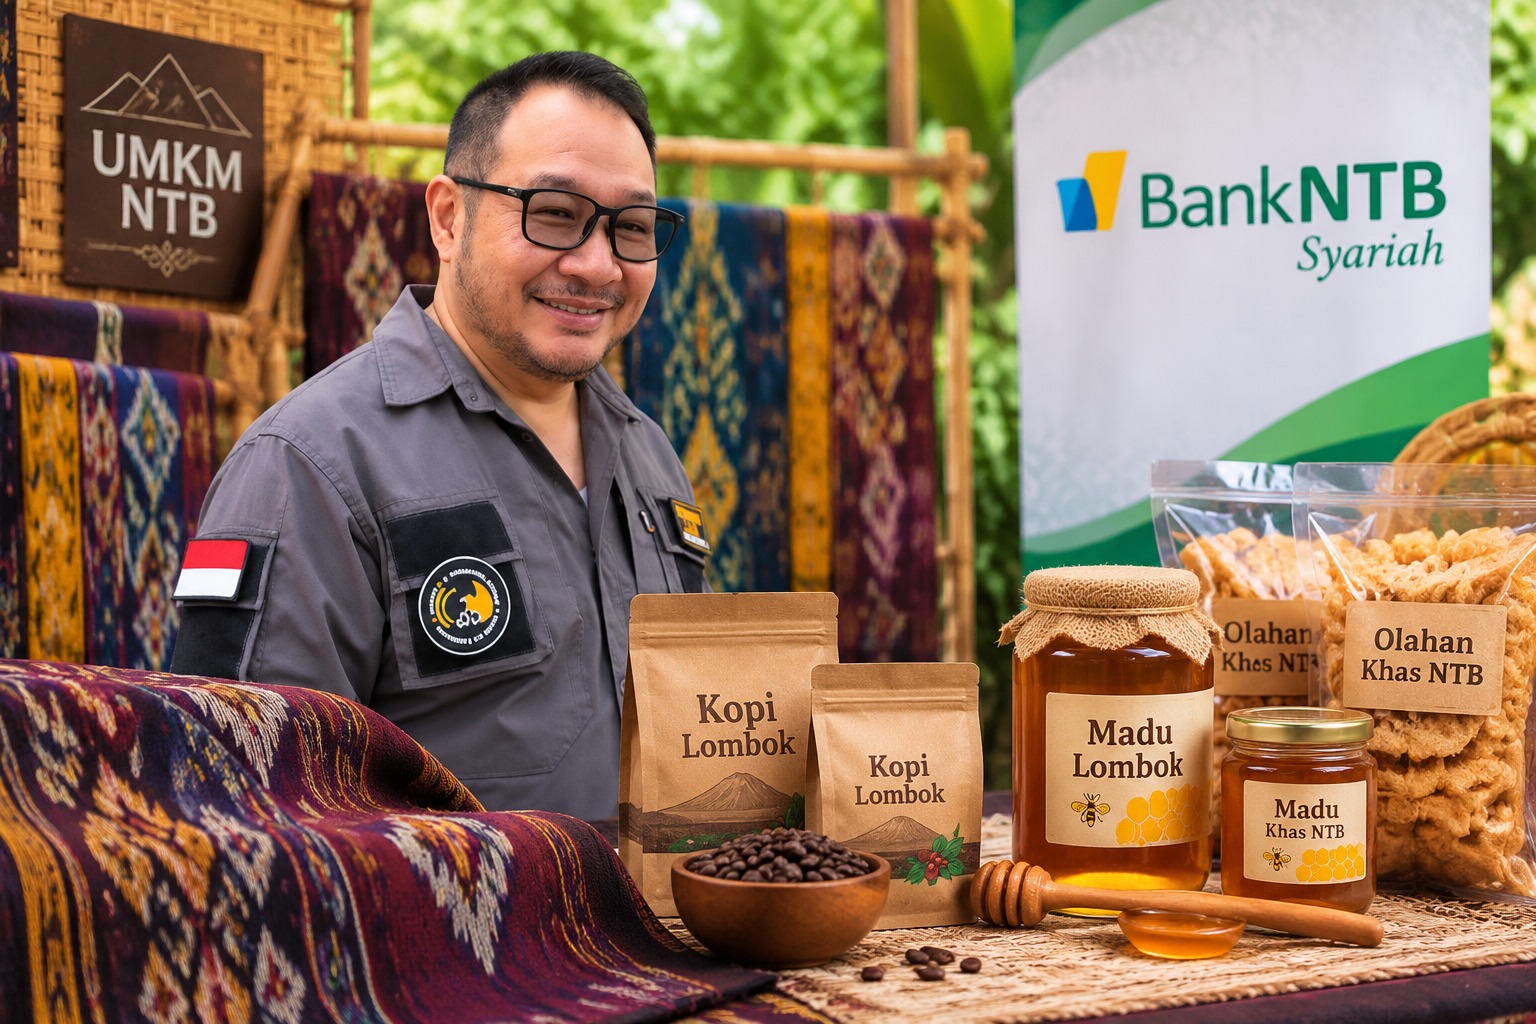
Bank NTB Syariah menjadi contoh lembaga yang dapat mengembangkan pembiayaan dengan kekayaan intelektual sebagai bagian dari jaminan, selama sesuai hukum, kebijakan internal, prinsip kehati-hatian, dan prinsip syariah. Peluang ini relevan bagi usaha tenun, kerajinan, kopi, madu, makanan olahan, fesyen, dan produk kreatif lainnya. Namun, aset intelektual tidak menghapus kewajiban bank untuk menguji kemampuan bayar: arus kas dan kinerja usaha tetap harus menjadi dasar analisis. Keberhasilan skema bergantung pada kepastian hukum, penilaian yang dapat dipertanggungjawabkan, pengikatan yang efektif, serta kepatuhan terhadap ketentuan regulator.
Bagi pelaku usaha, langkah praktisnya dimulai sebelum pengajuan: daftarkan merek, jaga kualitas, catat transaksi, kumpulkan bukti penjualan, bangun distribusi, dan kembangkan kerja sama komersial. Pendampingan untuk pendaftaran, pencatatan keuangan, penyiapan bukti usaha, serta pemahaman tanggung jawab pinjaman juga dapat membantu UMKM menilai kesiapan mereka. Pada akhirnya, kekayaan intelektual dapat memperluas pilihan modal usaha, tetapi bukan jalan pintas menuju kredit. Skema ini hanya akan dipercaya jika penilaian aset transparan, risikonya terukur, dan pembiayaan tetap bertumpu pada usaha yang sanggup membayar.