
Tujuan membuat kebiasaan menabung terasa nyata
Menabung untuk anak adalah kebiasaan menyisihkan sebagian uang secara teratur demi tujuan yang sudah ditentukan, sekaligus latihan mengelola keinginan, kesabaran, dan pilihan keuangan. Karena itu, cara mengajari menabung yang paling membekas bukan ceramah, melainkan target yang berarti bagi anak dan kemajuan yang bisa ia lihat.
Kisah seorang gadis tunarungu yang menabung sedikit demi sedikit selama kurang lebih satu tahun untuk membeli ponsel impiannya menunjukkan kekuatan pendekatan itu. Ia mengumpulkan uang dari berbagai nominal, lalu menghitung hasilnya: Rp1.487.800. Kisah ini menginspirasi, tetapi bukan tolok ukur yang harus dipaksakan kepada setiap anak. Unggahan tentangnya tidak merinci usia gadis tersebut, sumber uang tabungan, atau jenis ponsel yang diinginkannya.
Orang tua bisa mengajak anak memilih sasaran yang sesuai kebutuhannya, menentukan berapa bagian uang jajan yang akan disisihkan, lalu mencatat perkembangan tabungan. Biarkan anak ikut menghitung. Dengan begitu, ia belajar bahwa keinginan tidak harus dipenuhi dengan berutang atau meminta dibelikan saat itu juga; proses mengumpulkan uang pun menjadi bagian dari pencapaian.
Mulai dari celengan, lanjutkan dengan rekening anak
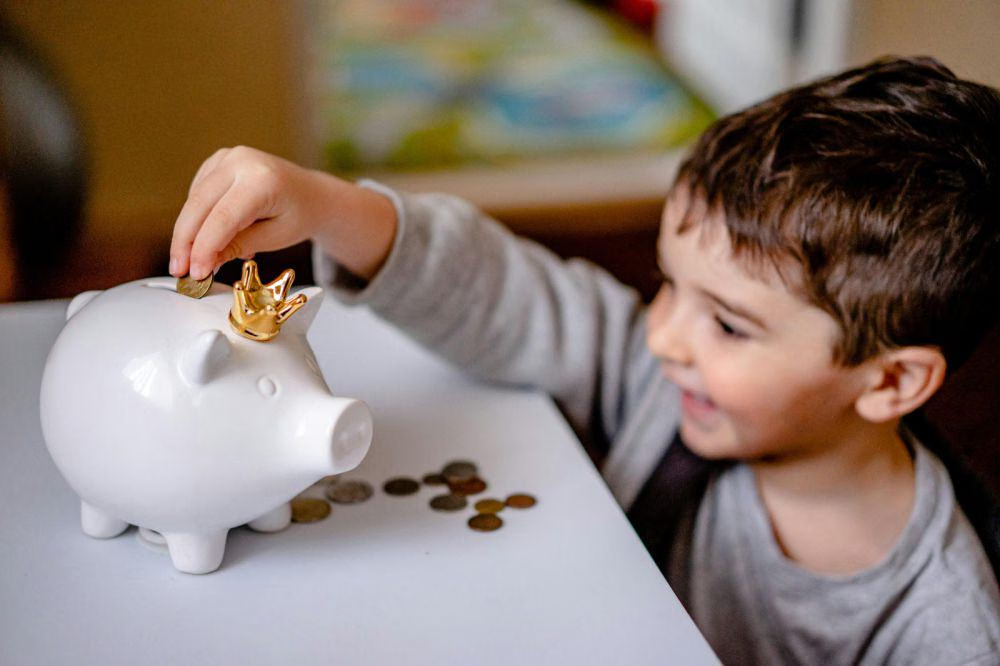
Uang receh dan celengan cocok sebagai awal karena hasilnya mudah dilihat dan disentuh. Setelah anak memahami kebiasaan menyisihkan uang, rekening bank anak dapat menjadi tempat penyimpanan yang lebih teratur sekaligus kesempatan belajar memakai layanan keuangan dengan aman. Ini bukan soal buru-buru membawa anak ke bank, melainkan memperluas pelajaran saat ia siap.
Sebelum berangkat, orang tua atau wali umumnya perlu menyiapkan KTP, Kartu Keluarga yang mencantumkan data anak, akta kelahiran, serta surat persetujuan pembukaan rekening. Persyaratan dan produk dapat berbeda antarbank, jadi tanyakan langsung kepada bank pilihan. Beberapa bank mewajibkan setoran awal, misalnya Rp100.000 di BRI atau Rp200.000 di BNI.
- Cari tahu produk tabungan anak yang tersedia dan konfirmasi syarat terkini kepada bank.
- Datang ke cabang bersama anak, minta formulir pembukaan rekening, lalu isi data anak dan orang tua atau wali.
- Serahkan dokumen untuk diperiksa, baca ketentuan rekening dan batas transaksi sebelum menandatangani.
- Lakukan setoran awal jika diwajibkan, kemudian pahami cara memantau saldo dan transaksi.
Prosedur pembukaan rekening untuk anak di bawah 17 tahun bergantung pada kebijakan masing-masing bank. Hindari menganggap dokumen, setoran, akses kartu, atau fitur aplikasi sama di semua tempat.
Ajarkan anak menjaga rekening tetap aktif dan aman
Rekening yang sudah dibuka bukan tanda bahwa edukasi keuangan anak selesai. OJK menekankan pendampingan agar rekening pelajar tidak berhenti pada tahap pembukaan, melainkan terus digunakan secara aman dan bertanggung jawab. Salah satu upayanya adalah Program Satu Rekening Satu Pelajar (KEJAR), termasuk produk Simpanan Pelajar (SIMPEL). Program KEJAR tercatat menjangkau 88,57% pelajar, dengan 59,18 juta rekening dan nilai tabungan Rp27 triliun.
Bantu anak membuat rutinitas, seperti menyetor sebagian uang jajan setiap minggu, mengecek saldo bersama, dan memahami transaksi yang muncul. Ajarkan pula untuk menjaga PIN dan tidak membagikan informasi pribadi. Rekening tidak aktif perlu diperhatikan karena dapat berisiko disalahgunakan, terutama bila data keamanan tidak dijaga.
Pendampingan bukan berarti orang tua mengambil alih seluruh keputusan. Tunjukkan cara melihat saldo dan transaksi, lalu bicarakan jika ada hal yang tidak dikenali. Ketika kebutuhan anak berubah seiring bertambah usia, bantu ia memahami pilihan produk berikutnya. Kebiasaan menggunakan rekening secara teratur dan hati-hati jauh lebih berharga daripada sekadar memiliki kartu atau buku tabungan.
Konsistensi lebih penting daripada besar setoran
Tabungan anak sebaiknya dibangun sebagai kebiasaan keluarga, bukan ujian disiplin atau perlombaan jumlah. Mulailah dengan sasaran yang masuk akal bagi anak, sisihkan secara rutin, dan beri ruang untuk membahas kebutuhan serta keinginan. Bila anak sesekali memakai sebagian uangnya, jadikan itu bahan percakapan tentang pilihan dan konsekuensinya, bukan alasan untuk mempermalukannya.
Uang receh dapat mengajarkan bahwa jumlah kecil yang disimpan berulang kali punya tujuan. Rekening kemudian menambah pelajaran tentang keamanan, saldo, dan tanggung jawab. Kesimpulannya, cara mengajari menabung yang efektif menggabungkan tujuan yang dipilih anak, rutinitas yang realistis, dan pendampingan berkelanjutan. Bukan nominal besar yang membentuk kecakapan finansial, melainkan kebiasaan menyisihkan uang dan menjaga tabungan dengan sadar.