
Aset besar, pekerjaan rumah lebih besar
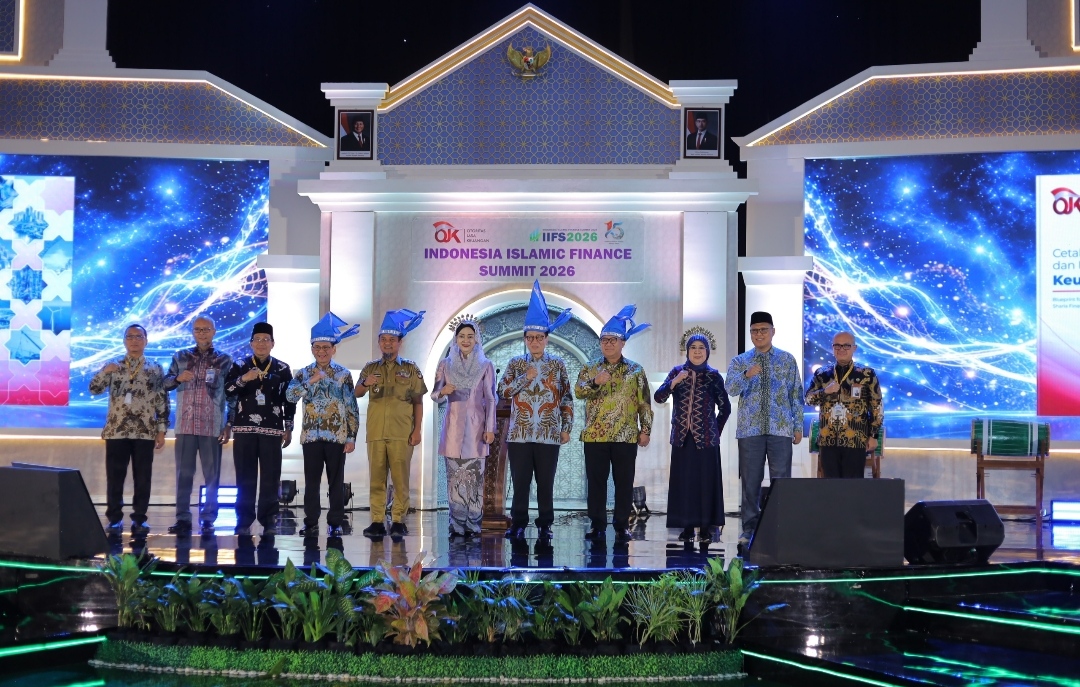
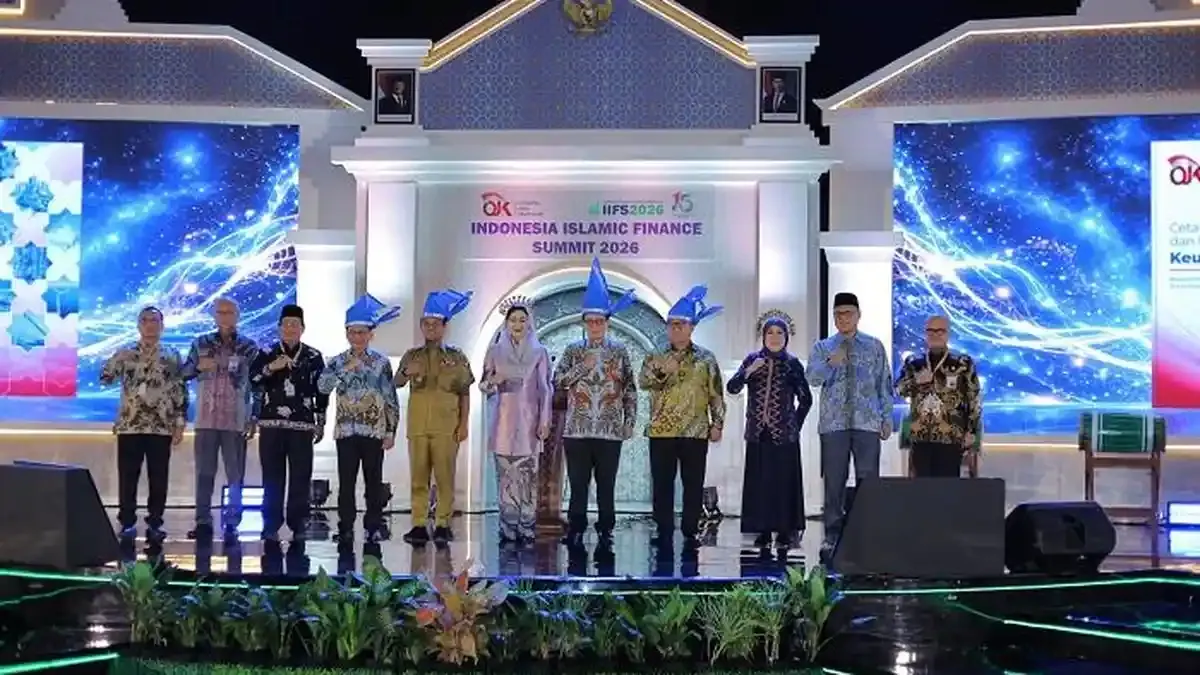
Keuangan syariah adalah layanan keuangan yang beroperasi berdasarkan prinsip syariah dan mencakup sektor komersial maupun sosial, dari perbankan hingga pasar modal, asuransi, pembiayaan, serta pengelolaan dana sosial. Karena itu, pengembangannya menuntut keterhubungan antarlembaga, bukan sekadar pertumbuhan aset masing-masing sektor. OJK meluncurkan Cetak Biru Pengembangan dan Penguatan Keuangan Syariah dalam Indonesia Islamic Finance Summit 2026 di Makassar pada 2 November 2026. Langkah ini datang ketika total aset keuangan syariah mencapai Rp3.307,73 triliun pada September 2026, naik 9,28 persen secara tahunan, tetapi pangsa pasarnya baru 11,21 persen dari total aset keuangan nasional. Angka tersebut menegaskan bahwa industri sudah cukup besar untuk menuntut koordinasi serius, namun belum cukup dominan untuk menganggap pertumbuhan sebagai keberhasilan akhir. Tantangannya ialah mengubah skala menjadi layanan yang lebih mudah dijangkau dan manfaat ekonomi yang terasa luas.
Cetak biru mesti menyatukan sektor yang berjalan sendiri-sendiri
Nilai utama cetak biru OJK terletak pada upayanya menyelaraskan sektor yang selama ini memiliki jalur pengembangan masing-masing. OJK menetapkan tiga arah: membangun industri yang sehat, kompetitif, dan inovatif; melengkapi ekosistem agar inklusif dan berkontribusi; serta menyelaraskan pengaturan, perizinan, dan pengawasan lintas sektor. Empat fondasinya mencakup teknologi dan ketahanan siber, peran perusahaan induk, kesiapan talenta, serta hubungan dengan dana sosial. Ini pilihan yang tepat: tanpa aturan yang selaras, inovasi mudah terhambat di batas antarsektor; tanpa tenaga terampil dan teknologi yang aman, ekspansi juga berisiko rapuh. Namun cetak biru hanya akan berarti jika diterjemahkan menjadi kebijakan dan program konkret, bukan berhenti sebagai daftar sasaran. OJK menyatakan akan mengawal implementasinya di seluruh sektor jasa keuangan. Ukuran keberhasilannya kelak bukan jumlah agenda yang diumumkan, melainkan apakah masyarakat memperoleh produk yang relevan, aman, dan mudah diakses.
Target pangsa 20 persen menuntut bank yang lebih kuat
Dorongan ASBISINDO agar perbankan syariah mengejar pangsa pasar 20 persen memberi cetak biru itu ujian yang nyata. Aspirasi tersebut disampaikan dalam Sarasehan Perbankan Syariah 2026 di Makassar. Dibandingkan pangsa 11,21 persen untuk keseluruhan aset keuangan syariah, target perbankan itu menunjukkan besarnya ambisi sekaligus jarak yang harus ditempuh. ASBISINDO menilai potensi ekonomi syariah masih luas dan meminta dukungan kebijakan serta sinergi regulator, pemerintah, pelaku usaha, dan pemangku kepentingan. Namun pangsa pasar tidak tumbuh karena target diumumkan. Bank perlu memperbesar skala dan kapabilitas, menawarkan produk yang berbeda, serta membangun kepercayaan melalui layanan yang kompetitif. Cetak biru dapat memberi arah lintas sektor, tetapi dorongan untuk memperkuat perbankan syariah harus tampak dalam akses pembiayaan dan mutu layanan, bukan semata-mata ekspansi neraca.

Ukur kemajuan dari manfaat bagi masyarakat
Agenda berikutnya seharusnya menghubungkan keuangan komersial dengan instrumen sosial secara nyata. OJK mendorong produk berbasis wakaf, pembiayaan dengan akad salam dan istishna paralel, serta kegiatan usaha bulion berdasarkan prinsip syariah. Bersama Kementerian Agama, OJK juga meluncurkan Sinergi Kota Wakaf dan mengapresiasi 20 bank syariah yang menjalankan Cash Waqf Linked Deposit. Arah ini menjanjikan jalur agar dana sosial dapat ikut mendukung pemberdayaan, sementara inovasi produk membuka pilihan baru bagi nasabah dan pelaku usaha. Tetapi manfaatnya perlu dinilai dari hasil yang dirasakan: apakah layanan menjangkau lebih banyak orang, pembiayaan sesuai kebutuhan, dan dana sosial terhubung dengan kegiatan produktif. Dengan aset mencapai Rp3.307,73 triliun, industri memiliki basis untuk bergerak lebih jauh. Kesimpulannya, cetak biru OJK layak menjadi titik balik hanya bila mampu menyatukan sektor, memperkuat bank, dan mengubah pertumbuhan menjadi dampak yang terukur bagi masyarakat.