
KUR harus menjadi modal untuk tumbuh
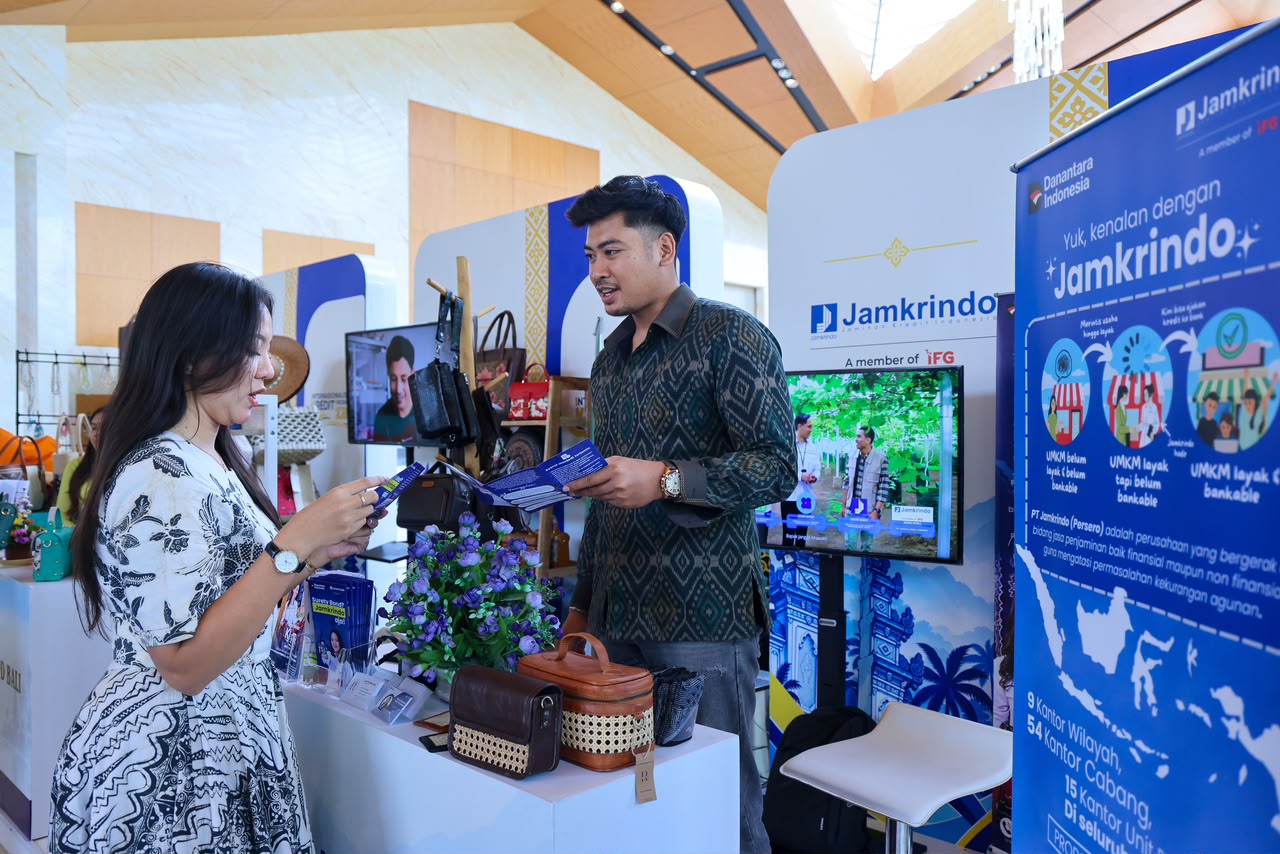
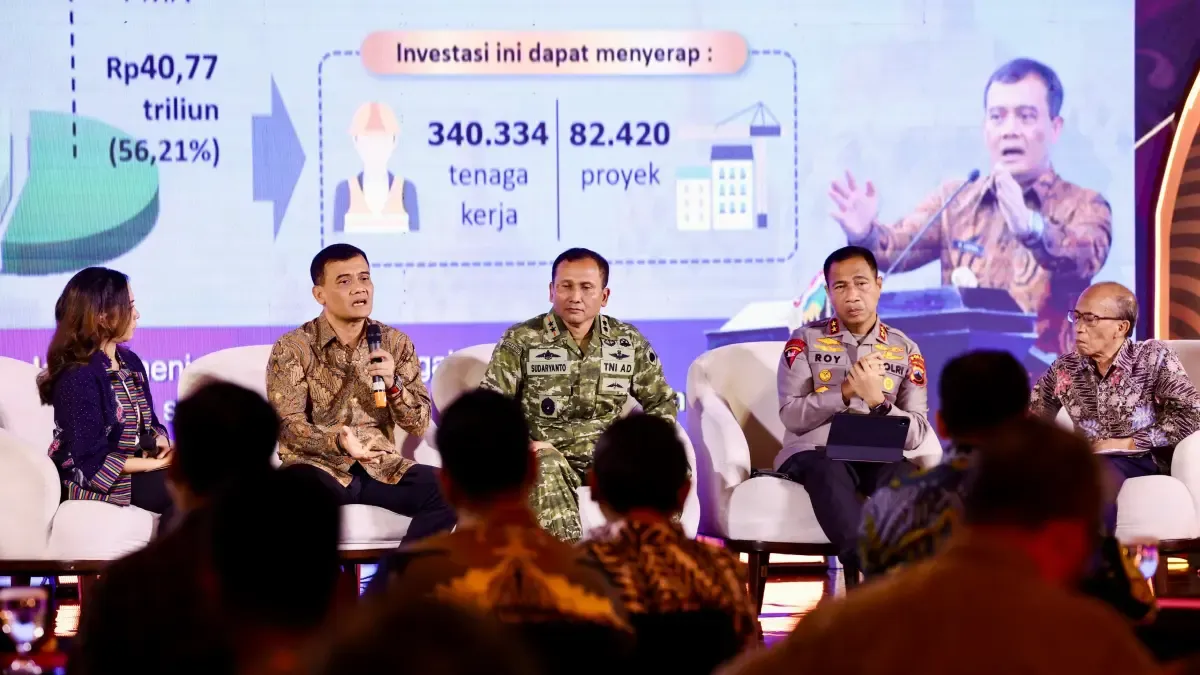
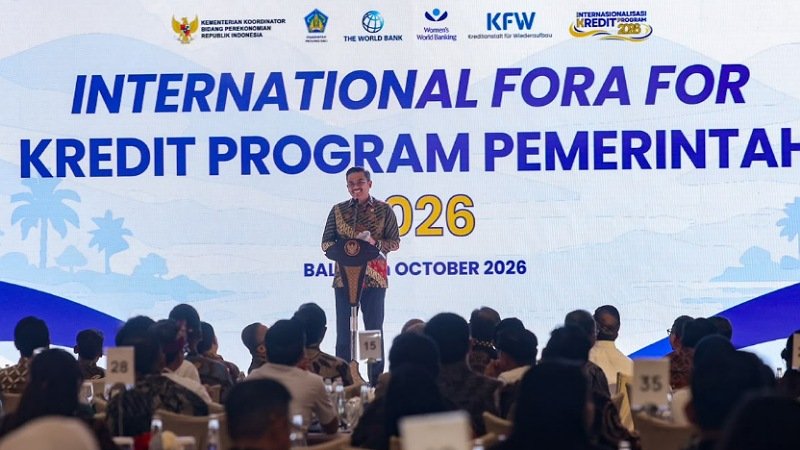
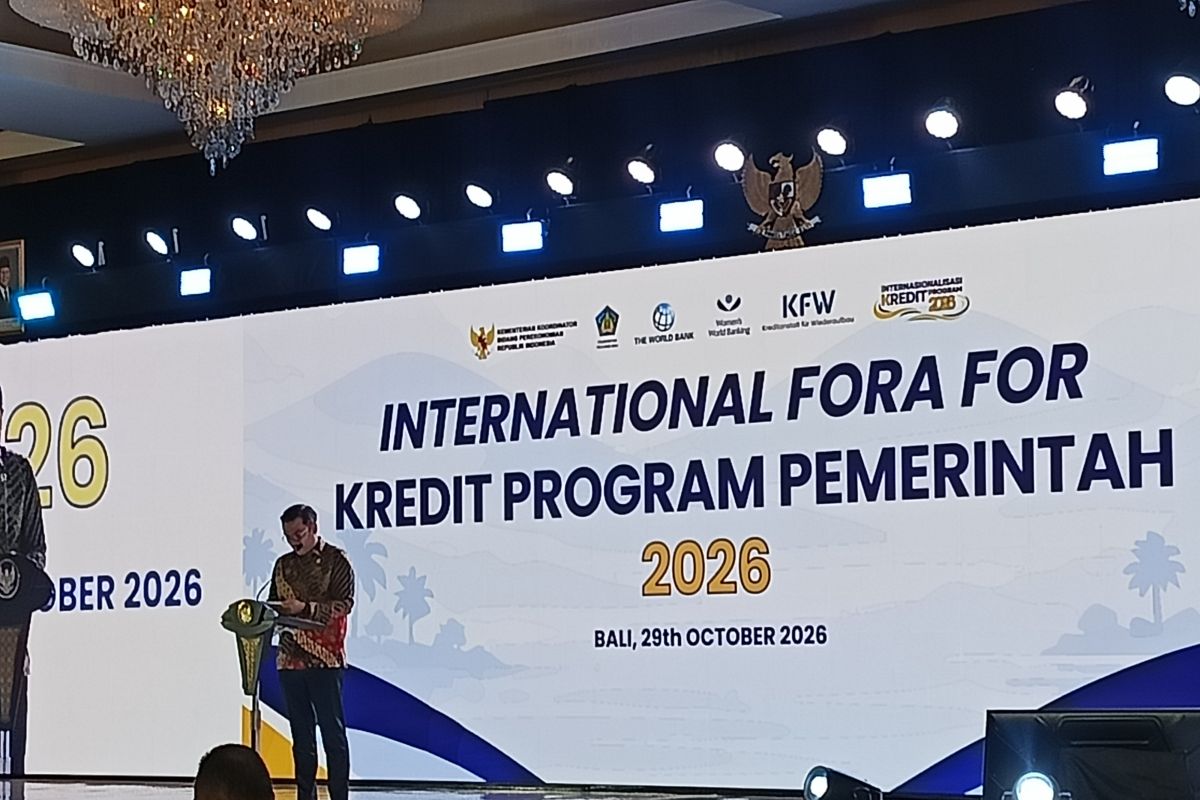
Kredit Usaha Rakyat (KUR) adalah pembiayaan pemerintah bagi usaha mikro, kecil, dan menengah untuk memperluas akses modal produktif, meningkatkan kapasitas produksi, serta membantu usaha berkembang. Karena itu, angka penyaluran yang besar baru bermakna jika berujung pada kemajuan bisnis. Hingga 26 Oktober 2026, penyaluran KUR mencapai Rp262,4 triliun kepada lebih dari 4 juta debitur. Menteri UMKM Maman Abdurrahman menyampaikan dorongan agar kredit berorientasi pada hasil usaha dalam International Fora for Kredit Program Pemerintah di Bali, Kamis, 29 Oktober 2026. Arah kebijakan ini tepat: KUR UMKM semestinya dinilai bukan hanya dari dana yang terserap, tetapi dari kemampuan penerima meningkatkan produktivitas, memperluas pasar, dan memperkuat daya saing. Tanpa ukuran dampak, besarnya penyaluran berisiko menjadi capaian administratif, bukan perubahan nyata bagi pelaku usaha.
Jangkauan meluas, pekerjaan belum selesai
Realisasi tersebut mencakup sekitar 1,62 juta debitur baru—118 persen dari target—serta sekitar 706 ribu debitur yang telah naik kelas, setara 64 persen dari target. Angka ini menunjukkan perluasan jangkauan sekaligus adanya pelaku usaha yang bergerak ke tahap lebih maju. Namun, ruang untuk memperbesar akses pembiayaan UMKM masih lebar: pada Juni 2026, kredit UMKM hanya sekitar 16,7 persen dari total kredit perbankan nasional, sedangkan target pemerintah adalah 25 persen pada 2029. UMKM menyumbang sekitar 61 persen terhadap PDB dan menyerap sekitar 97 persen tenaga kerja nasional. Dengan peran sebesar itu, penyaluran kredit UMKM perlu menjangkau lebih banyak usaha tanpa mengabaikan ketepatan sasaran. Pemerintah juga harus memastikan pembiayaan sesuai kebutuhan dan kemampuan setiap usaha, agar akses yang bertambah tidak berubah menjadi beban yang sulit dikelola.
Kredit produktif perlu ditopang pendampingan
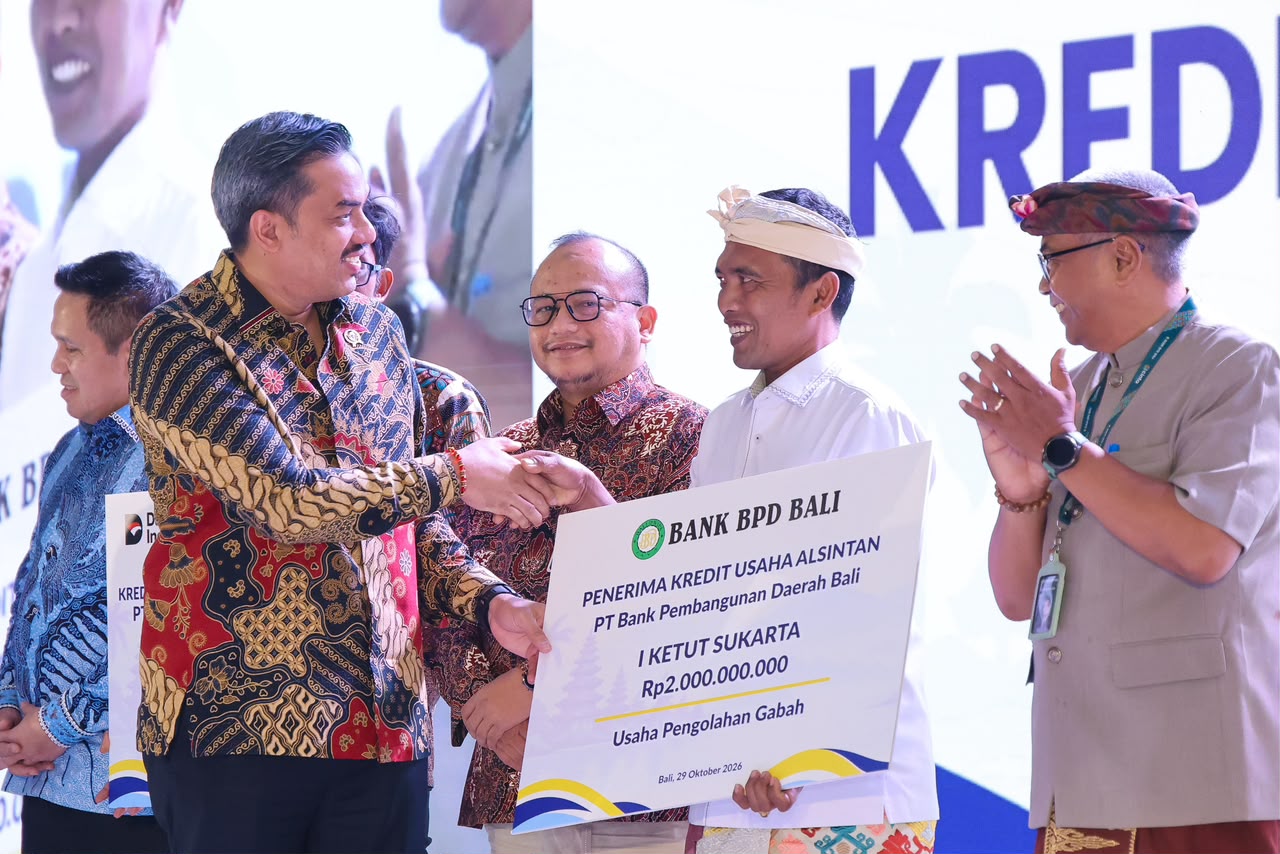
Kredit tidak otomatis menaikkan kapasitas produksi. Sebagian pelaku UMKM masih terkendala pencatatan keuangan yang belum memadai, legalitas usaha yang belum lengkap, dan literasi keuangan yang terbatas; lembaga pembiayaan pun membutuhkan data akurat untuk menilai kelayakan calon debitur. Karena itu, penguatan KUR seharusnya berjalan bersama pendampingan yang membantu usaha menata administrasi dan menggunakan modal secara terarah. Pemerintah mengembangkan platform digital Sapa UMKM untuk menghubungkan kebutuhan pelaku usaha, mulai dari legalitas dan sertifikasi hingga peningkatan kapasitas, digitalisasi, pembiayaan, serta akses pasar. Dukungan seperti ini penting agar pembiayaan sektor produktif tidak berhenti pada tambahan modal, tetapi membantu usaha memperbaiki proses, menghasilkan lebih banyak, dan menjangkau pembeli baru. Ukuran keberhasilannya sebaiknya terlihat pada perkembangan usaha dan keberlanjutan bisnis, bukan semata jumlah kredit yang telah dicairkan.
Dari KUR menuju usaha mandiri
Tahap berikutnya adalah memastikan akses yang lebih mudah benar-benar membawa UMKM menuju kemandirian. Pemerintah menyatakan KUR dapat menjadi bagian dari jalur bertahap: ketika kapasitas usaha meningkat, pelaku diharapkan mampu mengakses KUR dan kemudian memperoleh pembiayaan komersial secara mandiri. Artinya, tujuan kebijakan bukan membuat usaha bergantung terus pada kredit program, melainkan menyiapkan mereka agar lebih produktif dan layak berkembang. Capaian debitur baru dan usaha yang naik kelas memberi alasan untuk optimistis, tetapi belum cukup untuk menyimpulkan bahwa daya saing telah meningkat merata. Pemerintah perlu menjaga mutu pendampingan sekaligus menilai manfaat pembiayaan bagi produktivitas, perluasan pasar, dan penciptaan kerja. Pada akhirnya, Rp262,4 triliun adalah capaian penting, tetapi keberhasilan KUR akan ditentukan oleh apa yang dapat diproduksi, dijual, dan dipertahankan oleh UMKM setelah menerima modal.