
Pembiayaan UMKM Berbasis Data: Bukan Sekadar Angka Besar
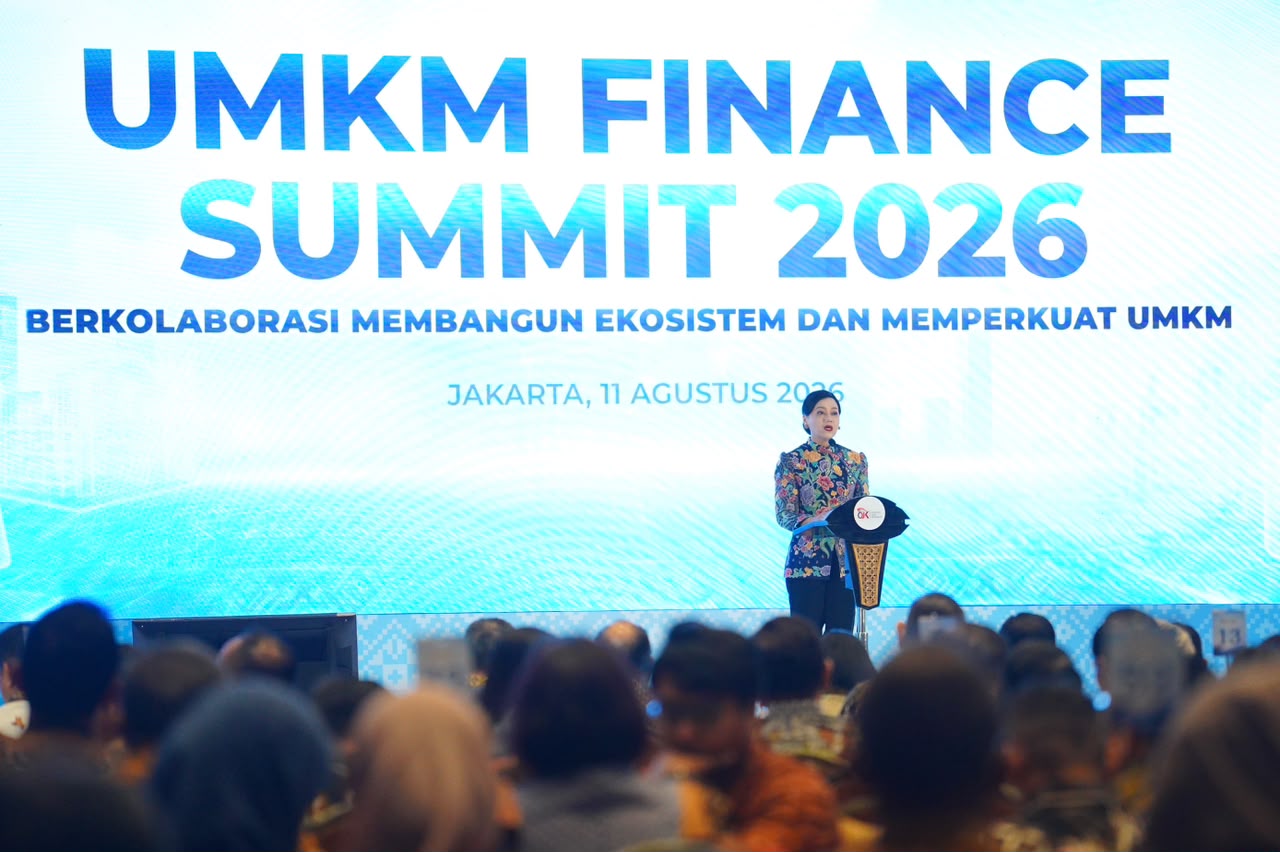
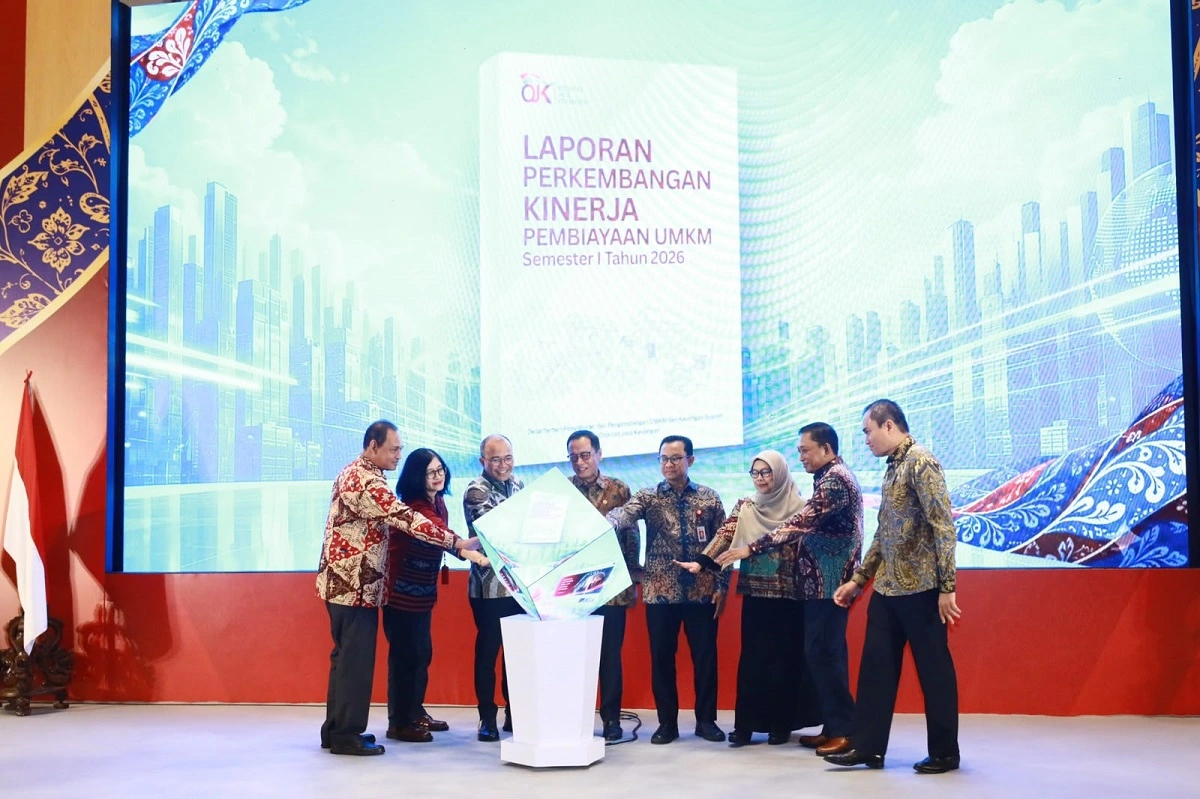
Pembiayaan UMKM berbasis data adalah pendekatan penyaluran kredit dan pendanaan yang bertumpu pada informasi terstruktur mengenai profil usaha, sektor, wilayah, dan kualitas pembiayaan, sehingga keputusan kredit tidak lagi mengandalkan intuisi semata, melainkan pemetaan risiko dan potensi pertumbuhan yang terukur serta transparan bagi semua pemangku kepentingan. Hingga Juli 2026, Otoritas Jasa Keuangan (OJK) mencatat total pembiayaan UMKM mencapai Rp1.949 triliun, dengan pertumbuhan 3,09 persen secara tahunan. Angka ini dipublikasikan dalam Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I yang diluncurkan pada awal Oktober, dan menjadi sinyal kuat bahwa regulator tidak puas hanya dengan memperbesar porsi kredit. OJK ingin mengarahkan pembiayaan UMKM agar benar‑benar mendorong produktivitas dan daya saing, bukan sekadar memperindah statistik. Pertanyaannya: apakah pendekatan berbasis data yang digembar‑gemborkan mampu menjawab masalah klasik akses modal dan kualitas usaha kecil?
Dominasi Perbankan dan Peran Sektor Nonbank: Diversifikasi atau Ketergantungan Baru?
Data OJK menunjukkan bahwa sektor perbankan masih menjadi tulang punggung pembiayaan UMKM dengan pangsa 82,62 persen. Di satu sisi, ini mencerminkan kedalaman sistem perbankan; di sisi lain, ketergantungan yang besar bisa membuat UMKM rentan ketika bank memperketat likuiditas. Kabar baiknya, pembiayaan dari perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan industri PVML lainnya tumbuh 9,92 persen dengan pangsa 17,3 persen. OJK menyebut perkembangan ini sebagai bukti semakin beragamnya sumber pembiayaan yang dapat dimanfaatkan UMKM sesuai karakteristik dan tahapan usaha. Diversifikasi ini patut diapresiasi, karena memberi ruang bagi model pendanaan yang lebih fleksibel dan adaptif. Namun, tanpa standar data yang konsisten antar pelaku, diversifikasi berisiko menjadi sekadar penyebaran kredit tanpa koordinasi, bukan ekosistem pembiayaan UMKM yang sehat dan saling melengkapi.
Pembiayaan Berbasis Data: Janji Efisiensi dan Tantangan Implementasi
OJK menekankan pentingnya pendekatan pembiayaan berbasis data untuk menghindari penyaluran modal yang tidak efisien. Melalui laporan semesteran, peta pembiayaan UMKM disajikan berdasarkan segmentasi usaha, wilayah, dan sektor ekonomi, sehingga kebijakan dapat dirancang lebih tepat sasaran. Informasi ini dilengkapi publikasi berkala, infografis bulanan, dan akses rinci melalui Portal Data OJK. Secara konsep, ini adalah lompatan: pembiayaan UMKM diposisikan sebagai keputusan berbasis bukti, bukan sekadar dorongan politis. Menurut Kepala Eksekutif Pengawas Perbankan OJK, "kebijakan yang baik harus dibangun di atas data yang baik". Namun ada konsekuensi yang sering diabaikan: semakin kompleks data, semakin besar risiko kesenjangan literasi digital bagi UMKM kecil yang belum terbiasa membaca laporan atau memanfaatkan portal data. Tanpa pendampingan dan penyederhanaan informasi, data yang kaya bisa berakhir menjadi dokumen yang lebih berguna bagi regulator daripada pelaku usaha yang seharusnya diuntungkan.
Dampak Nyata bagi Pelaku UMKM: Fleksibilitas Skema dan Akses Informasi
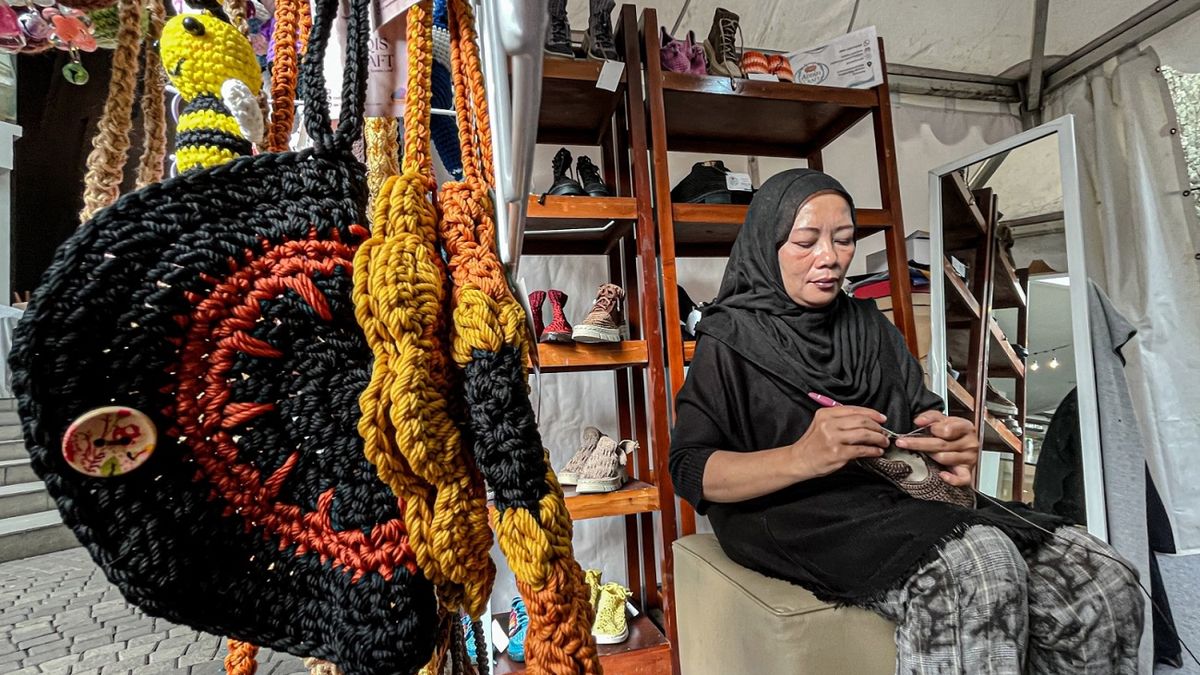
Dari perspektif pelaku usaha, langkah OJK yang mendorong pembiayaan UMKM dan memperkaya data bukan hanya soal angka triliunan, tapi soal pilihan dan visibilitas. Diversifikasi sumber pembiayaan disebut memberi fleksibilitas bagi UMKM untuk memilih skema yang paling sesuai dengan karakteristik dan tahapan perkembangan usaha. Ini berarti pengusaha kecil tidak lagi sepenuhnya bergantung pada satu jenis kredit bank, melainkan dapat mencari pembiayaan dari modal ventura atau lembaga keuangan mikro dengan syarat yang mungkin lebih cocok bagi usaha rintisan atau yang belum bankable. Di sisi lain, publikasi semesteran dan infografis bulanan membuka peluang bagi UMKM untuk memahami tren pembiayaan, sektor yang paling didukung, dan wilayah yang menjadi fokus kebijakan. Deputi Bidang Kewirausahaan Kementerian UMKM mengapresiasi langkah ini dan berharap dapat memperkaya referensi serta mendorong kolaborasi antarpemangku kepentingan. Namun manfaat itu hanya akan terasa jika UMKM aktif membaca, memanfaatkan data, dan didampingi untuk mengubah informasi menjadi strategi usaha.
Kesimpulan: Pembiayaan UMKM Harus Diukur dari Transformasi, Bukan Tren Grafik
Lonjakan pembiayaan UMKM hingga Rp1.949 triliun adalah pencapaian yang tidak bisa diremehkan. Namun strategi OJK akan dinilai bukan dari seberapa tinggi grafik kredit, melainkan dari seberapa banyak usaha kecil yang naik kelas, bertahan terhadap perubahan, dan menciptakan lapangan kerja baru sebagaimana tujuan yang mereka nyatakan. Pendekatan pembiayaan berbasis data memberi fondasi yang lebih rasional dan transparan, sementara diversifikasi sumber pendanaan membuka ruang inovasi skema kredit. Keduanya adalah langkah ke arah yang tepat. Meski begitu, data dan dana tidak otomatis menjelma menjadi daya saing; dibutuhkan ekosistem yang memprioritaskan pendampingan, literasi keuangan, dan keberanian UMKM menggunakan informasi untuk mengubah praktik bisnis sehari‑hari. Jika tidak, angka triliunan hanya akan menjadi simbol ambisi regulator, bukan cerminan transformasi ekonomi di tingkat usaha kecil.