
Dukungan UMKM perlu melampaui pinjaman
Dukungan bank UMKM adalah rangkaian akses pembiayaan, literasi keuangan, dan layanan pengembangan usaha yang membantu pelaku bisnis bertumbuh dengan pengelolaan lebih sehat. Dua inisiatif bank daerah di Maluku Utara dan Sumatera Selatan memperlihatkan bahwa jalan menuju usaha yang lebih kuat tidak selalu berbentuk sama. Bank Maluku Malut menekankan pemahaman modal dan kesiapan usaha, sementara Bank Sumsel Babel memperkenalkan ruang layanan yang ditujukan untuk mendekatkan perbankan kepada UMKM dan wirausaha muda. Perbedaan ini penting: tambahan kredit saja tak menjamin bisnis berkembang jika arus kas berantakan, sedangkan ruang layanan pun perlu terhubung dengan kebutuhan nyata pelaku usaha. Karena itu, program bank daerah sebaiknya dinilai dari seberapa baik ia membantu pengusaha mengambil langkah berikutnya, bukan semata dari nama atau seremoni peluncurannya.
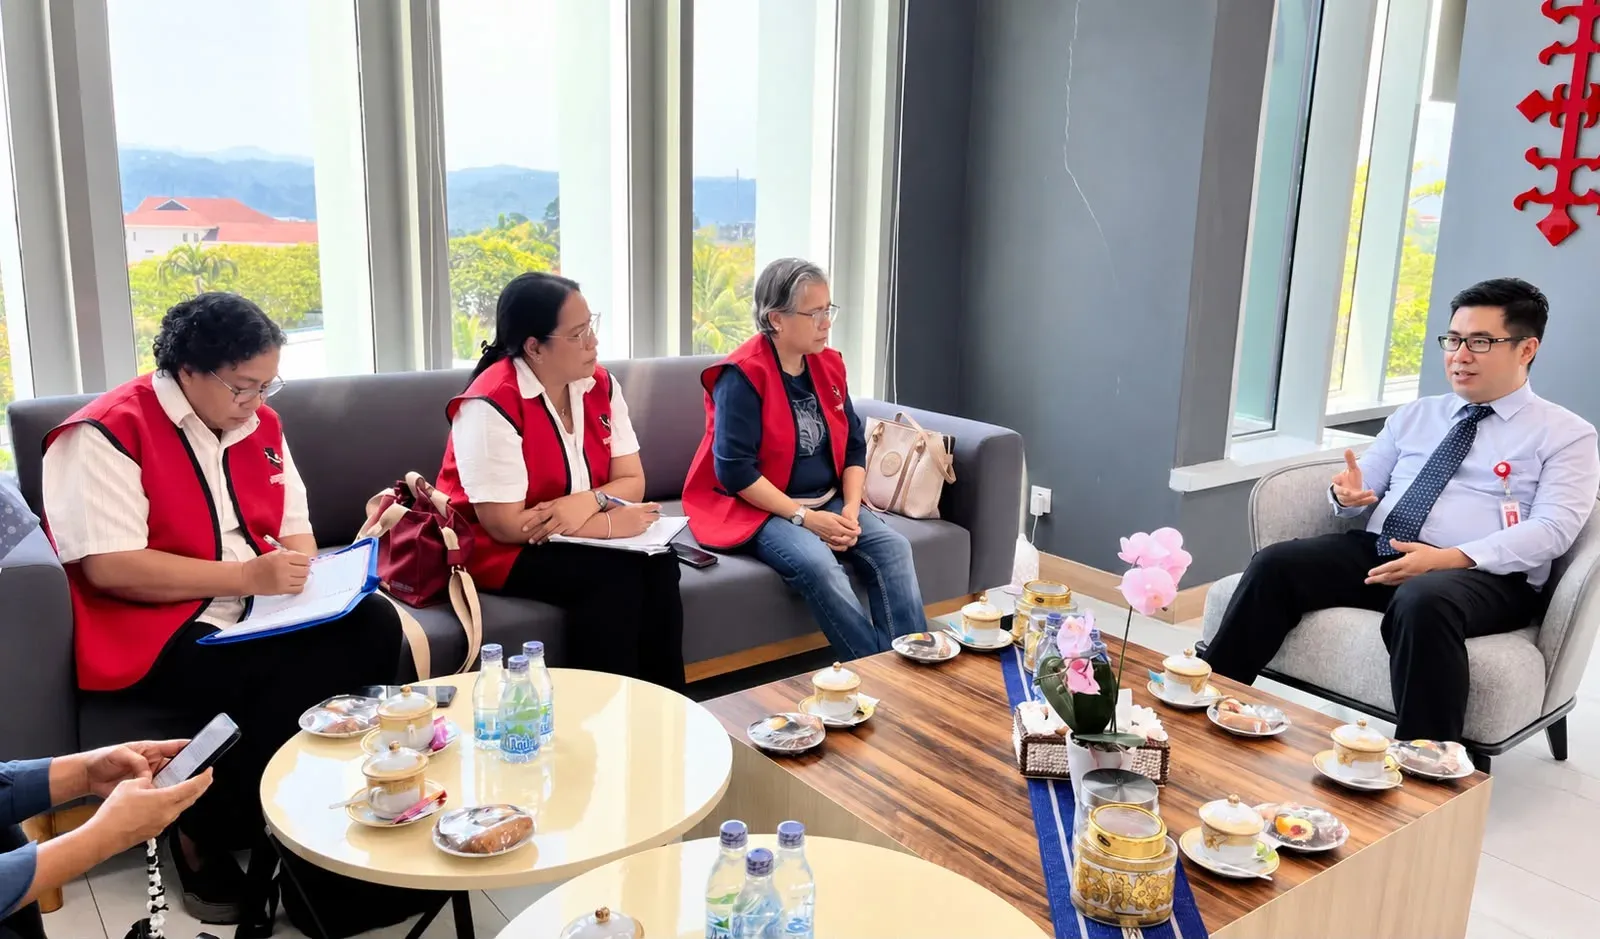
Pada 23 Oktober 2026, Bank Maluku Malut Cabang Ternate mengadakan literasi keuangan “Ngopi Cerdas, Usaha Berkualitas!” dalam rangka Bulan Inklusi Keuangan dan menyongsong ulang tahun ke-65 bank tersebut. Kegiatan di halaman kantor cabang itu mengumpulkan pengusaha kopi serta pelaku UMKM lain di Kota Ternate untuk membahas tantangan bisnis dari sisi permodalan, perlindungan konsumen, kehalalan produk, dan pengalaman industri.

Modal lebih berguna ketika dikelola dengan disiplin
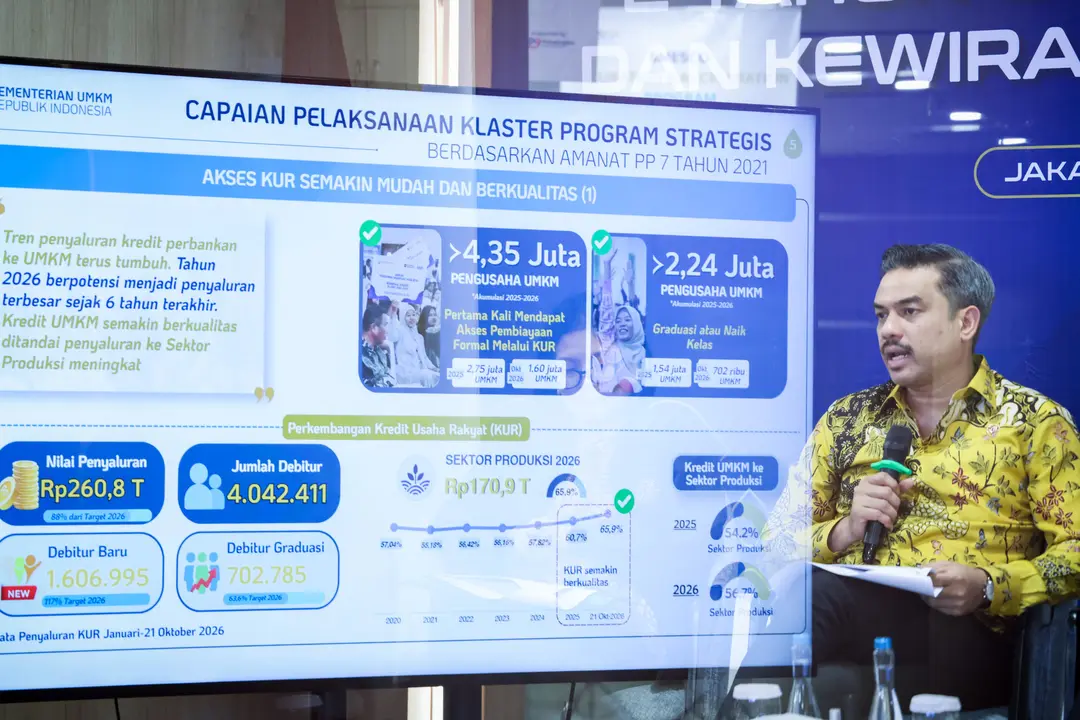
Dalam diskusi Ternate, Bank Maluku Malut membahas Kredit Usaha Rakyat (KUR) sebagai akses pembiayaan resmi dan bertarif rendah untuk mendukung ekspansi modal usaha UMKM. Skemanya disesuaikan dengan skala usaha: KUR Super Mikro berplafon hingga Rp10 juta dengan bunga 3 persen; KUR Mikro Rp10 juta hingga Rp100 juta dengan bunga berjenjang 6 hingga 9 persen; serta KUR Kecil Rp100 juta hingga Rp500 juta dengan bunga 6 persen. KUR Khusus juga memiliki plafon hingga Rp500 juta per anggota, dengan bunga mengambang 6 persen dan tenor pinjaman berkisar 36–60 bulan.
Namun, tersedianya pilihan kredit bukan alasan untuk meminjam tanpa perhitungan. Helfia Salim Atamimi dari Bank Maluku Malut mengingatkan pelaku usaha agar memisahkan uang pribadi dan bisnis, menata arus kas, serta menjaga cicilan tidak melebihi 30 persen dari pendapatan bersih. OJK melengkapi pembahasan dengan prinsip Legal dan Logis sebelum meminjam atau berinvestasi; indikasi penipuan dapat dilaporkan melalui SIPASTI, Indonesia Anti-Scam Centre, atau Kontak OJK 157. Pesan praktisnya tegas: modal baru membantu bila kemampuan membayar dan kebutuhan usaha sudah dihitung.
Dukungan juga menyentuh mutu produk. BPJPH Provinsi Maluku menjelaskan jalur Self-Declare untuk sertifikasi halal bagi usaha mikro dan kecil, dengan biaya di bawah Rp230.000 dan proses sekitar 12 hari kerja; sertifikasi juga dapat diperoleh gratis melalui program SEHATI yang difasilitasi BPJPH. Ini memperluas pembahasan dari akses dana ke kesiapan produk bersaing.
Sultan Muda Corner menawarkan pendekatan berbeda
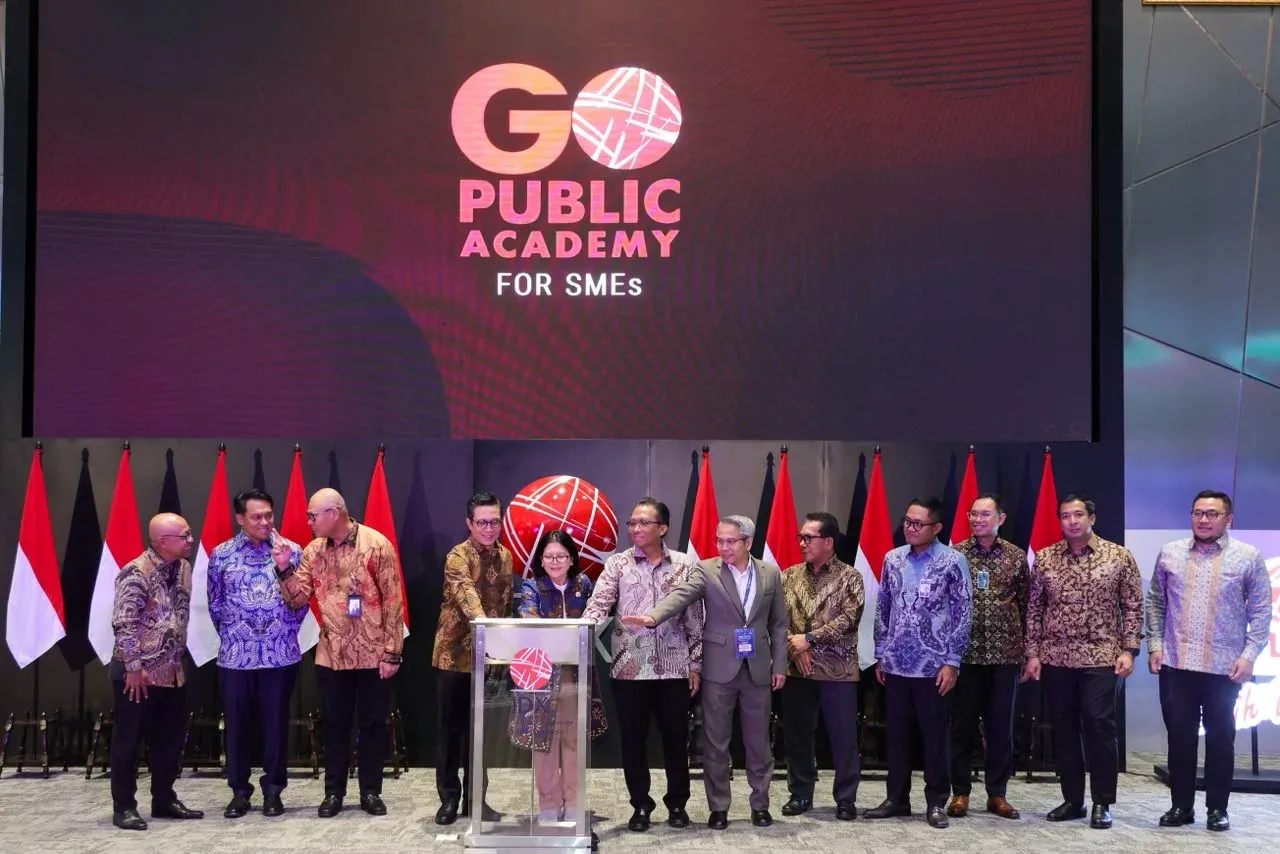
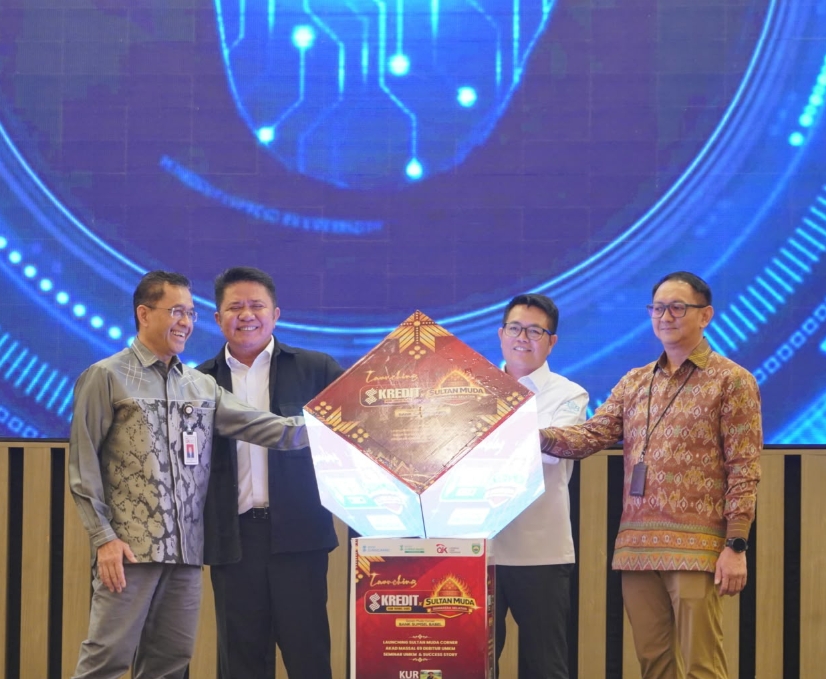
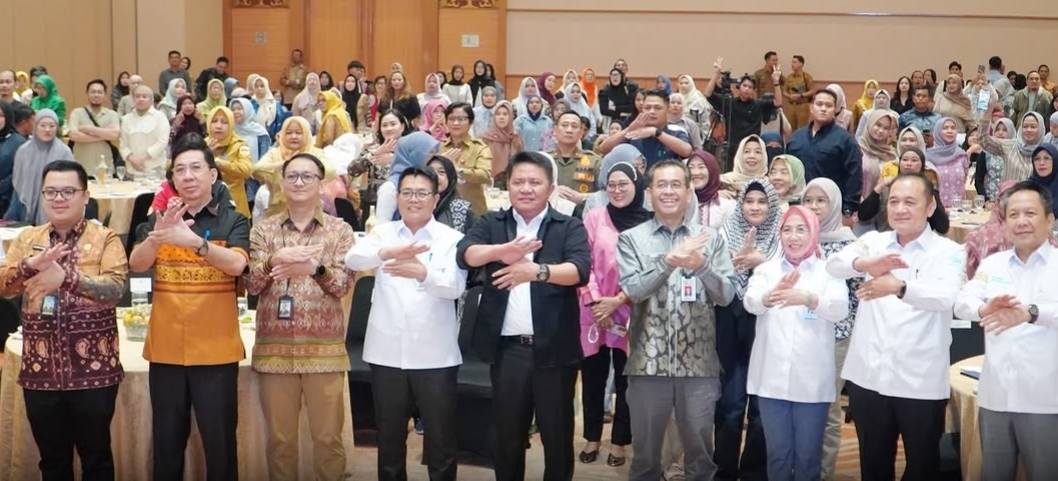
Bank Sumsel Babel memilih jalur yang tidak identik dengan forum literasi Ternate. Dalam rangkaian menyambut ulang tahun ke-69, bank itu menggelar Akad Massal dan Seminar UMKM Sultan Muda sekaligus meluncurkan Sultan Muda Corner di Hotel Aryaduta Palembang pada 27 Oktober 2026. Kegiatannya ditujukan untuk memperluas akses pembiayaan, meningkatkan kapasitas pelaku usaha, dan memperkuat sinergi perbankan, pemerintah daerah, serta komunitas wirausaha muda.
Sultan Muda Corner diharapkan mendekatkan layanan perbankan sekaligus mendukung pengembangan usaha generasi muda di Sumatera Selatan. Gubernur Sumatera Selatan Herman Deru menegaskan bahwa peran bank tidak berhenti pada pemberian pinjaman, melainkan juga mencakup pendampingan agar bisnis tumbuh berkelanjutan. Direktur Utama Bank Sumsel Babel, Muhamad Suryadi, juga menekankan perlunya pengelolaan usaha yang baik, peningkatan kapasitas, dan pendampingan berkelanjutan agar UMKM tumbuh sehat dan berdaya saing.
Bagi wirausaha muda penerima kredit, arahan untuk menggunakan modal secara disiplin dan memprioritaskan kebutuhan bisnis patut dianggap bagian dari dukungan, bukan catatan tambahan. Menahan kenaikan gaya hidup sebelum usaha memiliki fondasi keuangan kuat bisa menentukan apakah pembiayaan menjadi modal pertumbuhan atau beban. Meski demikian, sumber informasi yang tersedia tidak menyebutkan bahwa Corner memiliki skema kredit tertentu; karena itu, ia tidak tepat disamakan dengan pilihan KUR yang dipaparkan Bank Maluku Malut.
Dua bentuk dukungan, satu ukuran keberhasilan
Perbandingan kedua inisiatif ini bukan soal mencari mana yang lebih unggul, melainkan melihat fungsi yang berbeda. Di Ternate, forum lintas sektor memberi pelaku UMKM pengetahuan untuk menimbang pembiayaan, menghindari risiko keuangan, dan meningkatkan kualitas produk; skema KUR yang dipaparkan juga memiliki batas plafon dan bunga yang jelas. Di Palembang, Sultan Muda Corner diposisikan sebagai sarana mendekatkan layanan perbankan dan mengembangkan kewirausahaan muda, dengan penekanan pada akses, kapasitas, dan pendampingan. Sasaran dan mekanisme keduanya tidak boleh diasumsikan sama.
Bagi pelaku usaha, ukuran terpenting adalah manfaat setelah acara atau peluncuran: apakah pemilik bisnis memahami kewajiban kredit, memperbaiki pengelolaan uang, mengakses layanan yang sesuai, dan mendapat dukungan untuk meningkatkan daya saing. Bank Maluku Malut berharap skema pembiayaannya membantu pengusaha kopi dan UMKM Ternate mengembangkan usaha dengan lebih sehat. Bank Sumsel Babel berharap Sultan Muda Corner menjadi pintu layanan yang lebih dekat bagi generasi muda di Sumatera Selatan. Keduanya memberi arah yang berguna, tetapi keberhasilan akhirnya bergantung pada tindak lanjut yang nyata.
Kesimpulannya, dukungan bank UMKM paling bernilai ketika pembiayaan tidak berdiri sendiri dan ruang layanan disertai pendampingan yang konsisten. Literasi dan akses modal dapat membantu usaha yang siap berkembang; pendekatan untuk wirausaha muda dapat membuka jalur layanan dan penguatan kapasitas. Dua program ini menawarkan bentuk dukungan yang berlainan, tetapi sama-sama layak diukur dari kemampuannya mengubah akses menjadi usaha yang lebih tertata dan berdaya saing.