
Rencana pungutan menyasar transaksi digital
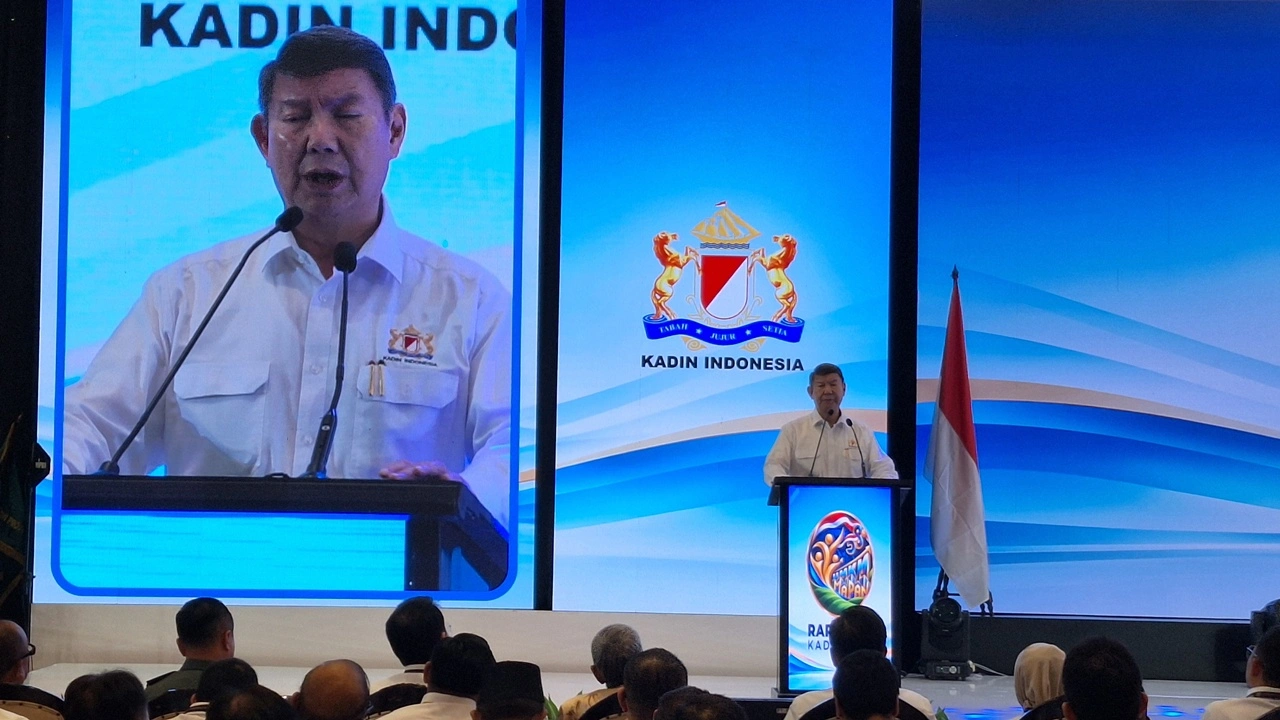
Pajak transaksi digital adalah rencana pemungutan pajak atas aktivitas ekonomi melalui kanal digital yang selama ini dinilai belum terjangkau secara optimal oleh sistem perpajakan. Ketua Dewan Penasihat Kadin Indonesia, Hashim Djojohadikusumo, menyebut pemerintah akan mulai menerapkannya pada 9 November 2026.
Hashim menyampaikan rencana itu dalam pembukaan Rapimnas Kadin pada 29 Oktober. Ia mengatakan pemerintah akan memanfaatkan teknologi informasi dan kecerdasan buatan untuk mendeteksi aktivitas ekonomi yang belum tercatat. Gagasan tersebut menunjukkan arah perluasan pengawasan pajak, tetapi belum menjelaskan transaksi mana yang akan dikenai pungutan atau bagaimana besaran dan mekanismenya.
Pembedaan ini penting: pernyataan Hashim memberi gambaran mengenai rencana dan tanggal pelaksanaan yang disebutkan, bukan rincian aturan yang dapat dipakai konsumen atau pelaku usaha untuk menghitung kewajiban. Karena itu, menyebut setiap transfer atau pembayaran digital pasti langsung dikenai pajak akan melampaui informasi yang tersedia.
Bank dan platform fintech menjadi pemungut
Menurut Hashim, bank pemerintah, bank swasta, dan perusahaan fintech akan diminta memungut sekaligus menyetorkan pajak. Ia menyebut Shopee, Lazada, dan GoTo sebagai contoh platform yang perlu mengikuti mekanisme tersebut. Dengan peran itu, penyedia layanan berpotensi menjadi pemungut pajak digital, sementara pengguna dan pelaku usaha yang bertransaksi melalui kanal tersebut menjadi pihak yang perlu mencermati dampaknya.
Penyebutan pajak fintech dan pajak transfer bank dalam pemberitaan belum berarti semua layanan atau setiap transaksi akan dikenai pungutan. Meski begitu, jika kewajiban pemungutan diterapkan luas, bank dan platform dapat menjadi titik penting dalam pelaksanaannya. Pemerintah perlu memberi kejelasan agar konsumen tidak mengira setiap perpindahan dana otomatis menghasilkan kewajiban pajak baru.
Kewajiban perantara memungut dan menyetor juga menuntut komunikasi yang mudah dipahami. Tanpa penjelasan tentang jenis transaksi yang tercakup, pengguna berisiko sulit membedakan pajak dari biaya layanan atau potongan lain. Kejelasan sejak awal akan menentukan apakah skema ini dipahami sebagai penertiban kewajiban atau sekadar tambahan beban transaksi.
Target penerimaan besar, dampak publik perlu dihitung
Hashim menyebut rasio penerimaan negara terhadap PDB berada di kisaran 12 persen. Ia membandingkannya dengan Kamboja yang disebut mencapai 18 persen dan Vietnam sebesar 23 persen, lalu menyatakan bahwa peningkatan hingga setara Kamboja berpotensi menambah penerimaan sampai Rp1.500 triliun per tahun. Angka itu menjadi alasan kuat bagi pemerintah untuk memperluas basis penerimaan, tetapi merupakan potensi yang dikaitkan dengan kenaikan rasio, bukan hasil pasti dari pajak digital saja.
Pemerintah mengejar penerimaan karena rasio yang rendah dipandang membatasi ruang fiskal. Namun, mengejar target tidak cukup menjadi pembenaran bagi pungutan yang belum dipaparkan batasnya. Penerimaan tambahan harus ditimbang terhadap biaya kepatuhan dan kemungkinan beban yang akhirnya diteruskan kepada pengguna.
Kekhawatiran itu konkret: asosiasi konsumen dan pengamat ekonomi menyoroti kemungkinan masyarakat beralih kembali ke transaksi tunai untuk menghindari potongan tambahan, sebuah efek yang dapat berlawanan dengan agenda digitalisasi. Pemerintah perlu memastikan rancangan pungutan tidak membuat transaksi resmi terasa lebih mahal atau mendorong perilaku yang justru mengurangi keterlacakan ekonomi.
Kejelasan aturan akan menentukan penerimaan publik
Tanggal 9 November 2026 disebut sebagai waktu dimulainya kebijakan, tetapi informasi yang tersedia belum merinci transaksi yang dikenai pajak, pihak yang menanggung beban, tarif, pengecualian, atau cara keberatan. Kekosongan rincian tersebut membuat konsumen dan pelaku usaha belum dapat menilai dampak konkret pajak transaksi digital.
Sebelum penerapan, pemerintah perlu menerangkan cakupan aturan dengan bahasa sederhana dan menjelaskan bagaimana bank serta platform menghitung, memungut, dan menyetorkan pajak. Transparansi juga penting agar potongan pajak tidak tertukar dengan biaya layanan, serta supaya target penerimaan dapat diuji berdasarkan hasil nyata.
Perluasan basis pajak dapat membantu memperkuat penerimaan negara, tetapi keberhasilannya tidak semestinya diukur dari besarnya target semata. Kebijakan ini baru layak memperoleh kepercayaan jika aturan resminya jelas, beban publiknya proporsional, dan dampaknya tidak mendorong orang meninggalkan transaksi digital.