
Obligasi sebagai alat penataan kewajiban
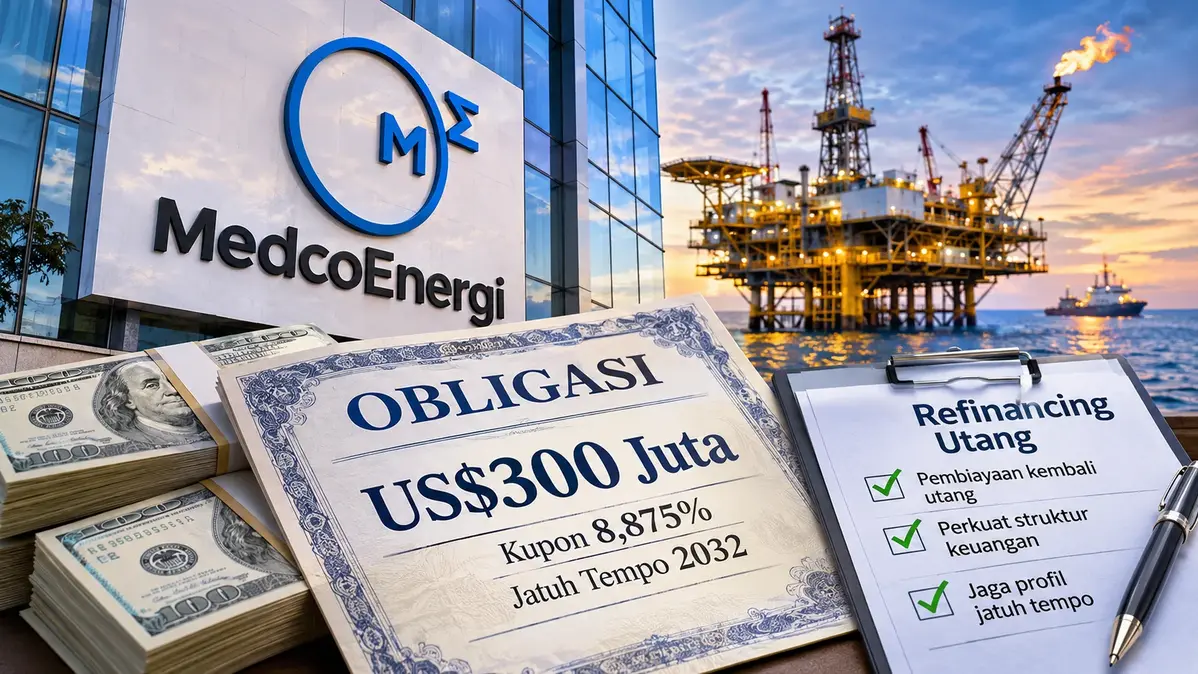
Obligasi korporasi adalah surat utang yang diterbitkan perusahaan untuk memperoleh pembiayaan dari investor, dengan kewajiban membayar kupon dan melunasi pokok sesuai jadwal. Pada Jumat, 6 November 2026, PT Medco Energi Internasional Tbk menerbitkan obligasi global melalui anak usahanya, Medco Redwood Tree Limited, sebagai bagian dari pengelolaan kewajiban keuangan perusahaan. Nilai penerbitan ini tidak perlu dibaca semata sebagai tambahan pendanaan: manajemen menyiapkan dana bersihnya untuk refinancing atau pelunasan utang yang sudah ada. Karena itu, fokus strategisnya adalah mengatur ulang jadwal kewajiban, bukan mengumumkan penggunaan dana untuk ekspansi baru. Bagi MedcoEnergi, manfaat yang dituju ialah profil jatuh tempo yang lebih terkendali; keberhasilannya tetap bergantung pada kecocokan antara utang yang dilunasi dan kewajiban baru yang jatuh tempo pada 2032.
Kupon tinggi, tenor panjang
Surat utang tersebut menawarkan kupon obligasi sebesar 8,875 persen dan jatuh tempo pada 2032. Kombinasi itu menunjukkan pilihan MedcoEnergi untuk memperoleh pembiayaan dengan horizon pembayaran yang lebih panjang, tetapi dengan biaya kupon yang tidak ringan. Penerbitan dilakukan melalui Medco Redwood Tree Limited, sementara MedcoEnergi menjamin seluruh kewajiban obligasi anak usahanya. Struktur ini membuat entitas anak menjadi penerbit, tetapi risiko kewajibannya tetap terhubung langsung dengan induk melalui jaminan. Obligasi memperoleh peringkat BB- dari Fitch dan S&P Global, serta Ba3 dari Moody’s. Peringkat tersebut memberi konteks atas penilaian lembaga pemeringkat, namun tidak menghapus kebutuhan investor untuk menimbang risiko kredit dan imbal hasil. Bagi perusahaan, tantangannya ialah memastikan tenor yang lebih panjang benar-benar membantu kelonggaran pengelolaan utang.
Refinancing menggeser tekanan waktu
Refinancing utang dapat memperbaiki profil jatuh tempo dengan mengganti atau melunasi kewajiban lama menggunakan dana dari penerbitan baru. Dalam kasus MedcoEnergi, manajemen menyatakan hasil bersih obligasi akan digunakan untuk membiayai kembali atau melunasi utang yang telah ada. Ini penting karena pengelolaan utang bukan hanya soal besarnya kewajiban, melainkan juga kapan kewajiban itu harus dibayar. Memindahkan sebagian beban ke jatuh tempo 2032 berpotensi memberi ruang perencanaan yang lebih terukur, tetapi bukan berarti utang hilang: perusahaan tetap harus memenuhi kupon dan pembayaran pokok sesuai ketentuan obligasi. Ronald Gunawan menyebut penerbitan ini sebagai bagian dari pengelolaan liabilitas yang proaktif dan disiplin keuangan. Ukuran keberhasilan akhirnya bukan sekadar obligasi terserap investor, melainkan apakah struktur baru membuat kewajiban lebih tertata tanpa menambah tekanan pembiayaan.
Kesimpulan: ruang waktu, bukan penghapusan utang
Penerbitan obligasi ini memberi MedcoEnergi kesempatan menata ulang jadwal kewajiban melalui tenor hingga 2032, dengan dana yang diarahkan untuk refinancing atau pelunasan utang lama. Kupon 8,875 persen menjadi harga pembiayaan yang perlu diseimbangkan dengan manfaat memperoleh waktu pembayaran lebih panjang. Dengan jaminan dari induk, penerbitan melalui Medco Redwood Tree juga tetap membawa konsekuensi bagi keseluruhan grup. Langkah tersebut masuk akal sebagai pengelolaan jatuh tempo, tetapi tidak boleh disamakan dengan pengurangan otomatis atas beban utang. Kesimpulan yang paling tepat: obligasi ini membeli ruang waktu bagi MedcoEnergi untuk mengelola kewajiban secara lebih terencana; disiplin pembayaran dan kemampuan menjaga arus kas akan menentukan apakah ruang itu benar-benar bernilai.