
KUR sebagai Instrumen Politik Ekonomi Rakyat, Bukan Sekadar Kredit Murah
Kredit Usaha Rakyat (KUR) adalah skema pembiayaan berbunga rendah yang dirancang pemerintah agar pelaku usaha mikro, kecil, serta petani di daerah memperoleh akses modal tanpa agunan besar, dengan tujuan utama menggerakkan ekonomi rakyat, mendorong produktivitas, dan memperkuat usaha skala kecil melalui dukungan perbankan dan koperasi yang terhubung dengan ekosistem lokal produksi hingga pemasaran. Kredit Usaha Rakyat KUR karenanya bukan lagi program finansial teknis, tetapi instrumen politik ekonomi yang menentukan apakah agenda ekonomi kerakyatan dijalankan secara nyata atau hanya berhenti di atas kertas. Di Tapanuli Utara, pengawasan langsung Komisi VII DPR atas penyaluran KUR menunjukkan bahwa parlemen memilih masuk ke level implementasi, menyoal agunan, kuota, hingga jangkauan ke pelaku usaha yang biasanya tersisih dari akses perbankan formal.
Komisi VII DPR dan Bank Sumut: KUR Harus Menghasilkan Hilirisasi, Bukan Menambah Hutang
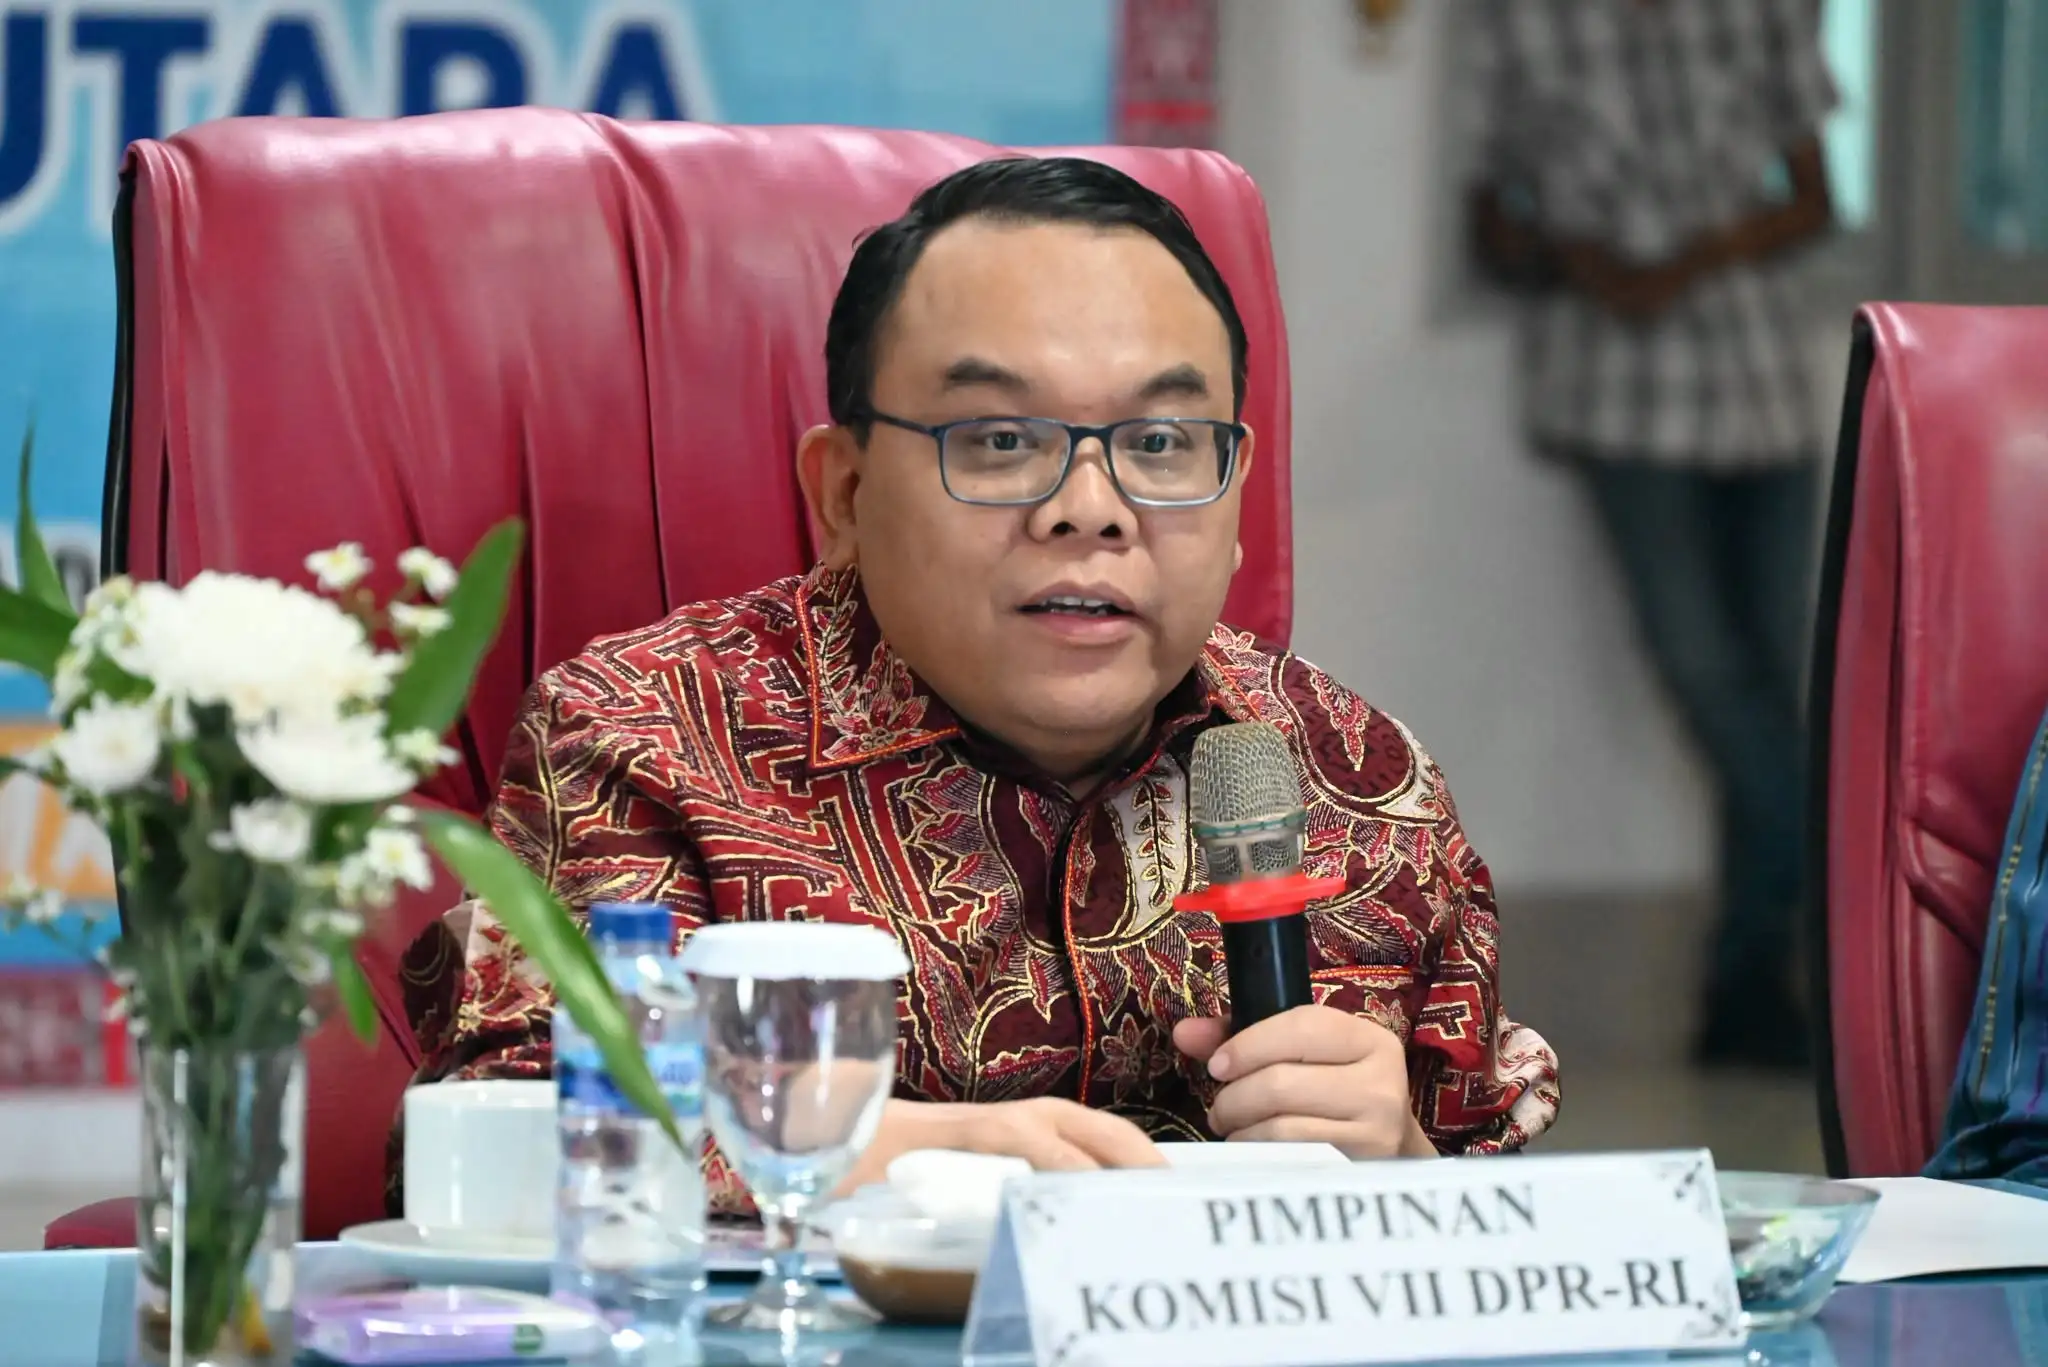
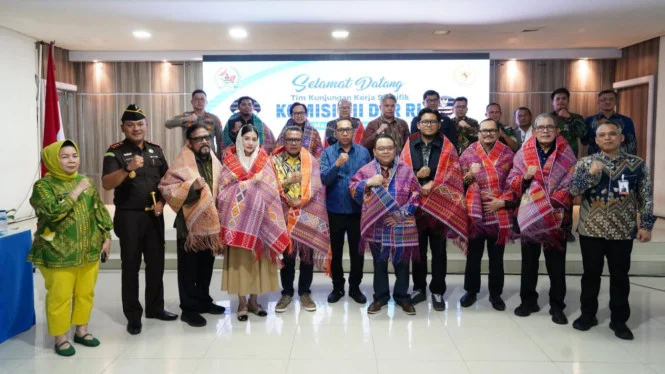
Kunjungan kerja spesifik Komisi VII DPR di Aula Martua Kantor Bupati Tapanuli Utara menjadi simbol bahwa KUR tidak boleh berhenti sebagai angka penyaluran kredit di laporan bank. Ketika Ketua Komisi VII Saleh Partaonan Daulay menegaskan bahwa aturan KUR tanpa agunan hingga Rp100 juta harus ditegakkan secara konsisten, pesan politiknya jelas: bank tidak boleh membuat syarat tambahan yang mematikan akses modal petani dan UMKM. Di sisi lain, Bank Sumut mengambil posisi cukup progresif dengan menghadirkan KUR Mikro bersuku bunga 0 persen pada 2026 dan 3 persen pada 2027, bebas biaya administrasi dan provisi, serta tanpa agunan. Itu bukan sekadar promo pembiayaan, tetapi desain pembiayaan UMKM daerah yang mengurangi beban biaya dan menggeser KUR menjadi pendorong hilirisasi—agar komoditas unggulan Taput diolah, bukan hanya dijual sebagai bahan mentah.
Ekosistem Pembiayaan Lokal: Peran Strategis Koperasi Simpan Pinjam dan KSP Balo’ta
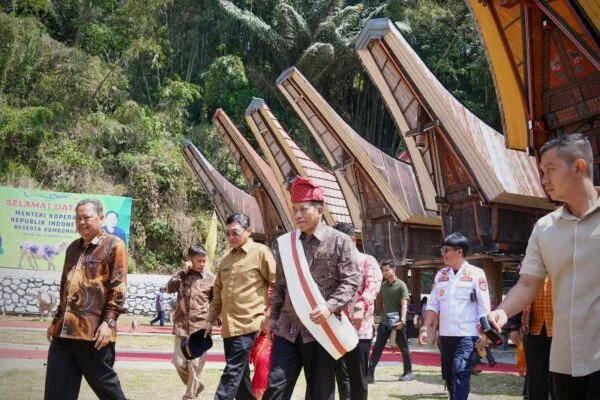
Jika di Sumatera Utara KUR digerakkan lewat bank daerah, di Toraja Utara terlihat bagaimana koperasi simpan pinjam menjadi pilar ekosistem pembiayaan lokal. KSP Balo’ta didorong untuk tidak berhenti sebagai lembaga simpan pinjam yang hanya menyalurkan pembiayaan ke anggota. Menteri Koperasi Ferry Juliantono mengingatkan bahwa garis ideologi ekonomi di bawah Presiden Prabowo Subianto harus kembali ke semangat Pasal 33, dengan koperasi sebagai penjelmaan nilai kebersamaan dan gotong royong. Dengan aset mencapai sekitar Rp1,9 triliun dan kenaikan 609 persen sejak 2014, KSP Balo’ta memiliki kapasitas modal yang cukup besar untuk naik kelas: dari penyalur pinjaman menjadi penggerak produktivitas, lapangan kerja, dan nilai tambah ekonomi masyarakat Toraja. Di sini terlihat bahwa koperasi simpan pinjam bukan pesaing KUR, melainkan bagian dari ekosistem pembiayaan rakyat yang saling menguatkan.
Petani dan UMKM: Dari Penerima Kredit ke Subjek Pembangunan Ekonomi Daerah
Diskursus paling penting dalam pengawasan penyaluran kredit adalah posisi petani dan pelaku usaha kecil. Komisi VII DPR menekankan bahwa pengawasan KUR di Tapanuli Utara dilakukan agar pembiayaan pemerintah benar-benar diakses dan memberi manfaat bagi masyarakat yang membutuhkan, bukan sekadar memenuhi target administratif. Bank Sumut menegaskan bahwa pembiayaan UMKM bukan hanya tentang menyalurkan kredit, tetapi memastikan usaha tumbuh, naik kelas, dan berdampak pada ekonomi daerah. Heru Mardiansyah bahkan menggariskan tujuan membangun ekosistem: usaha kecil tumbuh, petani lebih produktif, komoditas bernilai tambah, dan perputaran ekonomi di daerah menguat. Perspektif ini sejalan dengan peringatan Ferry di Toraja Utara: petani tidak boleh hanya dibuat bisa mengambil pinjaman, tetapi harus menjadi lebih sejahtera dan punya posisi tawar yang lebih kuat dalam rantai pasok.
Pengawasan Penyaluran Kredit dan Agenda Lanjutan: Dari Kuota ke Transformasi Struktural
Pengawasan penyaluran kredit oleh Komisi VII DPR di Sumatera Utara adalah langkah awal, bukan garis akhir. Dorongan peningkatan kuota KUR di provinsi ini penting, tetapi kuota tanpa tata kelola yang baik berpotensi hanya memperbesar angka hutang tanpa produktivitas. Karena itu, pengawasan penyaluran kredit harus dipahami sebagai bagian dari transformasi struktural: memastikan ketentuan agunan diterapkan, menata distribusi wilayah, dan menghubungkan pembiayaan dengan program modernisasi pertanian serta hilirisasi komoditas unggulan yang sudah menjadi agenda Pemkab Taput. Di Toraja Utara, pemerintah daerah menempatkan koperasi sebagai pilar ekonomi dan berkomitmen mengawal pembangunan hingga aspek sumber daya manusia serta model bisnis, agar tidak berhenti pada bangunan fisik. Ke depan, DPR, pemerintah daerah, bank, dan koperasi harus konsisten menjadikan program KUR dan koperasi sebagai jalan utama ekonomi kerakyatan, bukan sekadar slogan dalam naskah kebijakan.