
Koreksi transfer menguji prioritas belanja
Dana transfer daerah adalah alokasi dari pemerintah pusat yang menjadi salah satu sumber pendapatan bagi pemerintah daerah untuk membiayai belanja dan layanan publik. Ketika alokasi itu berkurang, daerah harus menyesuaikan rencana anggaran—dan memastikan pemangkasan tidak mengorbankan kebutuhan paling penting.
Dampaknya terlihat pada rancangan anggaran Tebo dan Tegal: pendapatan keduanya turun setelah transfer menyusut, sementara rencana belanja ikut menghadapi tekanan. Nilai koreksi yang dilaporkan mencapai Rp42,82 miliar di Tebo dan Rp82,277 miliar di Tegal. Besarnya penyesuaian di Tegal hampir dua kali koreksi Tebo; jika dijumlahkan, keduanya melampaui Rp125 miliar. Angka itu bukan sekadar perubahan di atas kertas. Ia menegaskan bahwa ketika ruang fiskal menyempit, pemerintah daerah perlu lebih terbuka dalam menentukan program mana yang dipertahankan dan mana yang harus disesuaikan.
Tebo kehilangan ruang pendapatan
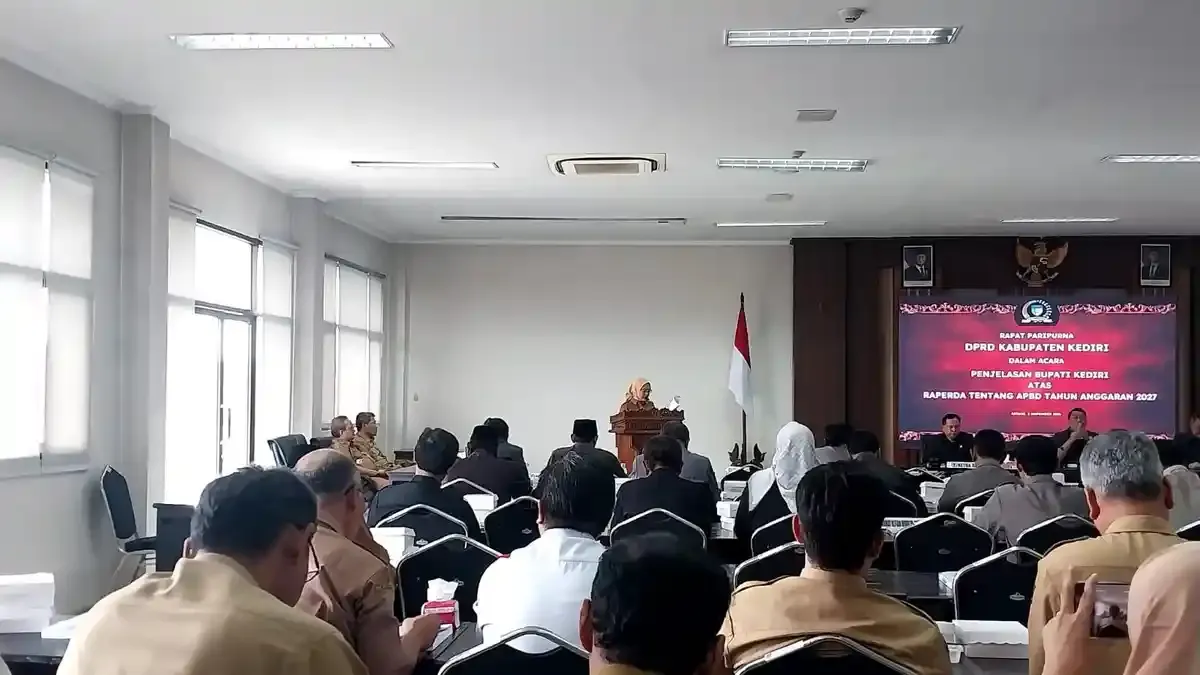
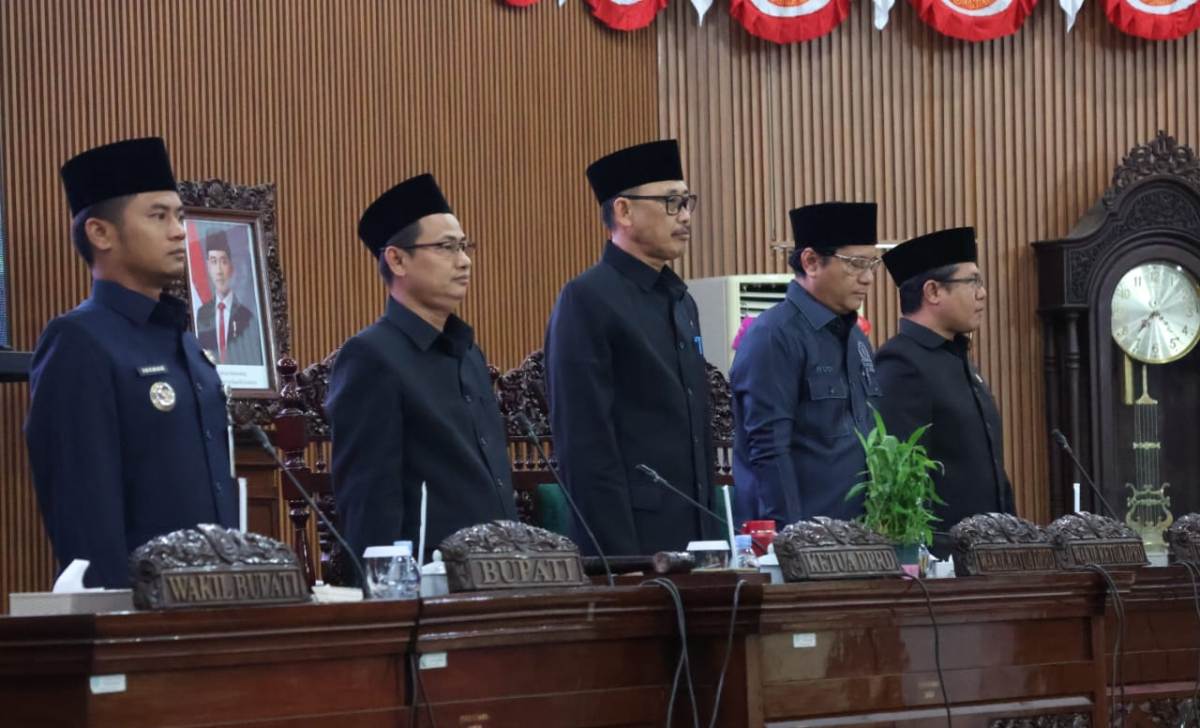
Dalam APBD Tebo 2027, pendapatan daerah diproyeksikan turun dari Rp963.925.094.054 menjadi Rp921.042.640.464. Komponen Transfer ke Kas Daerah dan Desa (TKDD) juga menyusut, dari Rp774.287.766.000 menjadi Rp731.405.377.000. Ketua DPRD Tebo, Khalis Mustiko, menyebut penurunan keseluruhan sekitar Rp42.822.369.000.
Khalis juga menyatakan bahwa secara akumulasi seluruh komponen pendapatan daerah mengalami penurunan. Itu membuat tantangan Tebo bukan hanya mencari cara menutup satu pos yang berkurang, melainkan menyusun ulang keseluruhan rencana pendapatan. Penurunan pendapatan tidak otomatis menjelaskan program mana yang akan terkena dampak; sumber yang tersedia belum merinci perubahan belanja Tebo. Karena itu, ukuran keberhasilan pembahasan berikutnya semestinya bukan hanya anggaran yang seimbang, tetapi juga kejelasan prioritas yang tetap dilindungi.
Koreksi Tegal besar, defisit tetap dijaga
RAPBD Tegal 2027 dikoreksi Rp82,277 miliar setelah alokasi transfer pusat berkurang. Pendapatan daerah yang semula dirancang Rp2,792 triliun turun menjadi Rp2,710 triliun. Belanja mengikuti penyesuaian serupa: dari Rp2,939 triliun menjadi Rp2,857 triliun. Dengan demikian, pengurangan pendapatan dan belanja dibuat dalam nilai yang sama.
Meski postur menyusut, defisit tetap dipatok Rp147 miliar. Pembiayaan netto disesuaikan pada nominal yang sama, sementara proyeksi SiLPA tahun berkenaan menjadi nihil. Penerimaan pembiayaan mengandalkan SiLPA Rp150 miliar dan penerimaan kembali pinjaman daerah Rp1 miliar; pengeluaran pembiayaan Rp4 miliar dialokasikan untuk pinjaman daerah dan pembayaran utang. Angka-angka ini memberi konteks bahwa menjaga keseimbangan fiskal bukan berarti tekanan hilang: belanja yang direncanakan tetap lebih rendah, sehingga pilihan program perlu diuji dengan cermat.
Ukur keberhasilan dari perlindungan layanan
Pemangkasan transfer pusat membuat dua daerah menghadapi masalah yang sama dalam skala berbeda: menyelaraskan rencana belanja dengan pendapatan yang lebih kecil. Tegal telah menunjukkan penyesuaian nominal pada pendapatan dan belanja sekaligus mempertahankan defisit pada angka yang direncanakan. Di Tebo, data yang tersedia menegaskan penurunan seluruh komponen pendapatan, tetapi belum memerinci bagaimana belanja akan disesuaikan.
Di sinilah kehati-hatian anggaran harus disertai keterbukaan. Pemerintah dan DPRD perlu menjelaskan prioritas yang dilindungi, perubahan yang dilakukan, serta dampaknya terhadap pelayanan publik. Tanpa penjelasan itu, angka koreksi hanya menunjukkan besarnya tekanan, bukan apakah responsnya adil atau tepat sasaran. Kesimpulannya, penurunan lebih dari Rp125 miliar di Tebo dan Tegal bukan alasan untuk memangkas secara seragam: keputusan belanja harus berpihak pada program yang paling dibutuhkan warga.