
Paradoks Keuangan: Sadar Tertekan, Tapi Masih Enggan Merencanakan
Perencanaan keuangan jangka panjang adalah proses sadar dan terstruktur untuk mengatur pemasukan, pengeluaran, investasi, dan perlindungan aset finansial agar tujuan hidup dan kesejahteraan keluarga dapat tercapai lintas generasi, bukan hanya dalam hitungan bulan atau satu tahun. Riset menunjukkan 48 persen masyarakat belum memiliki rencana keuangan jangka panjang, sementara batas pandang finansial mereka sering berhenti di horizon 12 bulan atau kurang. Pada saat yang sama, 92 persen responden mengaku terdampak inflasi dan 46 persen merasakan dampak signifikan pada kemampuan memenuhi kebutuhan sehari-hari. Kombinasi ini adalah paradoks yang berbahaya: tekanan finansial meningkat, tetapi respons yang diambil masih berumur pendek. Tanpa cetak biru jangka panjang, keluarga terjebak dalam siklus “bertahan hari ini” dan menunda keputusan strategis yang seharusnya diambil sekarang.
Inflasi Menggerus Kesejahteraan, Bukan Sekadar Angka Statistik
Tekanan inflasi bukan lagi tema abstrak di laporan ekonomi; ia langsung mengenai dapur rumah tangga. Ketika 92 persen responden mengaku terdampak inflasi dan hampir setengah menyebut efeknya signifikan pada kemampuan memenuhi kebutuhan pokok, itu berarti daya beli keluarga terus terkikis dari tahun ke tahun. Biaya pendidikan yang mengikuti inflasi, kebutuhan kesehatan, dan gaya hidup kota yang mahal memaksa banyak orang menghabiskan lebih banyak hanya untuk mempertahankan standar hidup yang sama. Di tengah situasi ini, ketiadaan perencanaan keuangan jangka panjang membuat strategi masyarakat cenderung reaktif: mengurangi kualitas, menunda pendidikan, atau memotong pos proteksi. Padahal, inflasi seharusnya memicu kesadaran bahwa menunda perencanaan sama dengan mengizinkan harga naik terus tanpa ada mekanisme perlindungan yang memadai terhadap kesejahteraan keluarga.
Rencana Jangka Panjang Menaikkan Kepercayaan Diri, Angka 86 Persen Bukan Kebetulan
Perbedaan psikologis antara mereka yang punya rencana keuangan jangka panjang dan yang tidak sangat tajam. Kelompok yang sudah menyusun rencana jangka panjang mencatat tingkat kepercayaan diri finansial hingga 86 persen, jauh di atas 25 persen pada kelompok tanpa rencana. Angka ini tidak sekadar statistik; ia mencerminkan kendali. Ketika alur pemasukan, pengeluaran, dana darurat, proteksi, dan tujuan masa depan dipetakan dengan realistis, kecemasan menghadapi inflasi dan krisis berkurang drastis. Perencanaan bukan berarti semua risiko hilang, tetapi ketidakpastian menjadi terukur dan bisa dikelola. Di sinilah edukasi keuangan pribadi memainkan peran kunci: literasi dan pendampingan dibutuhkan agar masyarakat mampu memilih solusi keuangan sesuai kebutuhan mereka, bukan sekadar ikut tren produk yang sedang populer. Tanpa pengetahuan, rencana mudah berubah menjadi ilusi; dengan edukasi, rencana bisa menjadi kompas yang operasional.
Legacy Planning: Warisan Nilai dan Perlindungan Aset, Bukan Hanya Harta
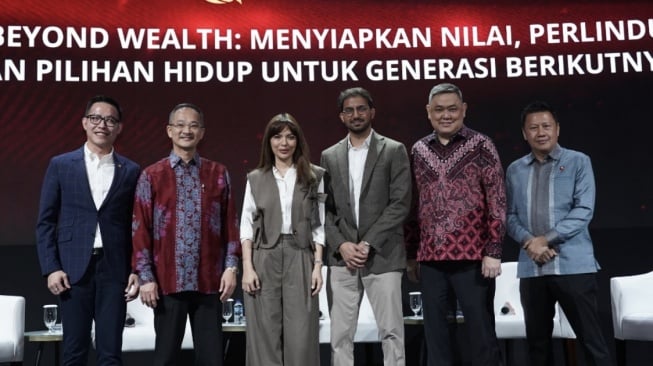
Salah satu lubang besar dalam cara banyak keluarga melihat keuangan adalah menganggap warisan sebatas rumah, tanah, atau tabungan. Padahal, legacy planning keluarga adalah upaya sistematis untuk memastikan stabilitas yang dibangun satu generasi tidak berhenti, tetapi menjadi fondasi bagi generasi berikutnya. Sesi edukasi Wealth Practice di sebuah pameran keuangan menyoroti bahwa warisan mencakup perpindahan nilai keluarga, akses pendidikan, perlindungan risiko, dan ruang kebebasan finansial bagi anak untuk memilih jalan hidupnya. Tanpa perlindungan aset finansial yang terstruktur—melalui asuransi jiwa, pengelolaan dokumen legal, wasiat, dan hibah—konflik keluarga dan sengketa waris mudah muncul. Pernyataan seperti, "Bagian dari menyiapkan bekal itu adalah memastikan apa yang kita bangun hari ini tetap bisa memberi rasa aman bagi mereka di masa depan" menggambarkan bahwa legacy planning adalah tentang rasa aman, bukan sekadar nominal aset.
Peran Institusi Keuangan dan Pentingnya Edukasi Keuangan Pribadi
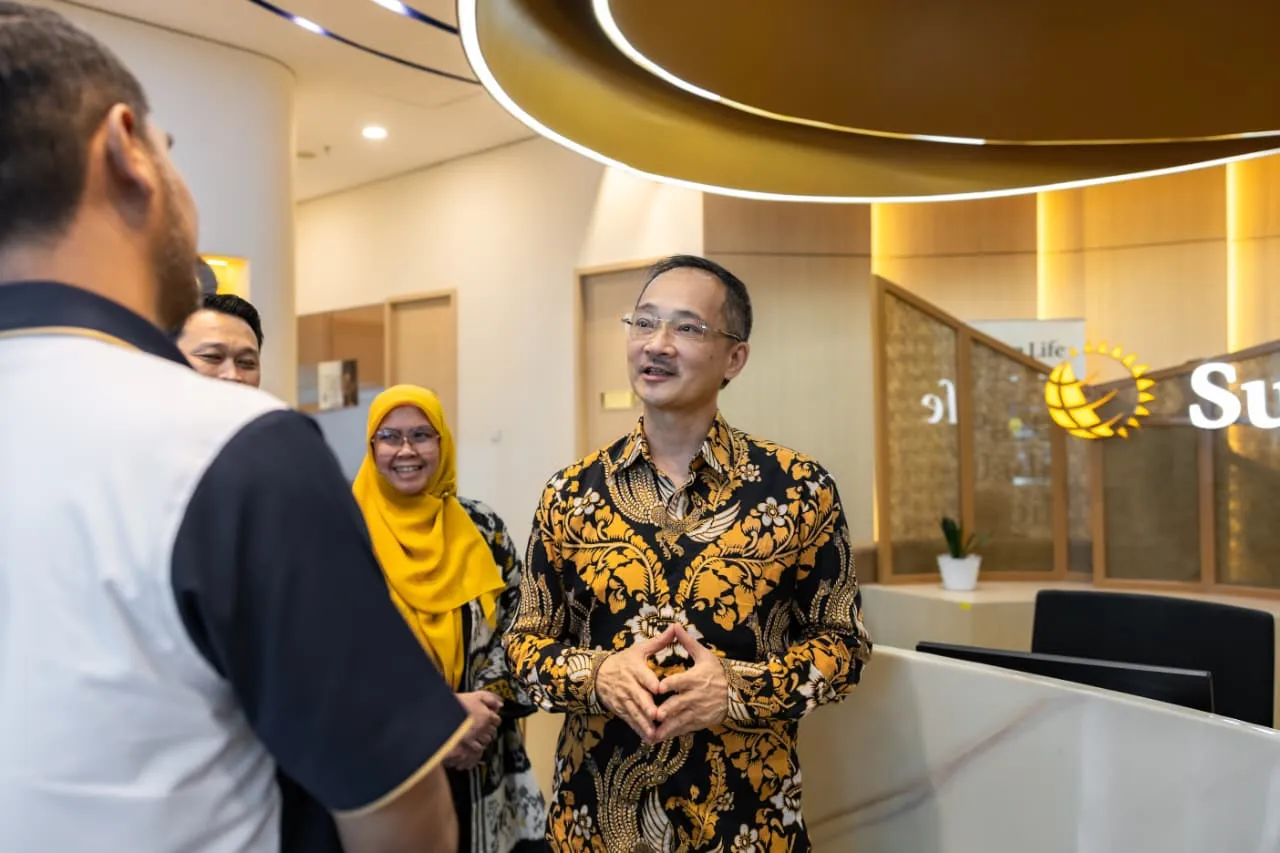
Jika hampir setengah masyarakat belum punya perencanaan keuangan jangka panjang, ini bukan hanya soal kedisiplinan individu, tetapi juga kualitas ekosistem edukasi. Berbagai institusi keuangan mulai mengintensifkan platform edukasi dan strategi finansial untuk menjawab kebutuhan ini. Sesi edukasi finansial, pembukaan kantor pemasaran yang nyaman untuk diskusi tatap muka, hingga penyediaan produk perlindungan jiwa jangka panjang adalah contoh nyata upaya mendekatkan solusi keuangan kepada nasabah. Namun, masyarakat tidak bisa sekadar mengandalkan brosur dan seminar. Edukasi keuangan pribadi harus menjadi kebiasaan: mempelajari cara kerja inflasi, memahami konsekuensi keputusan pinjaman, menimbang manfaat asuransi sebagai perlindungan aset finansial, dan menyusun legacy planning keluarga sejak dini. Tanpa keterlibatan aktif, institusi keuangan akan terus bicara tentang pentingnya rencana, sementara 48 persen orang tetap hidup tanpa peta masa depan.