
IHSG Anjlok 14,91%: Bukan Sekadar Koreksi, Tapi Krisis Kepercayaan
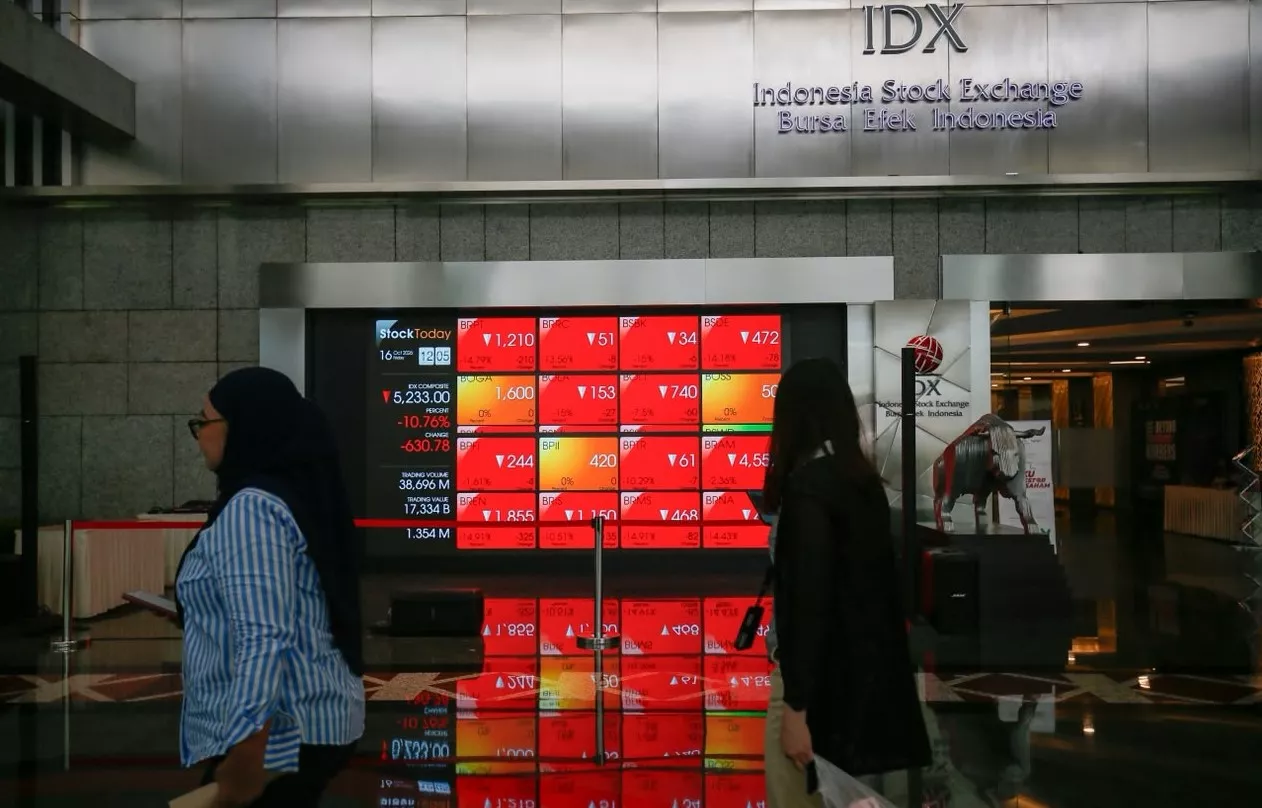
IHSG anjlok MSCI merujuk pada kejatuhan tajam Indeks Harga Saham Gabungan ketika pengumuman konsultasi reklasifikasi pasar saham oleh MSCI memicu lonjakan volatilitas pasar modal, gelombang panic selling, dan penurunan drastis kapitalisasi, sehingga memperlihatkan rapuhnya kepercayaan investor terhadap transparansi, likuiditas, dan tata kelola bursa. Sepanjang 12–16 Oktober, IHSG merosot 14,91% dari 6.093,759 ke 5.185,105, menjadikan satu pekan itu sebagai salah satu periode paling kelam bagi pasar saham lokal. Ini bukan pergerakan biasa yang bisa disapu dengan narasi “koreksi teknikal”; ini adalah krisis kepercayaan yang meledak begitu MSCI menyinggung kemungkinan reklasifikasi pasar saham dari Emerging Market menjadi Standalone Market.
Pengumuman MSCI di Luar Jadwal: Mengapa Pasar Begitu Tersentak?
Pemicu utama kejatuhan IHSG adalah langkah MSCI membuka konsultasi untuk menurunkan status pasar dari Emerging Market menjadi Standalone Market, dan yang paling mengganggu adalah waktunya. Alih-alih menunggu tinjauan reguler November, MSCI mengumumkan konsultasi pada 15 Oktober, jauh lebih awal dari yang diantisipasi pelaku pasar. Keputusan di luar jadwal ini mengirim pesan keras: masalah aksesibilitas dan tata kelola dianggap cukup serius hingga tidak bisa menunggu siklus evaluasi normal. MSCI menyoroti struktur kepemilikan yang tidak transparan, konsentrasi kepemilikan, dan dugaan aktivitas perdagangan terkoordinasi sebagai hambatan bagi investor global. Ketika standar indeks global mulai meragukan kualitas pasar, investor institusi membaca itu sebagai sinyal risiko sistemik, bukan sekadar isu teknis.
Mekanisme Kejatuhan: Trading Halt, Panic Selling, dan Rp 1.119 Triliun yang Menguap
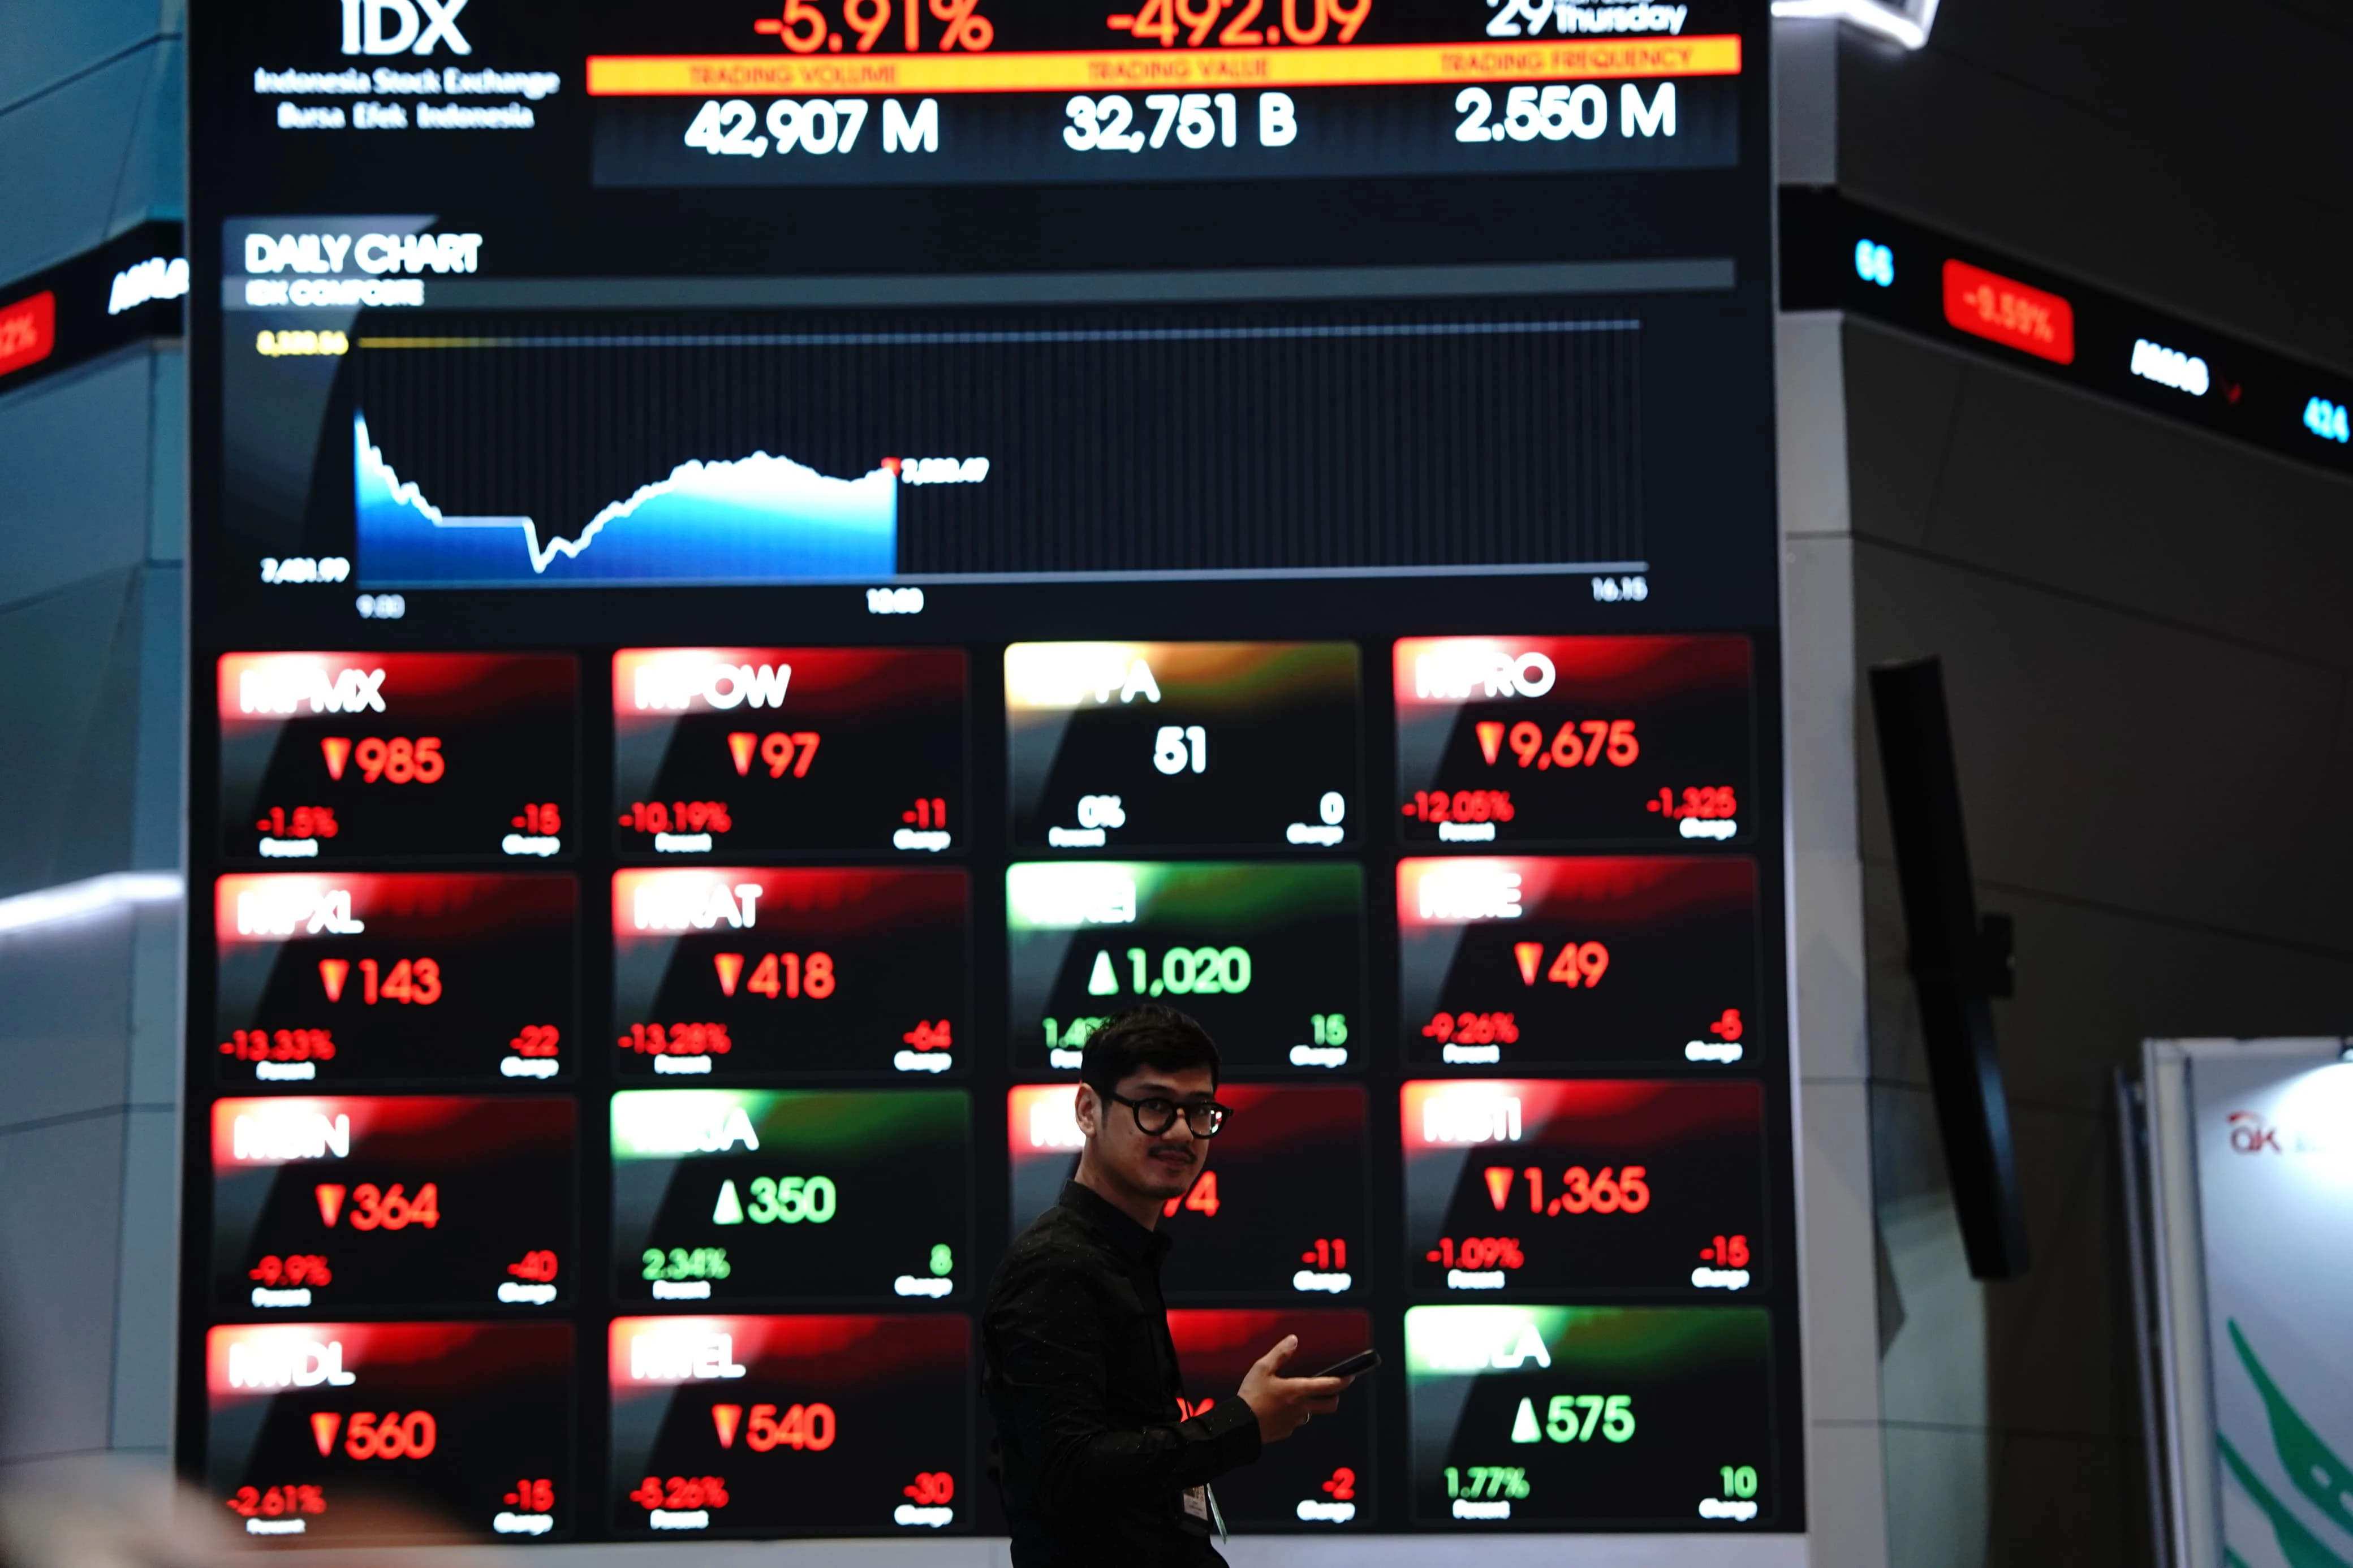
Begitu sentimen negatif dari MSCI meledak, mekanisme pasar langsung kewalahan. Pada Jumat pagi, IHSG sempat anjlok 8,01% dan memaksa bursa melakukan trading halt setelah indeks jatuh ke 5.393,92. Penghentian sementara ini seharusnya memberi waktu napas, tetapi setelah dibuka kembali tekanan jual justru menguat: IHSG sempat menyentuh 5.193,22 sebelum berada di sekitar 5.253,52 dengan penurunan 10,41% pada sesi pagi. Pada penutupan hari itu, kejatuhan melebar menjadi 11,57% ke 5.185,10. Konsekuensinya brutal: kapitalisasi pasar susut Rp 1.119 triliun dalam satu hari, turun dari Rp 10.275 triliun menjadi Rp 9.157 triliun. "Investor asing mencatat aksi jual saham mencapai Rp 3,34 triliun," menunjukkan betapa kuat arus keluar dana asing di tengah volatilitas pasar modal.
Mengapa Investor Asing Panik Jual dan Apa Artinya bagi Investor Lokal
Reklasifikasi pasar saham ke Standalone Market bukan sekadar label; bagi investor asing, itu berarti potensi penghapusan saham lokal dari indeks MSCI Emerging Markets dan keharusan mengubah portofolio yang mengikuti indeks tersebut. Tidak mengherankan jika investor asing jual saham besar-besaran, dengan aksi jual Rp 3,34 triliun yang menambah tekanan jual kumulatif menjadi Rp 88,19 triliun. Menurut seorang analis teknikal, koreksi IHSG mencerminkan naiknya risk premium: kekhawatiran bukan hanya soal status indeks, tetapi juga transparansi kepemilikan, keakuratan data free float, kredibilitas pembentukan harga, dan efektivitas penegakan hukum. Bagi investor lokal, pesan yang harus dibaca jujur adalah ini: selama tata kelola dan data pasar tidak meyakinkan, mereka akan terus menjadi penonton ketika dana asing menekan harga lewat panic selling.
Apa Selanjutnya: Tenggat MSCI dan Pekerjaan Rumah Besar Regulator
Meski pasar bereaksi seolah keputusan sudah final, pengumuman MSCI baru tahap konsultasi. Proses ini akan berlangsung hingga 30 April 2027, dengan keputusan akhir paling lambat 30 Juni 2027. Artinya, regulator dan bursa masih punya waktu, tetapi tidak banyak, untuk membuktikan bahwa reformasi bukan sekadar wacana. Bursa menyatakan akan meminta klarifikasi ke MSCI atas dasar penilaian reklasifikasi dan memperkuat koordinasi dengan otoritas pengawas agar perdagangan tetap teratur, wajar, dan efisien. Di atas kertas, sudah ada kebijakan soal keterbukaan pemegang saham di atas 1%, pelaporan konsentrasi kepemilikan tinggi, dan peta jalan free float minimal 15%. Namun MSCI menilai bukti dampak reformasi belum konsisten. Jika ke depan bukti itu tidak muncul, pasar lokal harus siap hidup sebagai Standalone Market: lebih terisolasi dari arus dana global dan lebih bergantung pada kepercayaan yang dibangun dari dalam.