
IHSG Tertekan: Review MSCI Bukan Sekadar Isu Teknis
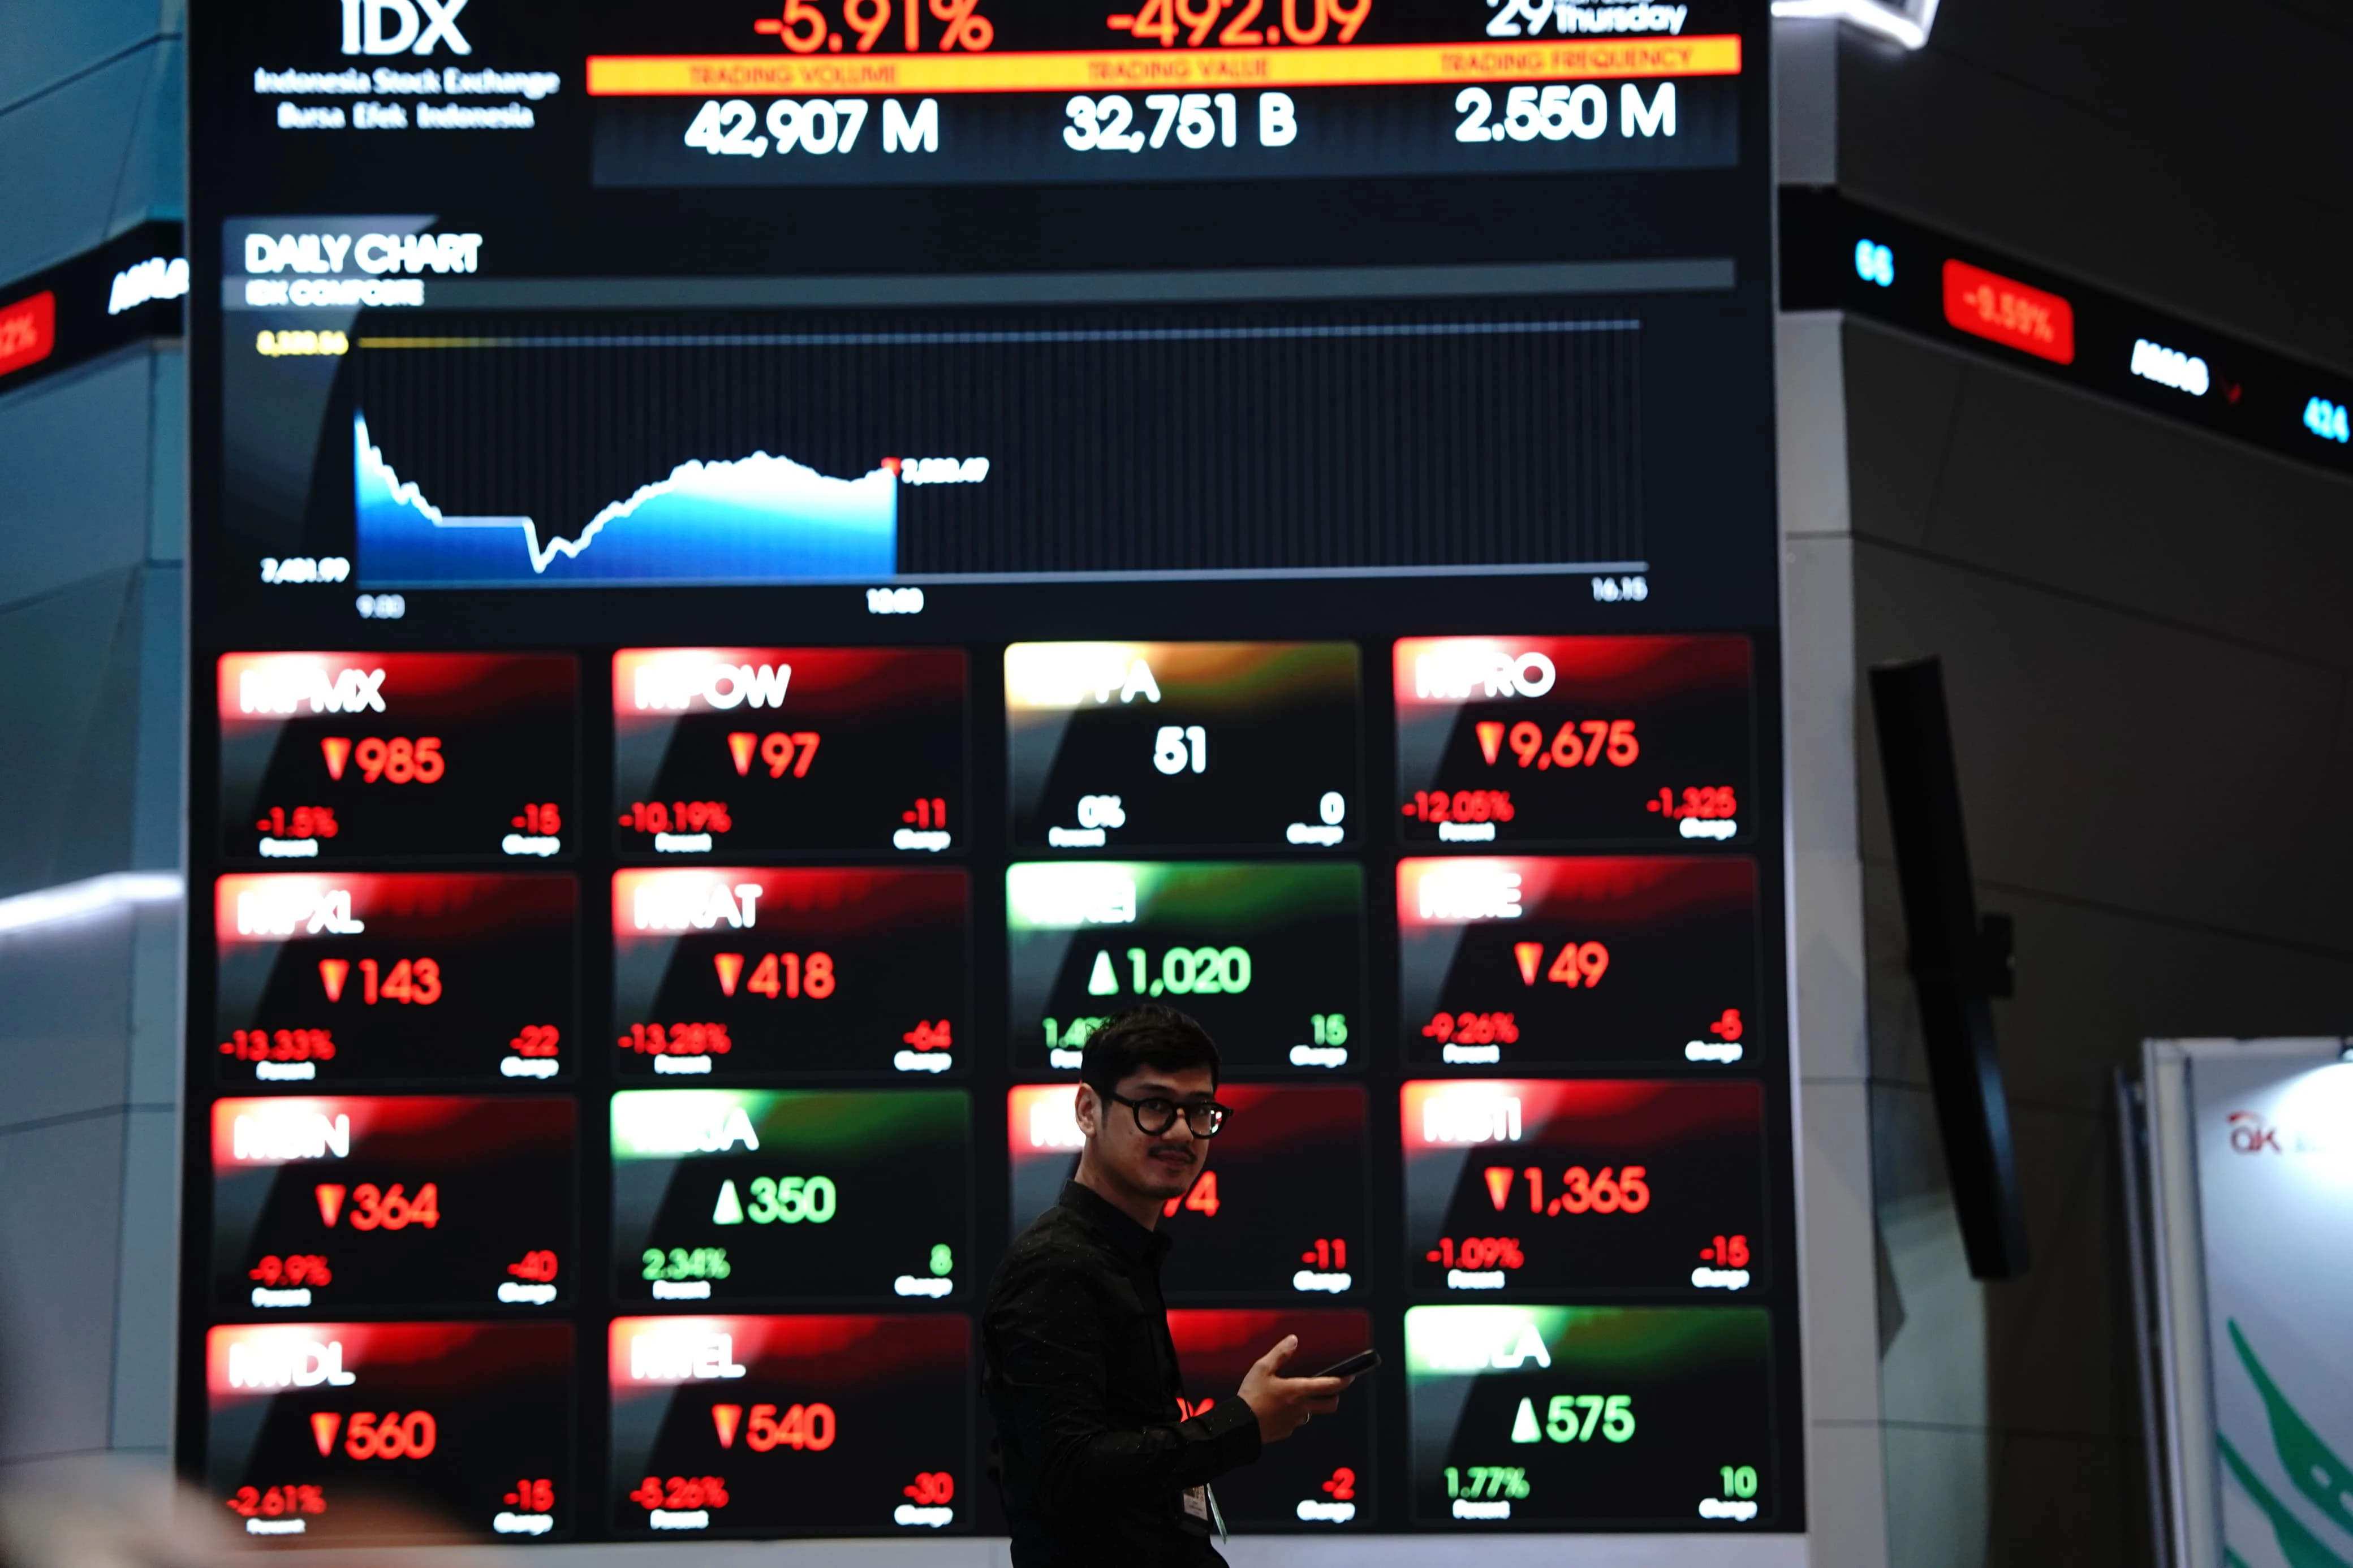
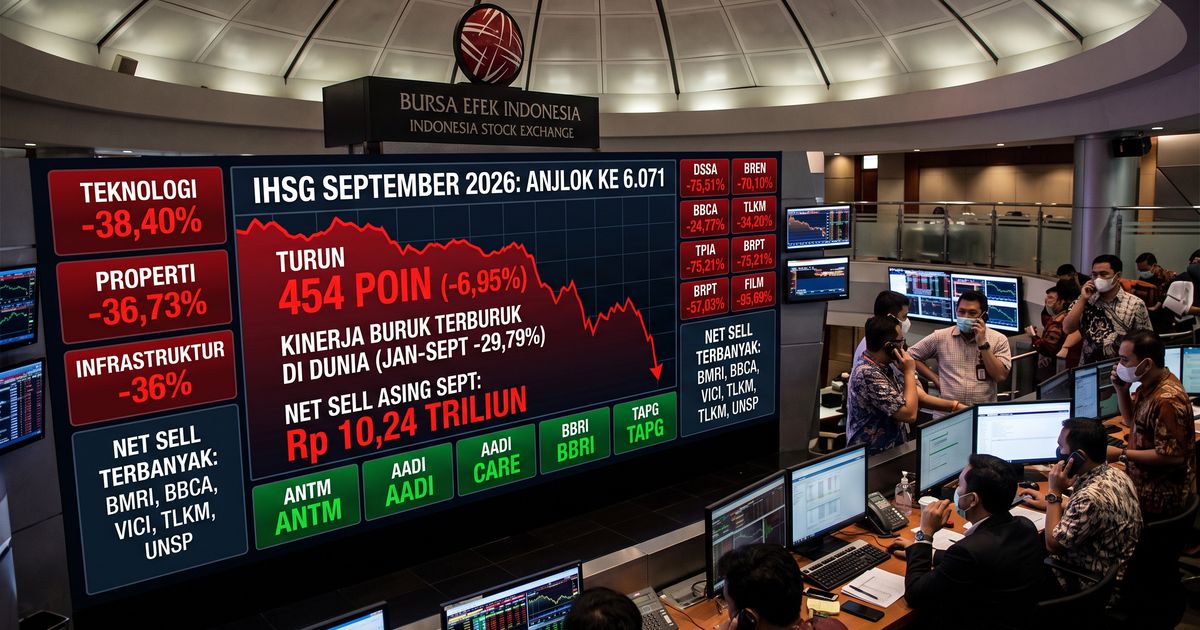
Investor asing IHSG adalah istilah yang merujuk pada peran pemodal global dalam membentuk arah Indeks Harga Saham Gabungan melalui arus masuk dan keluar dana, yang dipengaruhi faktor seperti MSCI reklasifikasi pasar, valuasi saham Indonesia, risiko fiskal, dan kepercayaan terhadap kebijakan pemerintah. Review MSCI yang memicu keluarnya sejumlah saham dari indeks acuannya telah menjadi pemantik tekanan signifikan pada IHSG, di tengah aksi jual investor asing dan kegelisahan atas kondisi fiskal. Praktisi pasar modal Beni Batara Tumpal menegaskan bahwa koreksi indeks tidak otomatis berarti ekonomi sedang runtuh, tetapi menunjukkan pasar mulai menghukum valuasi yang tidak lagi masuk akal dan menuntut transparansi lebih tinggi dari otoritas.
Bagaimana MSCI Review Mengguncang Struktur Pasar
MSCI reklasifikasi pasar mengubah peta kekuatan saham berkapitalisasi besar yang selama ini menjadi penopang IHSG. Ketika saham dikeluarkan dari indeks MSCI, manajer investasi global yang menjadikan indeks itu acuan terpaksa menyesuaikan portofolio, sehingga tercipta tekanan jual terstruktur pada saham-saham tersebut. Dampaknya bukan hanya pada harga, tetapi juga pada persepsi: pasar membaca keputusan MSCI sebagai sinyal bahwa standar tata kelola dan likuiditas belum sepenuhnya meyakinkan. Di sisi lain, review ini membuka kedok valuasi saham Indonesia yang terlalu tinggi dibanding fundamental, termasuk kasus PER hingga ratusan kali yang jelas tidak sehat bagi ekosistem jangka panjang. Penyesuaian indeks, kalau direspons dengan reformasi, bisa menjadi kesempatan membersihkan indeks dari saham yang lebih didorong sentimen daripada kinerja.
Valuasi Saham Indonesia: Murah di Kertas, Belum Menarik di Mata Global
Secara angka, valuasi saham Indonesia tampak mulai masuk akal: rata-rata PER emiten sekitar 12,7 kali, sementara sejumlah bank besar bahkan diperdagangkan di bawah 10 kali. Kutipan yang layak dicermati dari Beni Batara Tumpal adalah, “Nilai wajar IHSG berada di kisaran 5.500–6.000, dan level itu belum tentu cukup murah untuk memicu pembelian besar-besaran investor asing”. Artinya, pemulihan pasar saham tidak akan datang hanya karena harga turun. Investor global menuntut kombinasi valuasi wajar, likuiditas memadai, dan kepastian bahwa laba emiten tidak akan tergerus oleh kebijakan fiskal yang berubah-ubah. Selama risiko fiskal dan kejelasan regulasi belum diperbaiki, diskon valuasi akan dibaca sebagai kompensasi atas risiko, bukan peluang yang layak dikejar.
| Indikator | Angka Saat Ini | Implikasi Pasar |
|---|---|---|
| PER rata-rata emiten | 12,7 kali | Mulai wajar, tapi belum cukup menarik bagi investor asing |
| PER bank besar | Di bawah 10 kali | Menunjukkan sektor unggulan diperdagangkan dengan diskon |
| Kisaran wajar IHSG | 5.500–6.000 | Pasar masih berpotensi terkoreksi ke level ini sebelum stabil |
Risiko Fiskal dan Ketidakpastian Regulasi: Penghalang Kepercayaan
Akar masalah keengganan investor asing bukan semata volatilitas harga, melainkan ketidakpastian fiskal dan regulasi. Diskusi Beni Batara Tumpal menyoroti bagaimana risiko fiskal dan menurunnya kepercayaan terhadap pemerintah menjadi faktor penting di balik pelemahan IHSG dan keluarnya dana asing. Asumsi APBN yang memproyeksikan nilai tukar rupiah pada Rp17.500 per dolar menunjukkan betapa besar sensitivitas anggaran terhadap pergerakan kurs dan harga komoditas. Jika kenyataan jauh menyimpang dari asumsi, pasar akan segera menghukum melalui premi risiko yang lebih tinggi. Di sisi regulasi, tuntutan perbaikan transparansi pasar modal belum dijawab tuntas. Selama pelaku global merasa aturan bisa berubah mendadak dan penegakan hukum selektif, mereka akan memilih menunggu daripada menjadi korban eksperimen kebijakan.
Syarat Pemulihan: Menata Ulang Fondasi Menuju Kembalinya Investor Asing
Pemulihan pasar saham dan kembalinya investor asing IHSG diperkirakan baru akan terlihat jelas sekitar kuartal II 2027, dengan syarat prospek ekonomi dan kepercayaan investor tetap terjaga. Di sini, pasar memberi daftar tugas yang cukup keras: pertama, menormalkan valuasi saham Indonesia agar mencerminkan fundamental, bukan sekadar narasi pertumbuhan. Kedua, menjaga disiplin fiskal sehingga asumsi APBN tidak tampak seperti harapan kosong yang mudah digoyang gejolak eksternal. Ketiga, memperkuat transparansi dan konsistensi regulasi agar MSCI review berikutnya tidak lagi dibaca sebagai ancaman, melainkan konfirmasi bahwa pasar layak mendapat bobot lebih besar. Beni mengingatkan, investor jangka panjang harus siap menghadapi fluktuasi sebelum pemulihan terjadi; pasar yang sehat memang lahir dari fase koreksi yang menyakitkan namun perlu.