
Memperluas akses, bukan sekadar menambah pembiayaan
Pembiayaan rumah terjangkau adalah dukungan pembiayaan pemerintah yang membantu masyarakat memperoleh hunian layak, sekaligus menyesuaikan pilihan rumah dengan kebutuhan dan kondisi kawasan tempat tinggal. Kementerian Perumahan dan Kawasan Permukiman (PKP) kini memperluas pendekatan itu melalui FLPP untuk rumah susun, KPR inden, dan hunian berbasis Transit Oriented Development (TOD). Arah ini tepat: keterbatasan lahan perkotaan tidak bisa dijawab dengan terus mengandalkan rumah tapak. Namun, menambah skema belum cukup jika pilihan baru tidak aman bagi pembeli atau berada terlalu jauh dari pekerjaan dan layanan. Karena itu, keberhasilan perlu diukur bukan hanya dari jumlah fasilitas pembiayaan, melainkan juga dari tersedianya hunian yang layak, terjangkau, dan cocok dengan kehidupan sehari-hari masyarakat.
FLPP rusun membuka pilihan vertikal
Selama ini, penyaluran FLPP lebih banyak diarahkan pada rumah tapak. Perluasan ke rusun dapat memberi alternatif kepemilikan bagi masyarakat berpenghasilan rendah di kota-kota yang lahannya terbatas. Ketentuan yang disampaikan Kementerian PKP menetapkan bunga 6 persen dengan tenor maksimum 40 tahun; jangka waktu itu merupakan batas, bukan kewajiban, sehingga debitur dapat memilih tenor 20 atau 30 tahun. Keputusan Menteri PKP Nomor 1721/KPTS/M/2026 juga menetapkan luas lantai 21–45 meter persegi, pembebasan BPHTB, serta kemudahan pelunasan sewaktu-waktu. Ketentuan ini membuat FLPP rusun lebih konkret daripada sekadar gagasan perluasan. Meski demikian, manfaatnya bergantung pada tersedianya proyek di lokasi yang dibutuhkan dan kemampuan calon penghuni membayar cicilan sesuai pilihan tenornya.
KPR inden mempercepat proyek, tetapi perlindungan wajib
KPR inden memungkinkan pembiayaan dicairkan ketika bangunan masih dalam proses pembangunan. Bagi pengembang, skema ini dapat mengurangi ketergantungan pada modal sendiri, terutama untuk proyek rusun yang membutuhkan investasi besar. Namun, pencairan sebelum hunian selesai juga menempatkan konsumen pada risiko jika proyek terlambat atau mangkrak. Karena itu, pengembangan KPR inden perlu disertai pemeriksaan kelayakan proyek dan pengembang, kepastian lahan serta perizinan, dan penilaian permintaan pasar. Pemecahan sertifikat induk per menara atau pertelaan per blok, serta rekening penampungan khusus proyek, dapat membantu memastikan dana digunakan untuk pembangunan yang dibiayai. KPR inden hanya layak menjadi jalur baru jika percepatan pembiayaan pengembang berjalan seiring dengan kepastian hak dan perlindungan pembeli.
TOD menautkan rumah dengan perjalanan harian
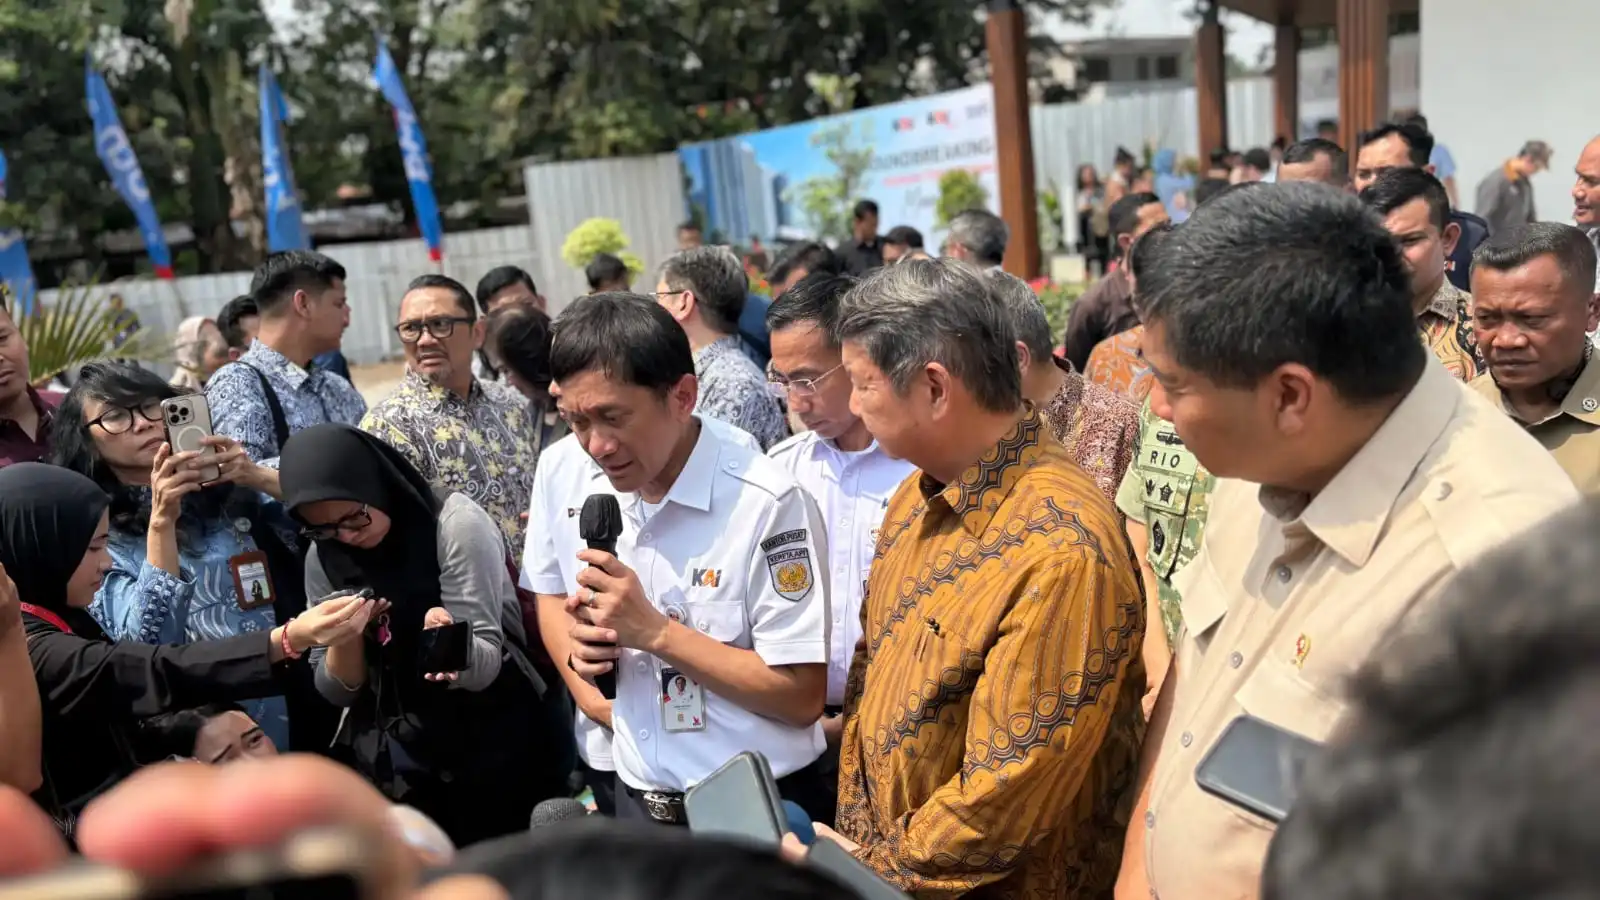
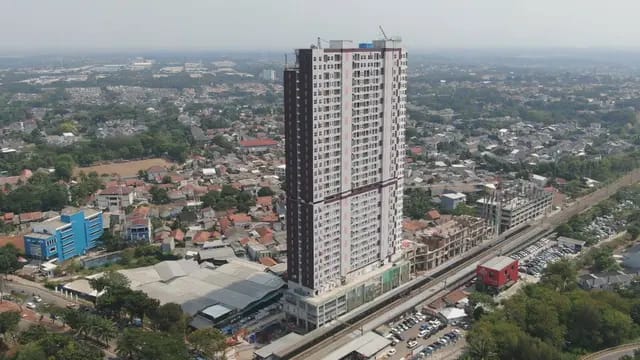
Hunian berbasis TOD mengintegrasikan tempat tinggal dengan simpul transportasi publik, seperti stasiun kereta dan terminal bus. Pendekatan ini berpotensi memberi manfaat yang tak ditawarkan KPR FLPP biasa: akses perjalanan yang lebih mudah, sekaligus pemanfaatan lahan perkotaan secara lebih efisien. Kerja sama KAI dan Perumnas di kawasan Stasiun Pondok Cina menjadi salah satu contoh yang dapat dikembangkan. Namun, keterhubungan transportasi tidak otomatis membuat rumah terjangkau. Pembagian biaya peningkatan fasilitas stasiun harus proporsional agar seluruh bebannya tidak masuk ke harga hunian. TOD juga menuntut kerja sama yang menghasilkan manfaat bagi pengelola transportasi dan pengembang, tanpa mengorbankan akses pembeli. Gambar dari kawasan hunian terintegrasi transportasi publik: hunian berbasis TOD.

Capaian FLPP menjadi ukuran, target masih harus dikejar
Skema baru memperluas jenis hunian, sumber pembiayaan proyek, dan pilihan lokasi, tetapi capaian KPR FLPP yang sudah berjalan menunjukkan besarnya pekerjaan yang masih tersisa. Hingga 31 Oktober 2026, penyaluran mencapai 194.360 unit atau 55,53 persen dari target 350.000 unit. Deputi Komisioner Bidang Pemanfaatan Dana Tapera Sid Herdi Kusuma menyampaikan bahwa realisasi tersebut tercatat pada tanggal itu. BP Tapera optimistis target tahun ini tercapai dan mempercepat validasi data serta penanganan hambatan teknis dan administratif bersama bank dan pengembang. Jaringan penyaluran melibatkan 43 bank, 22 asosiasi pengembang, dan 8.287 pengembang yang mencakup 11.504 perumahan di 391 kabupaten/kota pada 36 provinsi. Skala tersebut memberi landasan bagi program berjalan, tetapi target tahunan tetap menuntut percepatan. FLPP rusun, KPR inden, dan TOD sebaiknya melengkapi penyaluran yang ada—bukan menggantikan kebutuhan untuk menuntaskan target dan menjaga perlindungan konsumen.
Kesimpulannya, perluasan skema pemerintah merupakan langkah yang diperlukan karena kebutuhan hunian perkotaan tidak seragam. Namun, ukuran keberhasilannya bukan banyaknya jalur pembiayaan, melainkan apakah rumah dapat diakses, aman dibeli, dan terhubung dengan kebutuhan hidup. Penyaluran FLPP yang berjalan perlu terus dikejar, sementara skema baru harus membuktikan manfaatnya bagi penghuni.