
Pasar Asuransi Sedang Mengerem, Tapi Tidak untuk Semua Pemain
Kontraksi pasar asuransi adalah kondisi ketika total premi yang dihimpun industri menurun dibanding periode sebelumnya karena tekanan ekonomi, penurunan aktivitas lini bisnis utama, atau pergeseran kebutuhan perlindungan, sehingga memaksa perusahaan asuransi mengubah strategi produk, distribusi, dan manajemen risiko untuk mempertahankan profitabilitas dan modal. Dalam konteks ini, premi asuransi properti kini menjadi indikator paling jelas bahwa mesin pertumbuhan tradisional industri sedang mengerem. Data asosiasi menunjukkan premi asuransi properti anjlok 13,6% secara tahunan pada semester I-2026, menandakan tekanan pasar yang tidak bisa lagi disebut sementara. Ironisnya, saat banyak pemain sibuk memadamkan kebakaran di lini properti, beberapa perusahaan lain justru mencatat pertumbuhan dua digit. Pasar terpecah: siapa yang bertahan, kini ditentukan oleh kemampuan membaca ulang peta risiko dan pendapatan, bukan sekadar menunggu siklus ekonomi berbalik arah.
Properti Melemah, Reasuransi Ikut Terseret: Sinyal Bahwa Model Lama Retak
Kontraksi premi asuransi properti 13,6% YoY pada semester pertama menggambarkan penurunan minat maupun kapasitas penutupan risiko aset, khususnya ketika bunga tinggi dan investasi fisik melambat. Dampak rantainya langsung terasa ke reasuransi: premi reasuransi hanya sekitar Rp10,51 triliun, turun 16,1% dari Rp12,53 triliun pada periode sama tahun sebelumnya. Penurunan aktivitas pada lini properti, asuransi kredit, dan energi menjadi pemicu utama koreksi dalam ini. Ini lebih dari sekadar fluktuasi; ini peringatan bahwa model industri yang terlalu bergantung pada lini-lini “besar dan mapan” mulai retak. Ketika proyek pembangunan baru menyusut, efisiensi anggaran pemerintah meningkat, dan Transfer ke Daerah menurun, fondasi premi di banyak portofolio ikut mengecil. Menganggap situasi ini sebagai badai musiman adalah kesalahan strategis; pola permintaan risiko sedang bergeser.
Outlier Positif: Performa FWD dan Engineering Great Eastern Pecah Pola
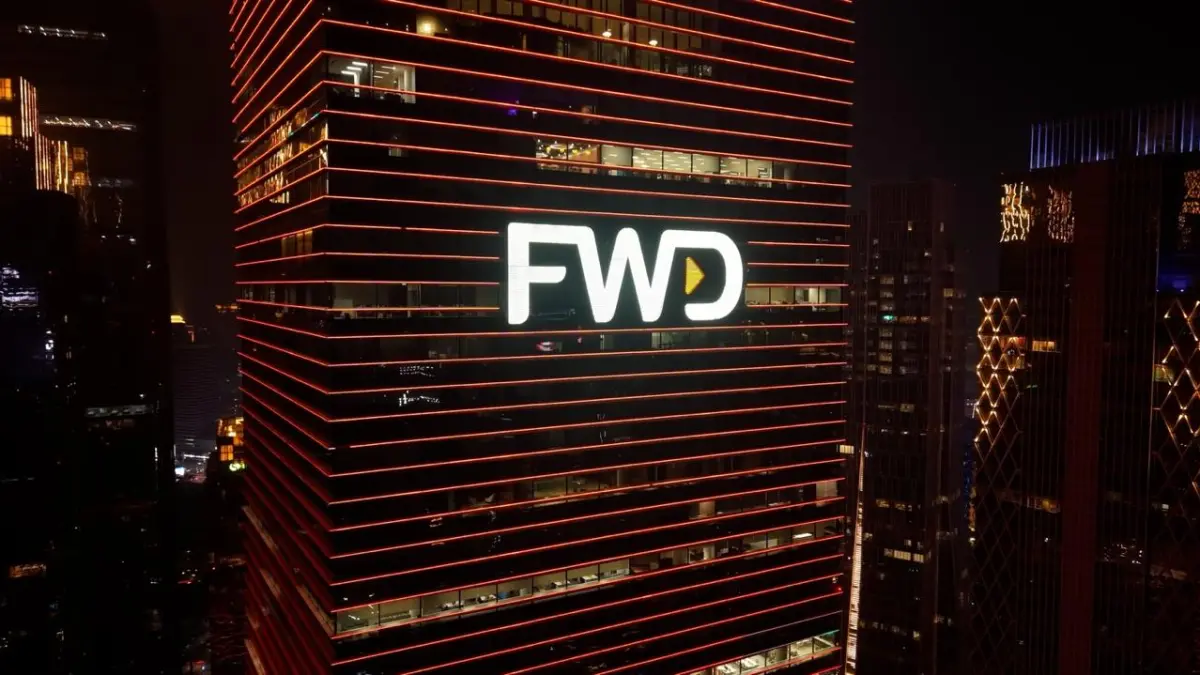
Di tengah kontraksi pasar asuransi, performa FWD Insurance dan lini asuransi engineering Great Eastern menunjukkan bahwa narasi “semua lini tertekan” tidak akurat. FWD Insurance mencatat pendapatan premi Rp766 miliar, tumbuh 30% dibandingkan periode sama tahun sebelumnya, sekaligus berbalik dari rugi menjadi laba bersih setelah pajak Rp107,3 miliar. Ini outlier yang menegaskan kekuatan strategi distribusi multi-kanal dan fokus pada kebutuhan perlindungan yang relevan. Pada sisi asuransi umum, ketika premi lini asuransi engineering industri terkontraksi 14,1% menjadi Rp2,37 triliun, Great Eastern justru membukukan pertumbuhan premi engineering 6,9% hingga Agustus. Kutipan kunci di sini: menjaga portofolio existing sambil menangkap peluang di sektor yang masih berinvestasi dan mengembangkan aset. Pesannya jelas: pertumbuhan asuransi engineering masih mungkin, asalkan underwriting dan pemilihan sektor digarap dengan disiplin.
Strategi Bertahan: Diversifikasi Portofolio Bukan Lagi Opsi, Tetapi Keharusan
Di lini premi asuransi properti yang lesu, Allianz Utama memilih langkah yang seharusnya diikuti pemain lain: diversifikasi portofolio asuransi secara terarah. Perusahaan ini secara eksplisit menetapkan strategi diversifikasi portofolio untuk menjaga kinerja hingga kuartal IV, dengan memperluas cakupan segmen properti komersial dan industrial. Diversifikasi di sini bukan sekadar menambah produk, tetapi menggeser fokus ke segmen yang tetap membutuhkan perlindungan aset meski siklus ekonomi melemah. Menariknya, baik pengelola properti maupun pelaku proyek infrastruktur yang masih berjalan menjadi sasaran utama. Di sisi reasuransi, asosiasi juga melihat peluang perbaikan kinerja memasuki semester kedua, selama perusahaan mampu mengatur ulang volume dan struktur program reasuransi mereka. Intinya, perusahaan yang bergantung pada satu dua lini besar sudah kehabisan waktu; pemenang baru adalah mereka yang berani “merapikan ulang” komposisi risiko lebih cepat daripada kompetitor.
Ke Depan: Pasar Terbagi Menjadi yang Adaptif dan yang Tertinggal
Jika satu pelajaran bisa ditarik dari data semester pertama, itu adalah bahwa kontraksi pasar asuransi tidak menyapu rata semua pemain. Sebaliknya, periode ini memisahkan perusahaan yang mengandalkan warisan portofolio dengan perusahaan yang mengelola portofolio seperti manajemen aset aktif: mengalihkan eksposur ketika data menunjukkan perlambatan, memperdalam di lini dengan sinyal pertumbuhan. Lini engineering, misalnya, meski secara industri turun 14,1%, masih dinilai memiliki peluang pertumbuhan hingga akhir tahun karena adanya kebutuhan pembangunan pabrik, gudang, fasilitas produksi, dan instalasi mesin. Di properti, peluang perbaikan diperkirakan datang dari aktivitas bisnis dan investasi yang terus berjalan, serta kebutuhan perlindungan aset yang tidak hilang. Kesimpulannya, masa depan tidak berpihak pada yang terbesar, melainkan pada yang paling gesit mengalihkan tenaga dari properti yang lesu ke segmen yang masih hidup.