
Lonjakan QRIS dan Ledakan Volume Transaksi Digital
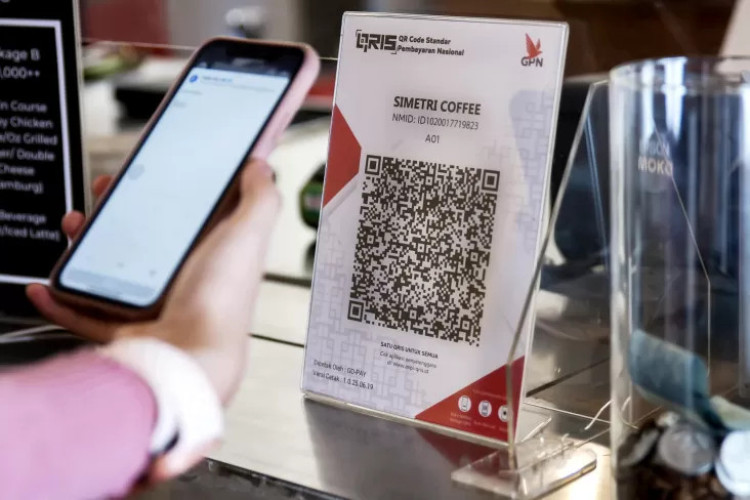
Pertumbuhan QRIS digital adalah peningkatan pesat penggunaan standar kode respons cepat nasional sebagai alat transaksi nontunai yang terhubung dengan berbagai kanal pembayaran, mulai dari internet payments, mobile payments, hingga sistem ritel seperti BI-FAST, yang bersama-sama mendorong perubahan perilaku konsumen dan pelaku usaha menuju ekosistem transaksi pembayaran digital yang lebih cepat, mudah, dan aman. Bank sentral mencatat volume transaksi pembayaran digital mencapai 18,09 miliar pada kuartal III dengan pertumbuhan 39,24% secara tahunan. Di dalam lonjakan ini, QRIS menjadi bintang utama dengan pertumbuhan 75,80% year-on-year. Angka tersebut bukan sekadar statistik; ia menandai titik balik, ketika kode QR di meja warung dan kasir minimarket bukan lagi pelengkap, melainkan kanal utama pembayaran. Menariknya, pertumbuhan ini terjadi bersamaan dengan kelancaran sistem dan infrastruktur pembayaran digital yang tetap terjaga, sehingga konsumen merasa aman untuk meninggalkan uang tunai.
Infrastruktur Pembayaran Digital: BI-FAST dan RTGS Mengubah Panggung
Pertumbuhan transaksi pembayaran digital tidak mungkin terjadi tanpa infrastruktur pembayaran digital yang andal. Dari sisi ritel, BI-FAST mencatat 1,631 miliar transaksi dengan pertumbuhan volume 31,78% dan nilai Rp4.049 triliun, naik 33,91% secara tahunan. Ini menunjukkan bahwa transfer dana berbiaya rendah dan instan mulai menjadi kebiasaan, bukan lagi fitur tambahan. Sementara itu, sistem BI-RTGS mencatat nilai transaksi Rp53.817 triliun, sedikit terkontraksi 4,62% meski volumenya naik 1,31% menjadi 2,79 juta transaksi. Kontraksi nilai RTGS mengisyaratkan pergeseran sebagian aktivitas ke kanal ritel yang lebih efisien, sejalan dengan penetrasi QRIS dan kanal mobile. Ketika sistem besar tetap stabil, pelaku ritel dan fintech mendapat ruang untuk bereksperimen dengan produk pembayaran digital yang lebih dekat ke konsumen, tanpa mengorbankan keandalan di belakang layar.
Adopsi Konsumen dan Merchant: QRIS Mengubah Pola Belanja dan Bisnis
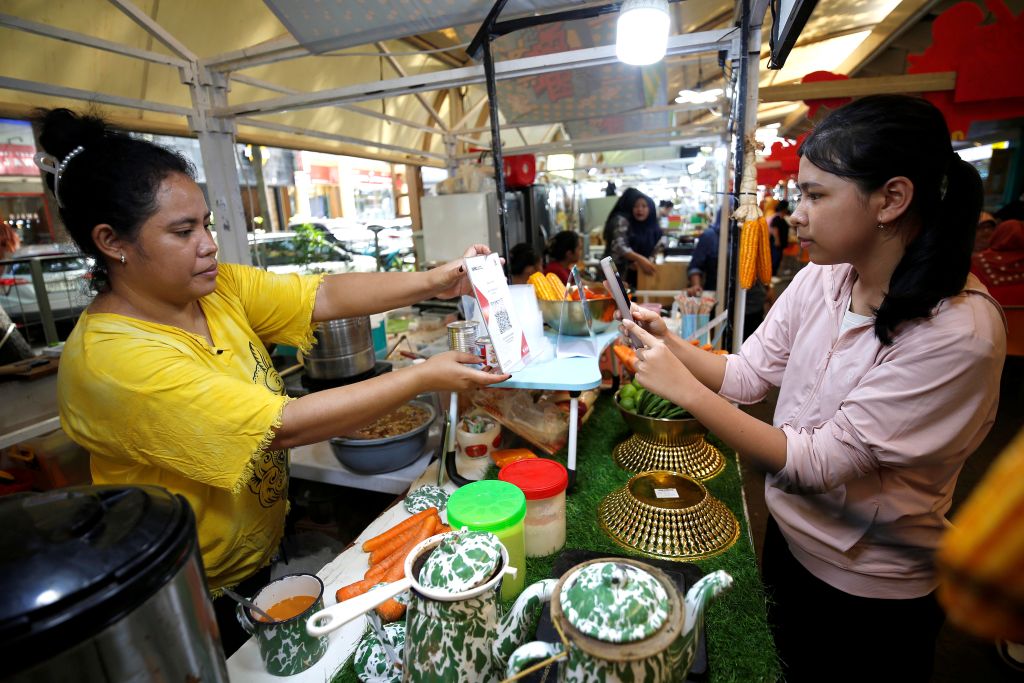
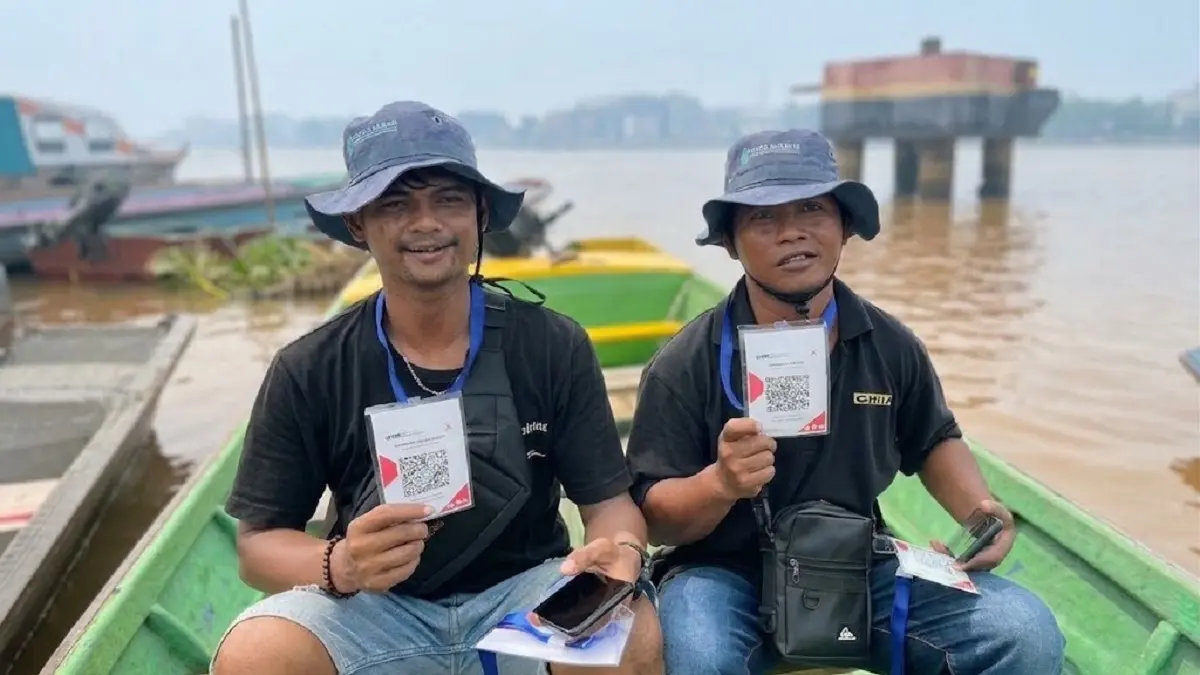
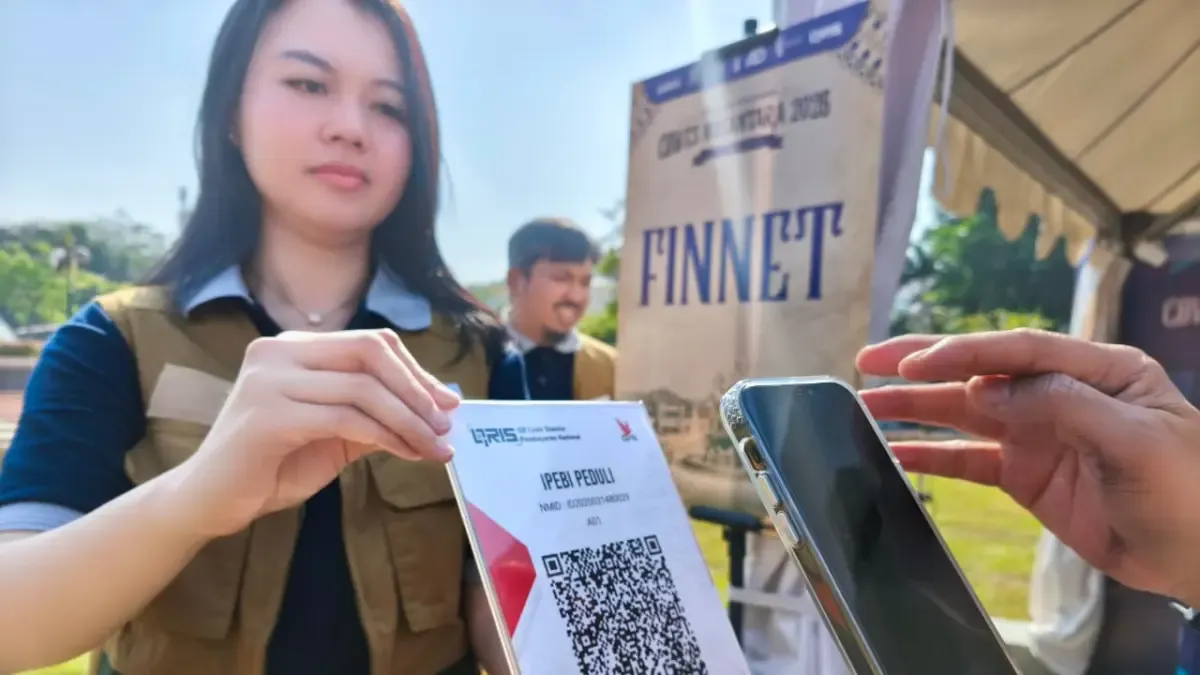
Pertumbuhan QRIS 75,80% tidak terjadi di ruang hampa; ia ditopang lonjakan adopsi pembayaran digital oleh konsumen dan merchant. Jumlah pengguna QRIS mencapai 70,6 juta, sementara pedagang yang menerima QRIS sudah 49,4 juta. Ketika jutaan konsumen dan pelaku usaha bertemu di satu standar kode QR, perilaku belanja berubah: pembayaran menjadi lebih cepat, pencatatan transaksi lebih rapi, dan batas antara ritel fisik dan digital makin kabur. Volume internet payments tumbuh 14,26% dan mobile payments melonjak 45,55% year-on-year, menunjukkan bahwa ponsel kini menjadi dompet utama. Momentum ini mengisyaratkan bahwa ritel yang menolak adopsi pembayaran digital berisiko kehilangan pelanggan yang sudah terbiasa dengan pengalaman transaksi tanpa tunai, transparan, dan tercatat otomatis.
Dampak bagi Ritel Lokal dan Ekosistem Fintech
Bagi ritel lokal, pertumbuhan QRIS digital dan kanal pembayaran lain memaksa perubahan strategi. Dengan transaksi pembayaran digital yang mencapai 18,09 miliar dan terus naik, kasir bukan lagi sekadar tempat menerima uang, tetapi titik data yang kaya untuk memahami pola belanja. Ekosistem fintech mendapat bahan bakar baru: data transaksi ritel yang masif, konektivitas ke BI-FAST, dan kebiasaan konsumen yang makin nyaman dengan pembayaran via ponsel. Di sisi lain, bank sentral tetap menjaga ketersediaan uang kartal yang diedarkan (UYD) yang tumbuh 11,77% menjadi Rp1.341 triliun, termasuk ke daerah 3T, agar kebutuhan uang tunai tetap terpenuhi. Ini menunjukkan bahwa transformasi digital tidak berarti mematikan tunai, melainkan menempatkannya sebagai pelengkap. Ritel yang cerdas akan menggabungkan keduanya untuk menjangkau segmen konsumen yang berbeda.
Ke Mana Arah Pembayaran Digital Selanjutnya?
Dengan pertumbuhan transaksi pembayaran digital 39,24% dan QRIS 75,80%, arah ke depan sudah jelas: pembayaran nontunai akan semakin mendominasi, sementara tunai bertahan sebagai opsi cadangan. Sejalan dengan itu, volume BI-FAST yang terus naik menegaskan bahwa transfer ritel instan menjadi tulang punggung baru transaksi sehari-hari. Di tengah tren ini, otoritas moneter tetap berkomitmen menjaga ketersediaan rupiah fisik di seluruh wilayah, termasuk daerah terdepan, terluar, dan terpencil, agar tidak ada kelompok yang tertinggal dari perubahan. Kesimpulannya, lonjakan QRIS bukan sekadar cerita teknologi; ini adalah cerita tentang bagaimana kebiasaan belanja, cara ritel beroperasi, dan desain produk fintech dipaksa berevolusi oleh angka-angka yang tidak bisa diabaikan. Pelaku usaha yang menunda adaptasi berisiko kehilangan relevansi di pasar yang makin digital.