
Ledakan 6,11 Miliar Transaksi: Tanda Era Tunai Mulai Tergeser
Transaksi digital Indonesia adalah seluruh aktivitas pembayaran dan pemindahan dana yang terjadi melalui kanal elektronik seperti mobile banking, internet banking, dan kode QR standar nasional, yang kini mencapai miliaran transaksi per bulan dan mengubah cara konsumen serta pelaku usaha melakukan jual beli, mengelola keuangan, dan berinteraksi dengan ekosistem pembayaran digital secara menyeluruh.
Lonjakan volume transaksi digital Indonesia hingga 6,11 miliar transaksi pada Agustus dengan pertumbuhan 40,36 persen secara tahunan bukan sekadar pencapaian statistik; ini adalah bukti bahwa kebiasaan bertransaksi masyarakat sudah bergeser ke layar ponsel. Pertumbuhan ini tidak lahir di ruang hampa. Bank sentral menyatakan kenaikan tersebut sejalan dengan semakin luasnya akseptasi dan penggunaan pembayaran digital di masyarakat. Artinya, konsumen bukan lagi sekadar mencoba, tetapi telah menjadikan kanal digital sebagai pilihan utama. Fakta bahwa mobile banking tumbuh lebih dari 40 persen dan internet banking di atas 10 persen menegaskan satu hal: ke depan, uang tunai akan lebih sering menjadi pelengkap, bukan fondasi utama aktivitas ekonomi.
QRIS Pembayaran Digital: Dari Pilihan Praktis ke Tulang Punggung Ekosistem
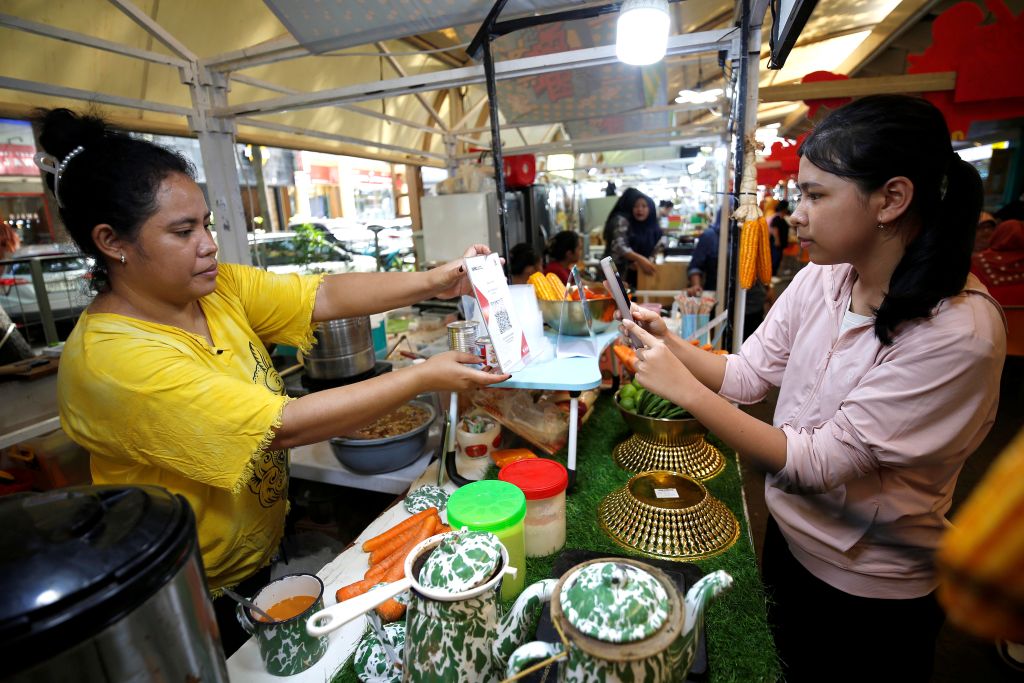
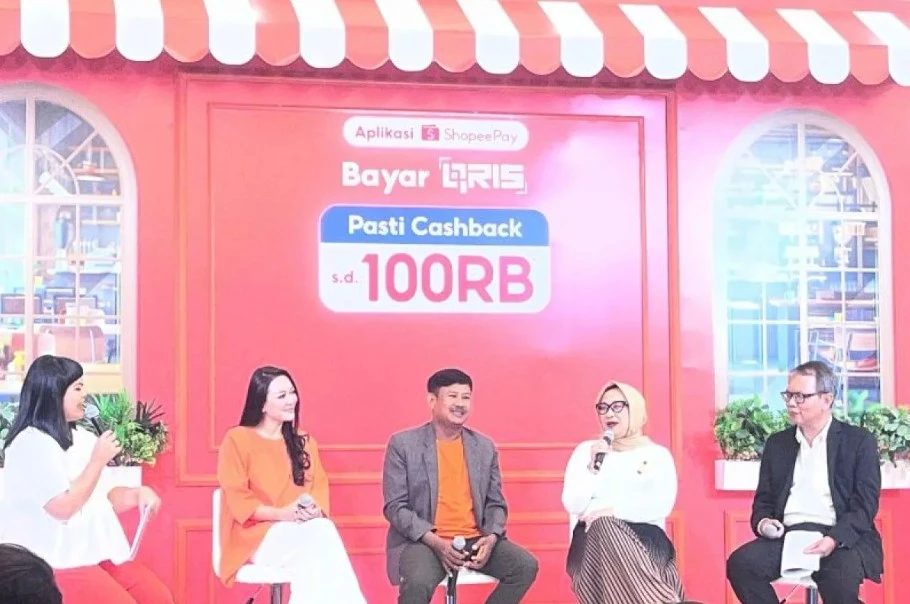
QRIS pembayaran digital telah naik kelas menjadi tulang punggung utama ekosistem pembayaran digital, bukan lagi sekadar fitur tambahan di aplikasi bank. Pertumbuhannya yang mencapai sekitar 67 persen secara tahunan mengalahkan kanal lain, didorong lonjakan jumlah pengguna dan merchant yang memakainya untuk transaksi sehari-hari. Kutipan yang layak digarisbawahi: “Transaksi QRIS tumbuh lebih tinggi, yakni 67,22 persen yoy,” ujar otoritas moneter, yang menegaskan bahwa kode QR standar kini menjadi kanal paling agresif di pasar pembayaran nontunai. Di balik angka ini ada perubahan perilaku nyata: pembeli cukup mengangkat ponsel, pedagang tinggal menempelkan stiker, dan uang berpindah dalam hitungan detik tanpa uang kembalian atau risiko uang palsu. Itu sebabnya QRIS tidak hanya mempermudah, tetapi mengubah standar kenyamanan bertransaksi.
Penghargaan internasional yang diterima QRIS sebagai salah satu pelopor implementasi pembayaran berbasis QR lintas negara menegaskan bahwa standar ini bukan produk lokal kelas dua, melainkan referensi bagi banyak pemain regional. Pengakuan tersebut secara langsung memperkuat ekosistem pembayaran digital nasional karena menyiratkan bahwa infrastruktur, tata kelola, dan keamanan yang dibangun sudah memenuhi ekspektasi global. Bagi pengguna, dampaknya terasa dalam bentuk kepercayaan: jika sistem diakui di tingkat dunia, mereka cenderung lebih yakin menyimpan saldo, menghubungkan rekening, dan menggunakannya untuk transaksi bernilai lebih besar. Bagi penyedia layanan, penghargaan ini adalah undangan terbuka untuk mengembangkan lebih banyak fitur berbasis QRIS, mulai dari cicilan, donasi, hingga integrasi dengan layanan publik.
Pembayaran Lintas Batas: Dari Wisata Belanja ke Mesin Devisa Baru
Ledakan pembayaran lintas batas melalui jaringan QR memperlihatkan bagaimana teknologi yang awalnya dimaksudkan untuk memudahkan belanja harian berubah menjadi mesin penghasil devisa. Bank sentral mencatat 17,8 juta transaksi digital masuk dengan nilai Rp6,2 triliun melalui jaringan pembayaran lintas batas hingga Agustus, dengan volume transaksi keluar hanya sekitar 5 juta. Artinya, wisatawan yang datang membelanjakan jauh lebih banyak dibandingkan yang dihabiskan warga saat bepergian ke negara mitra. Implementasi QRIS cross-border memungkinkan warga membayar di negara mitra menggunakan QRIS, dan sebaliknya wisatawan asing bertransaksi di dalam negeri memakai aplikasi bank mereka sendiri. Ini memotong kerumitan penukaran mata uang dan meningkatkan kenyamanan, sehingga setiap perjalanan lebih mudah berubah menjadi transaksi nyata bagi pelaku usaha lokal.
Menurut otoritas, jaringan pembayaran terintegrasi ini menjadi katalis bagi perdagangan regional, pariwisata, dan inklusi keuangan bagi pelaku UMKM. Jangkauan domestik QRIS yang telah menyentuh 69,3 juta pengguna dan hampir 46 juta merchant, dengan sekitar 69 persen di antaranya merupakan UMKM, menunjukkan bahwa manfaat konektivitas lintas batas langsung mengalir ke pelaku usaha kecil. Saat turis asing memindai satu kode QR yang sama di kios kaki lima dan pusat perbelanjaan, mereka tidak sekadar berbelanja; mereka ikut menyuntik likuiditas ke rantai ekonomi paling bawah. Dengan perluasan jaringan pembayaran ke lebih banyak mitra regional, pembayaran lintas batas punya potensi menjadi salah satu kanal utama penguatan neraca jasa, bukan lagi hanya fasilitas tambahan bagi pelancong.
UMKM, Konsumen, dan Masa Depan Ekosistem Pembayaran Digital
Pertumbuhan transaksi digital Indonesia yang masif mencerminkan bahwa adopsi sudah menembus dua titik paling krusial: konsumen dan UMKM. Lonjakan QRIS didukung peningkatan jumlah pengguna dan merchant, sementara mayoritas merchant yang tersambung adalah pelaku UMKM. Ini berarti pedagang kecil kini menikmati fasilitas yang dulu hanya dinikmati ritel besar: pencatatan otomatis, pembayaran cepat, dan akses ke potensi produk keuangan lain. Di saat yang sama, data menunjukkan uang kartal yang diedarkan masih tumbuh dua digit, menegaskan bahwa transformasi ini bersifat transisi, bukan pemutusan mendadak dari uang tunai. Ke depan, ekosistem pembayaran digital akan semakin ditopang oleh infrastruktur seperti BI-FAST yang terus diarahkan agar transaksi ritel berlangsung lebih cepat, mudah, murah, aman, dan andal. Jika transformasi ini konsisten, pertanyaan utamanya bukan lagi apakah masyarakat siap, tetapi apakah pelaku usaha yang tertinggal siap mengejar.
Transformasi ini belum selesai. Di sisi regional, bank sentral masih memperluas jejak pembayaran dengan menandatangani kesepakatan konektivitas baru dengan beberapa mitra. Di sisi domestik, fokus bergeser dari sekadar memperbanyak volume ke meningkatkan kualitas pengalaman: menekan biaya, memperkuat keamanan, dan memastikan akses inklusif bagi daerah yang belum terlayani. Dampak praktis bagi pengguna sudah jelas: transaksi lebih cepat, antrean ATM berkurang, dan pengalaman belanja menjadi lebih mulus. Bagi UMKM, ini adalah tiket masuk ke ekonomi digital tanpa perlu investasi besar. Kesimpulannya, 6,11 miliar transaksi bukan puncak, melainkan titik awal babak baru ekosistem pembayaran digital; yang menentukan siapa pemenangnya adalah seberapa cepat mereka memanfaatkan momentum ini untuk menciptakan nilai tambah nyata.