
Gaji Rp3 juta bisa memenuhi syarat, tetapi bukan jaminan lolos
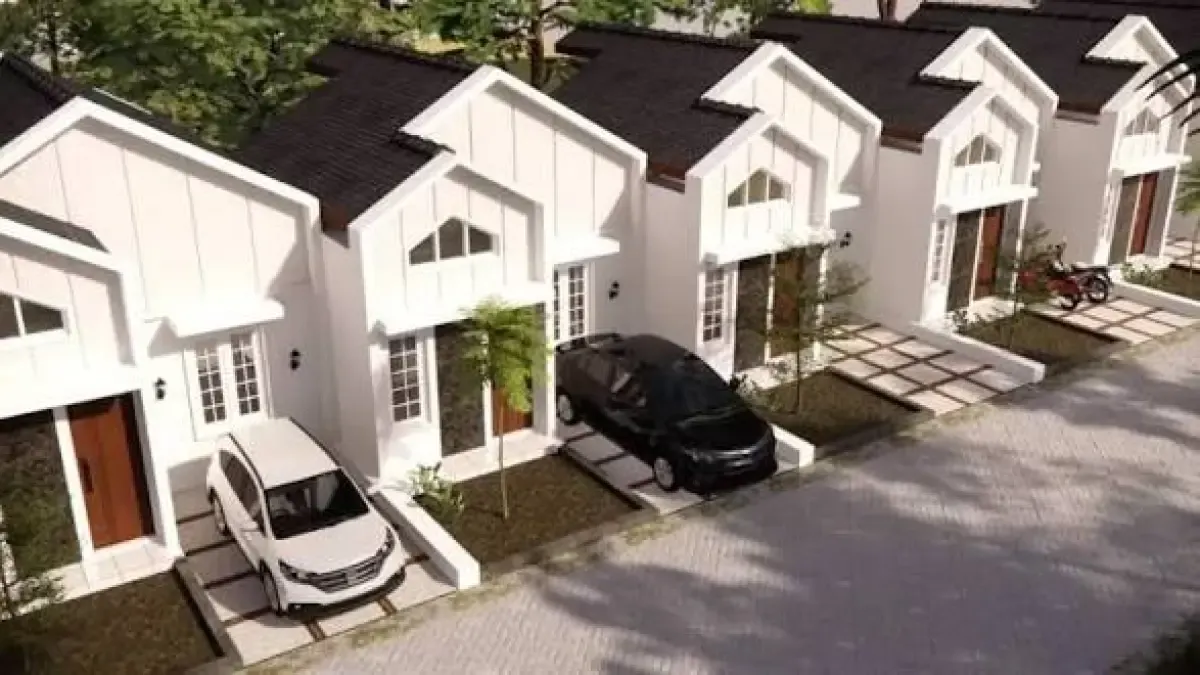
KPR subsidi adalah pembiayaan rumah melalui skema FLPP yang membantu masyarakat memenuhi syarat memiliki rumah pertama dengan bunga tetap, uang muka ringan, dan cicilan berjangka panjang. Dengan gaji Rp3 juta per bulan, Anda berpeluang mengajukan program ini, tetapi jumlah gaji saja tidak menjamin persetujuan; bank juga menilai kemampuan membayar dan kelayakan kredit. Karena itu, mulailah dengan memeriksa syarat KPR subsidi dan menghitung anggaran rumah tangga secara jujur, bukan hanya berpatokan pada batas penghasilan.
Pemohon harus Warga Negara Indonesia, berusia minimal 21 tahun atau sudah menikah, belum memiliki rumah, dan belum pernah menerima subsidi pembiayaan perumahan dari pemerintah. Penghasilan tetap maupun tidak tetap dapat dipertimbangkan asalkan dapat dibuktikan dan masih sesuai batas wilayah. Untuk wilayah Jawa di luar Jabodetabek, batas penghasilan bulanan maksimal Rp8,5 juta bagi pemohon belum menikah dan Rp10 juta bagi yang sudah menikah. Di Jabodetabek, batasnya Rp12 juta dan Rp14 juta sesuai status perkawinan.
Rumah tapak dalam skema ini memiliki bunga tetap 5 persen selama masa pembiayaan. Tenor KPR subsidi dapat mencapai maksimal 40 tahun, bergantung pada ketentuan program dan persetujuan bank penyalur. Tenor panjang dapat membuat cicilan lebih ringan, tetapi jangan memilihnya tanpa mempertimbangkan total komitmen pembayaran serta kebutuhan keluarga.
Siapkan dokumen sebelum memilih rumah
Berkas yang rapi membantu bank memeriksa pengajuan tanpa bolak-balik meminta klarifikasi. Siapkan dokumen KPR subsidi sejak awal dan pastikan data identitas, status keluarga, serta penghasilan tidak saling bertentangan. Berkas tidak lengkap atau informasi yang berbeda dapat memperlambat pemeriksaan.
- KTP pemohon dan pasangan jika sudah menikah.
- Kartu Keluarga, NPWP, serta buku nikah atau dokumen perkawinan jika sudah menikah.
- Slip gaji atau surat keterangan penghasilan; karyawan juga menyiapkan surat keterangan kerja.
- Pekerja mandiri atau wiraswasta menyiapkan dokumen usaha dan bukti pendapatan.
- Rekening koran atau mutasi rekening apabila diminta bank.
- Surat pemesanan rumah dari pengembang.
Bank dapat meminta dokumen tambahan sesuai pekerjaan dan kondisi pemohon. Periksa kembali kesamaan nama, alamat, status perkawinan, dan keterangan penghasilan sebelum berkas diserahkan. Jika ada perubahan pekerjaan atau pendapatan, jelaskan dengan dokumen pendukung alih-alih membiarkan informasi terlihat tidak konsisten.
Ikuti tahapan pengajuan sampai pemeriksaan bank
Cara mengajukan KPR subsidi dimulai dari pendaftaran melalui aplikasi Tapera Mobile atau bank penyalur yang bekerja sama dengan BP Tapera. Setelah mendaftar, siapkan dokumen identitas dan bukti penghasilan, lalu tentukan rumah serta bank penyalur yang tersedia. Surat pemesanan rumah dari pengembang menjadi bagian dari kelengkapan administrasi.
- Daftar melalui Tapera Mobile atau bank penyalur, lalu kumpulkan berkas identitas dan penghasilan.
- Pilih rumah yang diinginkan dan bank penyalur; minta surat pemesanan rumah dari pengembang.
- Ajukan pembiayaan dan tunggu pemeriksaan identitas serta kelengkapan administrasi.
- Ikuti analisis bank atas penghasilan, kewajiban utang, riwayat kredit, dan kemampuan membayar cicilan.
- Lengkapi dokumen tambahan jika bank meminta klarifikasi. Jika disetujui, lanjutkan ke akad kredit sebelum dana disalurkan.
Dua kesalahan yang sebaiknya dihindari ialah menyerahkan berkas yang tidak lengkap dan membiarkan informasi antarberkas berbeda. Tunggakan kredit juga dapat memengaruhi penilaian riwayat pembayaran. Persetujuan baru diberikan setelah bank menilai pemohon layak; karena itu, jaga catatan kredit dan jawab permintaan klarifikasi secara terbuka. Jika lolos, tahap berikutnya adalah akad kredit, lalu penyaluran dana kepada pihak terkait.
Kesimpulan: utamakan kesiapan, bukan sekadar batas gaji
Gaji Rp3 juta dapat menjadi titik awal untuk mengajukan KPR subsidi selama pemohon memenuhi kriteria penerima dan batas penghasilan wilayah. Namun, keputusan yang bijak tidak berhenti pada kelayakan administratif: pastikan cicilan sesuai kemampuan, dokumen lengkap, dan riwayat kredit tertib. Bunga tetap 5 persen serta tenor hingga 40 tahun memberi kepastian dan ruang pengaturan pembayaran, tetapi hasil akhirnya tetap bergantung pada pemeriksaan bank dan persetujuan pembiayaan.