
Target November penting, tetapi mutu laporan lebih menentukan
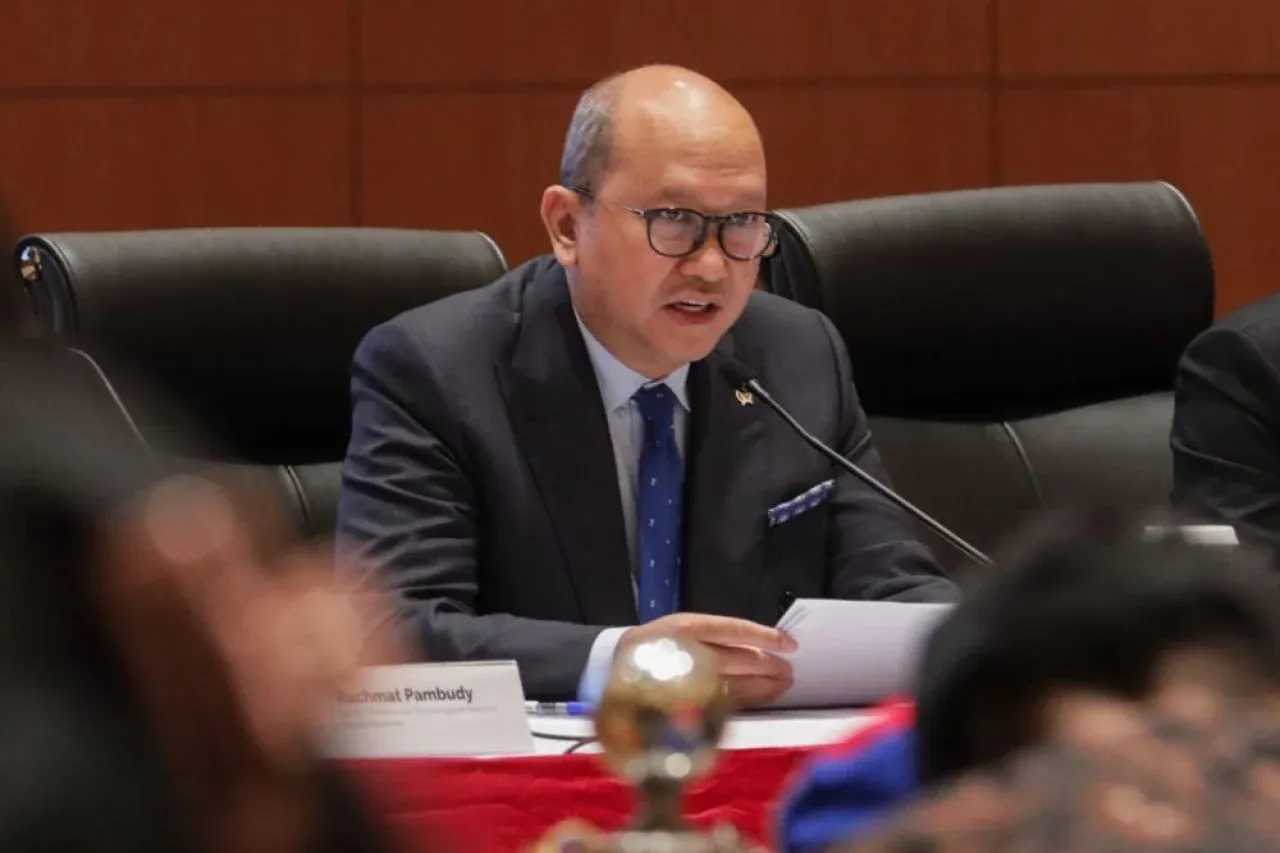
Laporan keuangan Danantara adalah laporan konsolidasian yang merangkum kondisi keuangan dan aktivitas investasi lembaga beserta perusahaan-perusahaan dalam ekosistem BUMN yang dikelolanya. CEO BPI Danantara Rosan Roeslani menargetkan laporan untuk Tahun Buku 2025 rampung pada November 2026. Target itu patut dicermati, tetapi tanggal penyelesaian saja bukan ukuran keberhasilan. Yang lebih penting ialah apakah laporan menyajikan gambaran utuh, dapat ditelusuri, dan cukup jelas untuk menguji klaim kinerja. Penyusunan membutuhkan waktu karena konsolidasi melibatkan lebih dari 1.000 perusahaan, dengan data dan laporan masing-masing entitas yang harus diselaraskan. Skala ini menjelaskan kerumitannya, bukan alasan untuk mengendurkan tuntutan keterbukaan. Danantara mulai beroperasi pada 2025, sehingga laporan konsolidasi pertamanya menjadi ujian penting bagi kepercayaan publik terhadap tata kelola aset negara.
Dua jalur pemeriksaan yang perlu dibedakan
Publik perlu membedakan audit laporan keuangan BUMN di bawah Danantara dari pemeriksaan laporan BPI Danantara. COO Danantara Dony Oskaria menyatakan laporan keuangan BUMN telah diaudit kantor akuntan publik Ernst & Young (EY), sedangkan laporan BPI Danantara masih menunggu pemeriksaan Badan Pemeriksa Keuangan (BPK). BPK mulai memeriksa laporan untuk Tahun Buku 2025 pada September 2026. Perbedaan ini penting: selesainya audit pada perusahaan-perusahaan di bawah pengelolaan Danantara tidak berarti pemeriksaan terhadap BPI juga telah selesai. Dony menyebut hasil audit BUMN positif, termasuk laba setelah penyesuaian nilai aset atau impairment. Namun, penilaian publik sebaiknya menunggu laporan lengkap dan memperhatikan dasar angka, cakupan konsolidasi, serta catatan pemeriksaannya—bukan hanya kesimpulan singkat tentang hasil yang bagus.
Angka investasi perlu dibaca bersama konteks
Sejumlah angka yang telah dipublikasikan memberi petunjuk awal, tetapi belum menggantikan laporan konsolidasi. Danantara Investment Management (DIM) mencatat aset Rp140 triliun per 30 April 2026, naik dari Rp131,98 triliun pada akhir 2025. Hingga April 2026, DIM juga membukukan laba bersih Rp705,72 miliar. Angka-angka ini layak menjadi titik awal untuk mengevaluasi kinerja investasi Danantara, bukan vonis akhir atas keseluruhan lembaga. Aset yang bertambah atau laba satu entitas belum dengan sendirinya menjelaskan kualitas hasil investasi, risiko, maupun kontribusi semua perusahaan dalam ekosistem. Laporan konsolidasi semestinya memberi konteks yang lebih luas agar pembaca dapat membedakan capaian satu unit dari kinerja keseluruhan dan melihat bagaimana pengelolaan aset negara tercermin dalam hasil keuangan.
Transparansi harus berlanjut setelah laporan terbit
Laporan konsolidasi akan bernilai jika publik dapat menggunakannya untuk menilai transparansi Danantara dan menguji strategi investasinya. Publikasi yang menyeluruh dapat memperjelas kinerja lembaga, kontribusi pengelolaan aset negara terhadap perekonomian, serta menjadi dasar evaluasi tata kelola dan arah investasi berikutnya. Karena itu, perhatian tidak seharusnya berhenti pada apakah laporan terbit sesuai target November. Kejelasan cakupan, hasil pemeriksaan BPK, dan informasi yang memungkinkan perbandingan antarperiode sama pentingnya agar angka dapat dibaca dengan bertanggung jawab. Kesimpulannya, target Rosan merupakan tenggat yang patut ditagih, tetapi ukuran keberhasilan sesungguhnya ialah keterbukaan dan kegunaan laporan bagi evaluasi independen. Laporan keuangan Danantara harus menjadi alat pertanggungjawaban, bukan sekadar dokumen yang menandai selesainya proses administrasi.