
Laporan konsolidasian menjadi ujian keterbukaan
Laporan keuangan Danantara adalah catatan konsolidasian yang merangkum kondisi keuangan, pengelolaan aset, dan kinerja lembaga beserta perusahaan-perusahaan dalam ekosistemnya. Karena itu, penyelesaiannya bukan sekadar urusan administrasi: laporan ini menjadi ukuran awal seberapa terbuka pengelolaan investasi dan aset negara dapat dinilai publik.
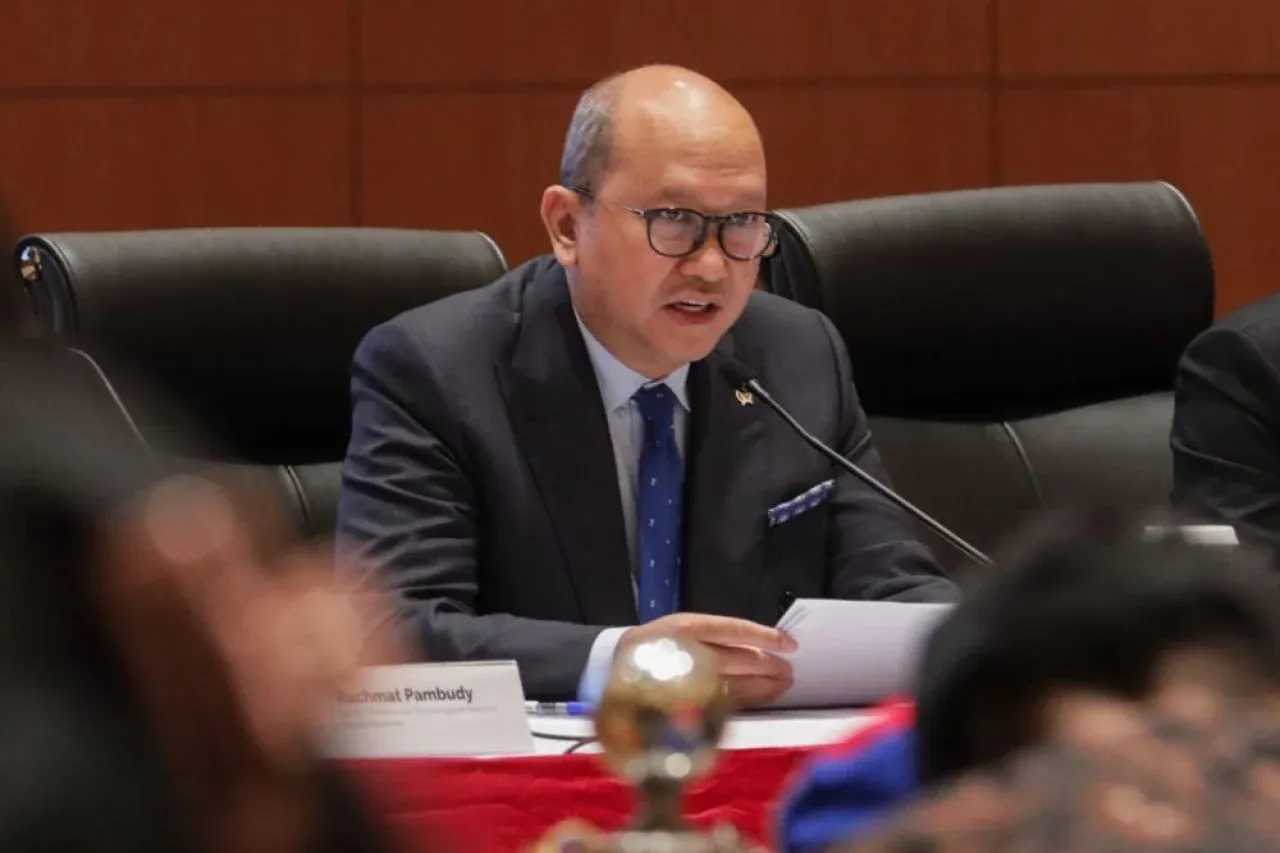
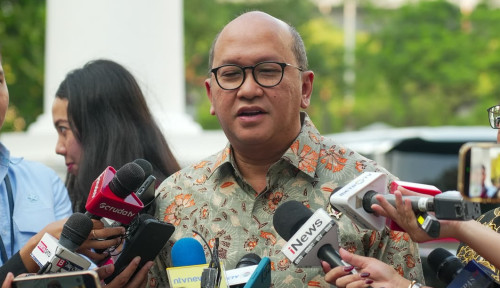
Menteri Investasi dan Hilirisasi sekaligus Kepala BKPM Rosan Roeslani menargetkan laporan untuk tahun buku 2025 rampung pada November 2026. Ia menyampaikan target itu di Istana Kepresidenan pada 3 November, tetapi belum menetapkan tanggal publikasi secara pasti. Ketidakpastian tanggal berarti publik masih perlu menunggu, namun target yang disebut secara terbuka setidaknya memberi patokan untuk mengukur kemajuan. Sejak Danantara mulai beroperasi pada 2025, laporan ini menjadi perhatian publik; menepati jadwal dan membuka hasilnya akan lebih berarti daripada sekadar mengumumkan bahwa proses telah selesai.
Skala konsolidasi menjelaskan lamanya proses
Tantangan penyusunan laporan terletak pada cakupannya. Danantara perlu mengonsolidasikan data dan laporan keuangan lebih dari 1.000 perusahaan dalam ekosistem BUMN sebelum menyajikannya sebagai satu gambaran utuh. Penyelarasan antarbadan usaha memang membutuhkan waktu, tetapi kompleksitas itu juga membuat keterbukaan metode dan cakupan laporan semakin penting. Tanpa informasi yang jelas tentang apa yang digabungkan, pembaca sulit membedakan kinerja lembaga pengelola dari hasil perusahaan-perusahaan di bawahnya.
Laporan konsolidasi yang baik semestinya membantu publik melihat kondisi keuangan, pengelolaan aset, serta kontribusi entitas dalam naungan Danantara. Angka aset Danantara Investment Management memberi gambaran mengapa rincian semacam ini relevan: DIM mencatat aset Rp140 triliun per 30 April 2026, naik dari Rp131,98 triliun pada akhir 2025. Namun, angka aset saja belum cukup untuk menilai mutu investasi. Tanpa konteks, penjelasan perubahan, dan keterkaitan dengan hasil investasi, pertumbuhan neraca tidak otomatis menjawab apakah strategi yang ditempuh menghasilkan kinerja yang baik.
Audit BUMN selesai, pemeriksaan BPK masih dinanti
Tahapan audit perlu dibaca dengan cermat agar status masing-masing laporan tidak tercampur. COO Danantara Dony Oskaria menyatakan laporan keuangan BUMN di bawah Danantara telah diaudit oleh Ernst & Young (EY), sedangkan laporan keuangan BPI Danantara masih menunggu pemeriksaan BPK. Dengan demikian, rampungnya audit pada entitas BUMN belum berarti seluruh proses atas laporan konsolidasian Danantara selesai.
BPK mulai memeriksa laporan konsolidasian tahun buku 2025 pada September 2026, dan Danantara menyatakan laporan tersebut masih dalam proses pemeriksaan. Audit BPK Danantara penting bukan hanya sebagai tahapan menuju publikasi, melainkan sebagai pemeriksaan atas kewajaran dan akuntabilitas pelaporan. Publik sebaiknya menunggu hasil serta penjelasan mengenai ruang lingkupnya, bukan menyamakan hasil audit EY atas laporan BUMN dengan kesimpulan BPK atas laporan BPI. Pemisahan yang tegas akan mencegah kesan bahwa satu audit otomatis menjawab seluruh pertanyaan tentang kinerja dan tata kelola.
Transparansi harus berlanjut setelah laporan terbit
Publikasi laporan konsolidasian diharapkan memberi akses informasi yang lebih lengkap mengenai kinerja Danantara, memperjelas kontribusi pengelolaan aset negara terhadap perekonomian, serta menjadi dasar evaluasi tata kelola dan strategi investasi ke depan. Itu sebabnya transparansi investasi tidak cukup diwujudkan dengan menerbitkan dokumen. Laporan juga perlu menyajikan informasi yang dapat dipahami dan dibandingkan, sehingga masyarakat dapat menilai hasil, risiko, dan arah pengelolaan secara lebih utuh.
Target November patut dipandang sebagai awal pertanggungjawaban, bukan garis akhir. Setelah audit BPK selesai, penjelasan yang terang tentang temuan, cakupan konsolidasi, serta hubungan antara pengelolaan aset dan kinerja investasi akan menentukan nilai laporan bagi publik. Kesimpulannya, laporan keuangan Danantara baru akan memperkuat kepercayaan bila terbit tepat waktu, disertai hasil pemeriksaan yang jelas, dan menyediakan bahan nyata untuk mengevaluasi keputusan investasi. Tanpa itu, publikasi berisiko menjadi formalitas yang tidak menjawab pertanyaan utama tentang bagaimana aset negara dikelola.