
MSCI downgrade dampak: koreksi pasar yang menghantam puncak piramida
MSCI downgrade dampak adalah rangkaian guncangan pasar yang muncul ketika lembaga penyedia indeks global mengancam menurunkan status suatu pasar saham, memicu arus keluar modal, aksi jual besar-besaran, dan penyusutan kekayaan pemilik saham besar dalam waktu sangat singkat.
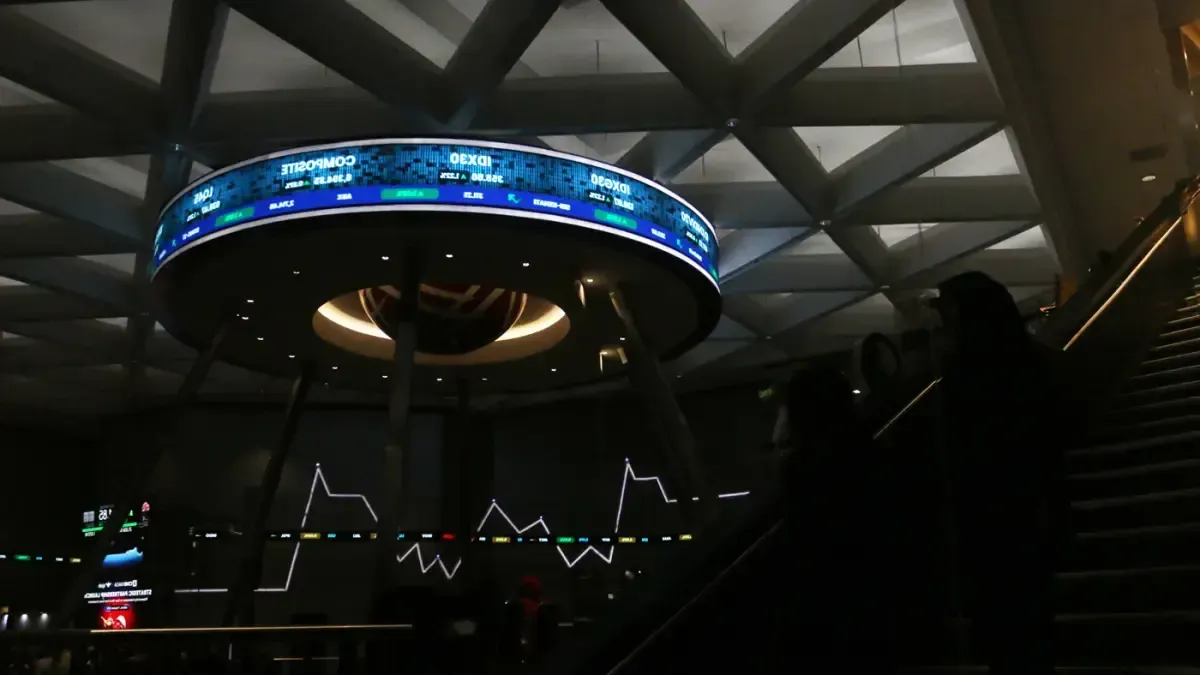
Peringatan penurunan klasifikasi dari emerging market menjadi standalone market memicu koreksi brutal di bursa, dengan Indeks Harga Saham Gabungan anjlok dua hari beruntun dan menghapus nilai pasar dalam skala puluhan miliar dolar. Di tengah kepanikan itu, tiga taipan teratas—Robert Budi Hartono, Prajogo Pangestu, dan Low Tuck Kwong—kehilangan kekayaan sekitar Rp106 triliun dalam dua hari perdagangan. Angka ini bukan sekadar statistik dramatis, melainkan bukti telanjang bahwa kekayaan oligarki Indonesia sangat bergantung pada sentimen investor global dan kepercayaan terhadap tata kelola pasar lokal. Ketika satu lembaga indeks mengangkat kartu kuning, puncak piramida kekayaan langsung bergoyang.
MSCI mengumumkan konsultasi mengenai kemungkinan penurunan klasifikasi pasar modal pada 15 Oktober, dengan menyoroti struktur kepemilikan yang tidak cukup terbuka, dugaan perdagangan terkoordinasi, dan lemahnya penegakan aturan. Artinya, koreksi harga bukan datang dari faktor fundamental makro semata, melainkan dari krisis kepercayaan terhadap fairness pasar. Ketika keadilan dan transparansi dipertanyakan, premi risiko melonjak, dan saham-saham yang selama ini menopang kekayaan para taipan menjadi sasaran utama jual panik.
Rp106 triliun menguap: potret rapuhnya kekayaan oligarki Indonesia
Kekayaan oligarki Indonesia terbukti sangat fluktuatif ketika bergantung pada valuasi saham yang sensitif terhadap berita tata kelola. Dalam dua hari perdagangan setelah usulan MSCI, kekayaan Robert Budi Hartono turun dari sekitar US$15,5 miliar menjadi US$12,4 miliar, sementara Prajogo Pangestu kehilangan sekitar US$2,2 miliar dan Low Tuck Kwong berkurang US$600 juta. Total penyusutan sekitar US$5,9 miliar inilah yang setara dengan Rp106 triliun yang menguap dari tiga nama saja. Kutipan yang paling menggambarkan skala guncangan ini adalah: "Kekayaan tiga konglomerat terkaya... tergerus total US$5,9 miliar atau sekitar Rp106 triliun dalam dua hari perdagangan."
Ironisnya, di tengah gejolak yang sama, pembaruan daftar miliarder harian menunjukkan sebagian taipan lain masih mencatat kenaikan kekayaan, seperti Robert Budi Hartono dan Prajogo Pangestu yang dalam satu pembaruan tertentu justru terlihat bertambah, sementara Low Tuck Kwong dan beberapa nama lain menurun. Ini menegaskan bahwa kekayaan para miliarder sangat ditentukan komposisi portofolio dan eksposur masing-masing terhadap saham yang sedang disorot otoritas. Bukan hanya besarnya aset yang penting, tetapi juga seberapa terkonsentrasi aset itu pada emiten tertentu yang likuiditasnya tipis dan rentan manipulasi. Ketika pasar berbalik arah, konsentrasi menjadi kelemahan struktural, bukan lagi keunggulan.
Lebih jauh, data historis menunjukkan tekanan terhadap kekayaan para taipan sudah berlangsung sejak akhir tahun sebelumnya, ketika pasar saham merosot hampir 40% dan menjadi salah satu yang berkinerja terburuk di dunia dalam periode tersebut. Dengan latar itu, peringatan MSCI bertindak sebagai katalis tambahan yang mempercepat koreksi. Bagi oligarki, pesan utamanya jelas: kekayaan berbasis kapitalisasi pasar emiten adalah ilusi stabilitas; ia bisa menyusut miliaran dolar hanya karena satu catatan kaki dalam laporan lembaga indeks global.
MSCI, tata kelola, dan risiko konsentrasi di puncak pasar
Peringatan MSCI tidak muncul di ruang hampa. Lembaga ini menyoroti transparansi kepemilikan saham, dugaan perilaku perdagangan terkoordinasi, dan ketiadaan bukti penegakan aturan yang berarti sebagai sumber kekhawatiran signifikan. Setelah peringatan itu, otoritas pasar menjatuhkan denda Rp2,1 triliun kepada pihak-pihak yang diduga memanipulasi saham tiga perusahaan yang terkait dengan kelompok usaha besar. Ini mengonfirmasi bahwa masalahnya bukan sekadar persepsi, melainkan ada indikasi praktik yang mengganggu fungsi pasar. Ketika beberapa emiten menjadi kendaraan utama pembentukan kekayaan taipan, setiap tuduhan manipulasi otomatis berubah menjadi risiko reputasi dan valuasi.
Status standalone market yang diusulkan MSCI berpotensi mengeluarkan saham-saham lokal dari indeks global utama, memaksa dana pasif untuk melepas kepemilikan dan memicu aliran modal keluar yang diperkirakan bisa mencapai 19 miliar dolar, gabungan dana pasif dan aktif. Ini bukan sekadar ancaman teknis; bagi oligarki yang kekayaannya ditopang saham-saham besar, tekanan jual dari investor global berarti tekanan langsung pada neraca kekayaan pribadi. Ketika pasar disangga oleh segelintir nama besar, setiap penurunan kepercayaan asing akan membesar melalui efek konsentrasi. Risiko yang seharusnya tersebar di banyak pelaku malah menumpuk di tangan segelintir pemilik modal.
Di sisi lain, gejolak ini memperlihatkan paradoks: oligarki membutuhkan pasar modal yang kredibel untuk mempertahankan valuasi, tetapi pola kepemilikan dan praktik perdagangan yang tertutup justru merusak kredibilitas itu. Selama struktur pasar dibiarkan bertumpu pada jaringan kepemilikan silang, free float tipis, dan dominasi kelompok usaha tertentu, setiap guncangan kepercayaan akan berulang dengan pola yang sama: indeks jatuh, kapitalisasi pasar emiten menyusut, dan kekayaan di puncak piramida terkikis dalam hitungan hari.
Jendela waktu hingga 2027: reformasi atau siklus krisis berulang
Meski guncangan awal terasa dramatis, cerita MSCI downgrade dampak belum selesai. Lembaga indeks ini membuka periode konsultasi hingga akhir April 2027 dan menjadwalkan keputusan final paling lambat Juni 2027. Dengan kata lain, pasar dan para taipan hidup di bawah bayang-bayang penilaian ulang selama berbulan-bulan. Jika reformasi tata kelola dan transparansi kepemilikan tidak terlihat meyakinkan, risiko penurunan status tetap menggantung. Ini menciptakan ketidakpastian berkepanjangan yang bisa menahan minat investor baru dan menekan valuasi emiten besar.
Bagi oligarki, periode ini seharusnya dibaca sebagai ultimatum, bukan sekadar fase menunggu. Mereka punya kepentingan langsung untuk mendorong praktik pasar yang lebih bersih: pembukaan struktur kepemilikan, pengurangan pola perdagangan yang mencurigakan, dan dukungan terhadap penegakan aturan yang tegas. Tanpa itu, ancaman aliran keluar modal hingga 19 miliar dolar akan menjadi kenyataan yang menggerus kekayaan mereka sendiri. Jika momentum ini disia-siakan, pasar akan kembali ke pola lama: reli yang ditopang euforia, diikuti kejatuhan tajam setiap kali lembaga global meragukan integritas sistem. Siklus ini menguntungkan spekulan jangka pendek, tetapi merugikan pemilik modal besar yang mengklaim bermain untuk jangka panjang.
Kesimpulannya, hilangnya Rp106 triliun dari tiga taipan bukan tragedi tunggal, melainkan gejala dari struktur pasar yang terlalu terkonsentrasi dan terlalu bergantung pada kepercayaan eksternal. Jika reformasi tata kelola gagal dijalankan sebelum tenggat MSCI, kekayaan oligarki Indonesia akan tetap menjadi rumah kaca: tampak kokoh dari luar, tetapi rapuh terhadap setiap batu kecil yang dilempar dari arah pasar global.