
IHSG Anjlok karena MSCI: Panik Kolektif atau Reset Valuasi?
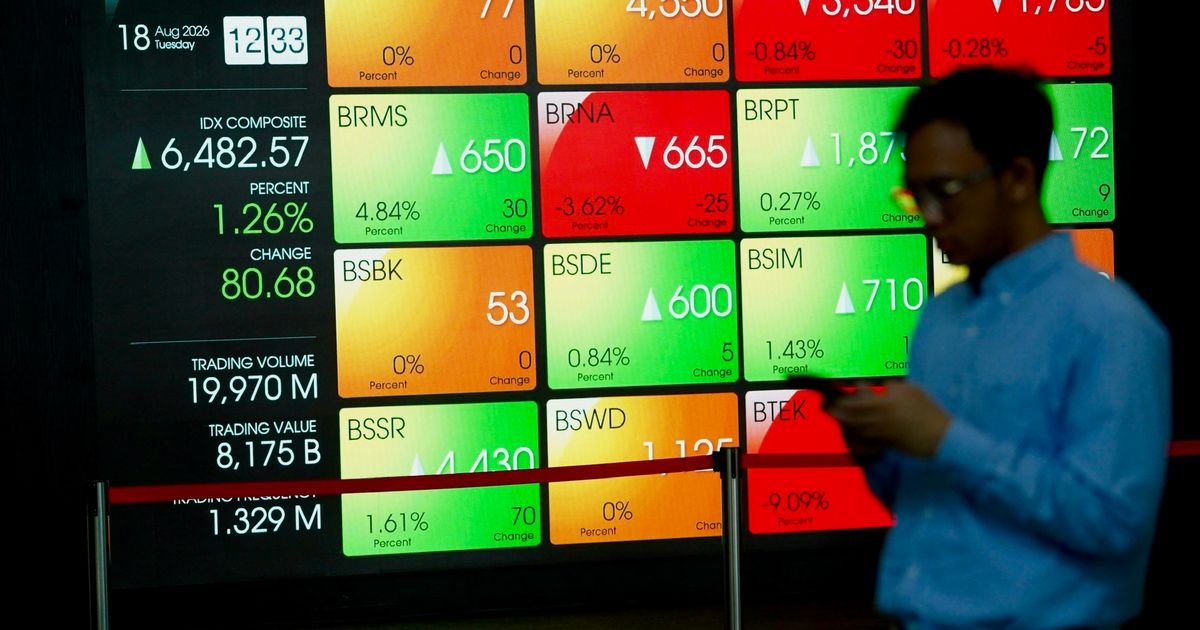
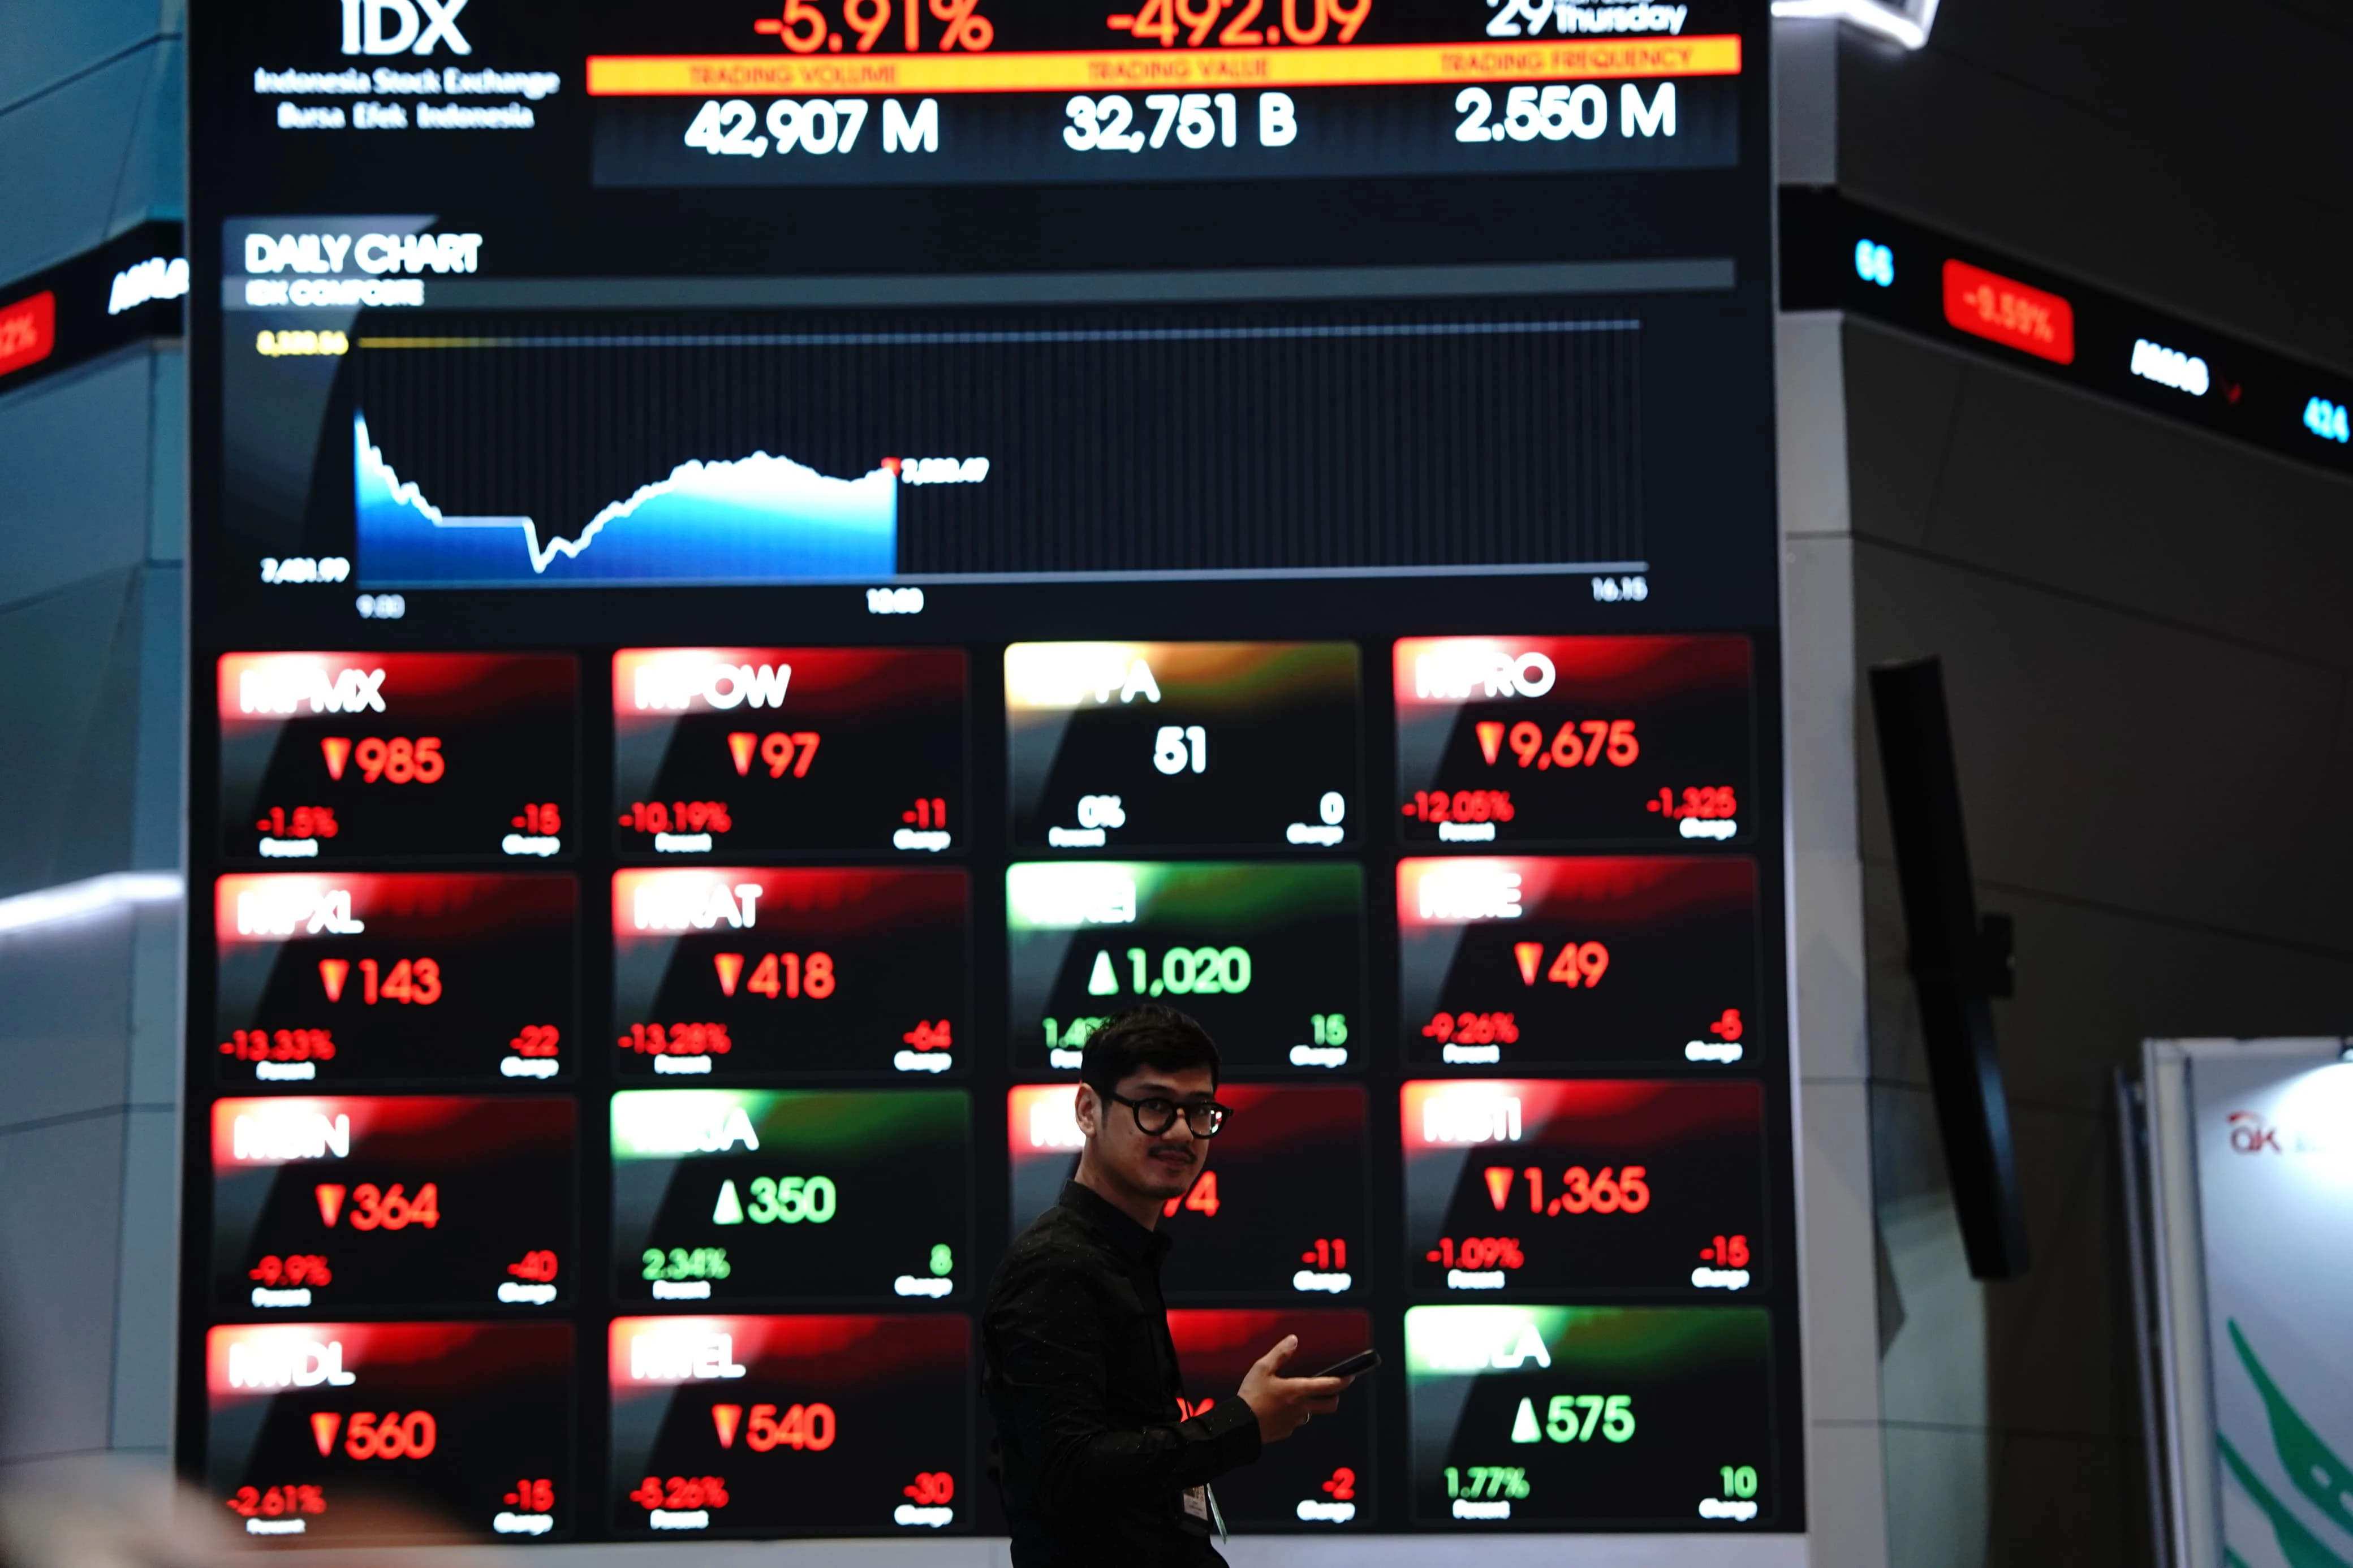
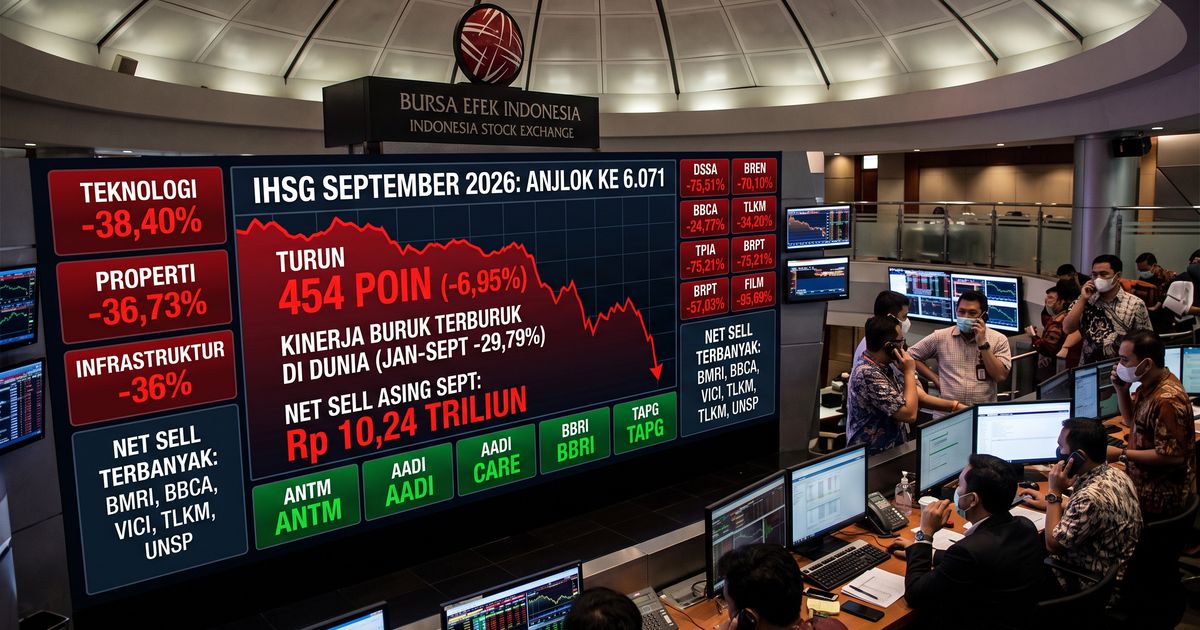
Investor asing jual saham adalah kondisi ketika pemodal luar negeri melakukan aksi jual bersih dalam jumlah besar di pasar saham, sehingga menekan indeks harga saham gabungan, mengubah arus dana, dan memicu perubahan valuasi saham yang dapat menjadi ancaman bagi stabilitas jangka pendek namun sekaligus peluang bagi investor lokal yang siap memanfaatkan koreksi harga. Pelemahan Indeks Harga Saham Gabungan (IHSG) pada perdagangan Jumat (16/10/2026) diikuti aksi jual besar-besaran oleh investor asing. IHSG melemah 630,78 poin atau -10,76 persen ke level 5.233 pada penutupan sesi I. Ini bukan koreksi biasa; bursa bahkan sempat mengalami trading halt setelah penurunan lebih dari 8 persen. Pemicu utamanya adalah keputusan Morgan Stanley Capital International (MSCI) menurunkan klasifikasi pasar modal dari Emerging Market menjadi Standalone Market, yang memicu tekanan jual terkoordinasi dan membuat IHSG anjlok MSCI secara dramatis.
Net Sell Asing Rp2,92 Triliun: Siapa yang Dilepas Paling Dalam?
Data menunjukkan net sell asing triliun bukan sekadar headline, melainkan arus keluar dana yang terukur. Berdasarkan data Stockbit Sekuritas, investor asing membukukan net foreign sell sebesar Rp2,92 triliun pada sesi pertama, berasal dari pembelian Rp5,21 triliun dan penjualan Rp8,13 triliun. Artinya, asing jelas lebih memilih keluar daripada menambah posisi. Saham perbankan besar menjadi korban utama. BBCA mencatat jual bersih asing terbesar, mencapai Rp1,98 triliun dengan volume sekitar 379,74 juta saham. BBRI menyusul dengan jual bersih Rp630,97 miliar dan volume 230,54 juta saham, sementara BMRI dilepas senilai Rp485 miliar dengan 134,5 juta saham berpindah tangan. Tekanan juga menjalar ke sektor lain, termasuk pertambangan dan telekomunikasi, menunjukkan bahwa aksi jual asing kali ini bersifat menyeluruh, bukan selektif semata.
Tidak Semua Dibuang: Saham yang Masih Diborong Asing
Meski headline didominasi investor asing jual saham, kenyataannya asing tidak menutup semua pintu. Beberapa emiten justru masih menjadi incaran beli. Data menunjukkan GOTO mencatat nilai beli asing Rp97,72 miliar, diikuti DSSA Rp54,44 miliar, MEDC Rp35,47 miliar, INDF Rp30,06 miliar, dan ERAA Rp27,99 miliar. Ini memberi sinyal penting: asing bukan sekadar kabur, mereka mengalihkan portofolio. Perbankan besar dilepas, sementara saham teknologi, energi, dan konsumer tertentu masih dianggap menarik. Dalam bahasa sederhana, mereka sedang merapikan buku, bukan membakar seluruh rumah. Bagi investor lokal, daftar saham yang masih dikoleksi asing ini bisa dibaca sebagai peta kepercayaan jangka menengah: di tengah IHSG anjlok MSCI, ada kantong-kantong keyakinan yang tetap dipertahankan.
MSCI Turunkan Klasifikasi: Mengapa Asing Serentak Keluar?
Keputusan MSCI menurunkan klasifikasi pasar modal dari Emerging Market menjadi Standalone Market adalah katalis utama kepanikan ini. Bagi banyak fund global, klasifikasi MSCI bukan sekadar label; ia menentukan apakah suatu pasar boleh atau wajib masuk dalam portofolio mereka. Ketika label berubah, mandat investasi ikut berubah. Tidak heran, investor asing melakukan aksi jual bersih hingga Rp2,92 triliun sebagai respons langsung. Dalam konteks ini, net sell asing triliun lebih mirip penyesuaian mekanis ketimbang vonis atas prospek ekonomi jangka panjang. Namun efek jangka pendeknya nyata: likuiditas menyusut, volatilitas melonjak, dan saham-saham unggulan ikut terseret. Pasar membayar harga mahal untuk keputusan satu lembaga indeks global, dan itu memperlihatkan betapa tergantungnya bursa pada arus dana asing.
Saatnya Beli atau Tunggu? Cara Membaca Koreksi Besar Ini
Ketika IHSG anjlok MSCI dan investor asing jual saham besar-besaran, pertanyaan klasik muncul: ini awal kejatuhan lebih dalam atau diskon besar-besaran? Fakta bahwa tekanan terbesar ada di saham perbankan besar seperti BBCA, BBRI, dan BMRI menunjukkan koreksi banyak dipicu faktor teknis dan alokasi, bukan semata kerusakan fundamental. Di sisi lain, keberanian asing tetap membeli GOTO, DSSA, MEDC, INDF, dan ERAA menandakan tidak semua sektor dipandang sama. Dalam kondisi seperti ini, strategi investor lokal seharusnya bukan ikut panik, melainkan membedakan mana penurunan karena sentimen, mana karena fundamental. Koreksi tajam membuka peluang, tetapi hanya bagi mereka yang disiplin memilih emiten dan siap menghadapi volatilitas yang mungkin belum selesai.