
Definisi Korupsi Baru: Mengapa Unsur Kerugian Negara Dipersoalkan?
Definisi korupsi baru yang sedang disiapkan pemerintah adalah rumusan tindak pidana yang tidak lagi menjadikan kerugian keuangan negara sebagai unsur utama, melainkan menekankan penyalahgunaan kekuasaan, penyuapan, dan kejahatan keuangan lain yang sejalan dengan standar Konvensi PBB Antikorupsi, sehingga risiko bisnis murni tidak otomatis dipidana sebagai korupsi.
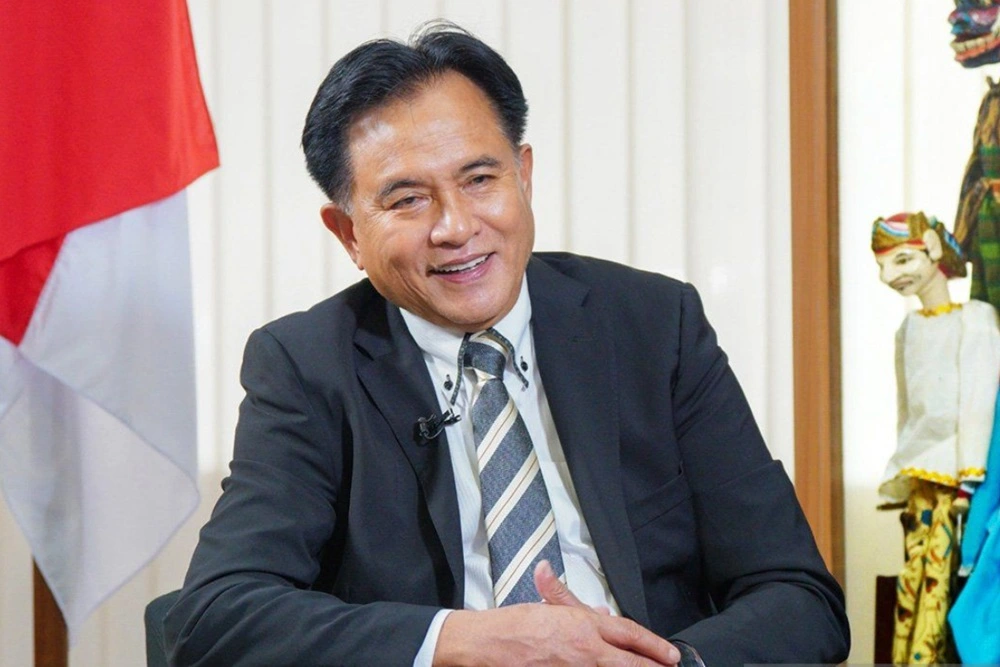
Pemerintah melalui Menko Kumham Imipas, Yusril Ihza Mahendra, menyatakan rencana merombak definisi tindak pidana korupsi dalam UU Tipikor yang berlaku saat ini. Rencananya, unsur kerugian keuangan negara akan dihapus dari definisi korupsi untuk mengakhiri doktrin yang menggeneralisasi setiap kerugian negara sebagai tindak pidana korupsi. Langkah ini bukan sekadar teknis, tetapi perubahan paradigma: dari pendekatan “asal rugi pasti korupsi” menjadi pendekatan yang membedakan antara kesalahan bisnis dan kejahatan. Di sini letak kontroversinya: apakah reformasi UU Tipikor akan memperkuat perang melawan korupsi, atau justru membuka celah baru bagi impunitas?
Motif Reformasi UU Tipikor: Kepastian Hukum atau Kelonggaran?
Pemerintah mengemas reformasi UU Tipikor sebagai jawaban atas kegelisahan pejabat publik dan direksi BUMN yang takut mengambil keputusan strategis karena bayang-bayang kriminalisasi kerugian negara. Yusril menilai doktrin saat ini membuat segala perbuatan yang menimbulkan kerugian keuangan negara otomatis diperlakukan sebagai korupsi. Dalam dunia usaha, kerugian operasional adalah konsekuensi wajar dari dinamika pasar dan keputusan komersial, bukan selalu indikasi niat jahat.
Menurut Yusril, ketidakjelasan batas antara risiko bisnis dan korupsi menciptakan iklim ketakutan di kalangan pejabat pemerintah dan pengelola BUMN, sehingga mereka enggan mengambil keputusan penting demi keberlangsungan usaha. Ia menegaskan, “banyak pejabat pemerintah, pejabat negara, BUMN itu tidak, tidak berani ambil keputusan, karena khawatir nanti rugi. Nah, lalu ketika rugi, korupsi”. Di satu sisi, argumen ini masuk akal: hukum pidana tidak boleh menghukum kegagalan bisnis. Namun di sisi lain, publik berhak curiga bahwa dalih risiko bisnis bisa disalahgunakan untuk menutupi praktik korupsi yang dibungkus proyek komersial.
Standar UNCAC dan Kebutuhan Menyaring Risiko Bisnis
Reformasi UU Tipikor tidak berdiri di ruang hampa; pemerintah menyatakan ingin menyelaraskan sistem hukum nasional dengan standar Konvensi PBB Antikorupsi (UNCAC). Yusril bahkan mengakui bahwa undang-undang korupsi yang berlaku saat ini tidak mengacu pada konvensi hukum internasional dan tidak ada negara lain yang memiliki definisi korupsi seperti yang digunakan saat ini. Artinya, ada kesadaran bahwa pendekatan yang terlalu berpusat pada kerugian negara sudah ketinggalan zaman.
UNCAC menekankan berbagai bentuk korupsi: penyuapan, penggelapan, penyalahgunaan fungsi, dan kejahatan terkait pencucian uang. Fokusnya pada perilaku menyimpang, bukan semata hasil akhir berupa kerugian. Rencana revisi UU Tipikor disebut mendesak untuk memasukkan poin-poin penindakan korupsi modern sesuai standar UNCAC. Reformasi kerangka hukum ini diharapkan memperjelas perbedaan antara risiko bisnis murni dengan tindak pidana kejahatan keuangan. Jika dilakukan dengan cermat, penyelarasan dengan standar UNCAC dapat memperkuat penindakan korupsi, bukan melemahkannya.
Urgensi Revisi UU Tipikor: Peluang, Risiko, dan Batas Pengaman
Substansi UU Tipikor belum mengalami pembaruan berarti sejak amandemen 2001, dan Yusril menilai revisi perlu dipercepat sebagai prioritas reformasi hukum. Ia mendorong agar revisi UU Tipikor memasukkan aspek penting penindakan korupsi modern dan sekaligus memberikan kepastian hukum bagi pejabat publik dan pengelola BUMN. Dari perspektif tata kelola, ini adalah momentum langka: kesempatan merapikan hukum antikorupsi yang selama ini cenderung tambal sulam.
Namun peluang selalu datang bersama risiko. Menghapus unsur kerugian negara dari definisi korupsi bisa menjadi pedang bermata dua. Di satu sisi, pengambil keputusan tidak lagi dihantui kriminalisasi setiap kerugian. Di sisi lain, tanpa batas pengaman yang jelas—misalnya kriteria ketat tentang niat jahat, konflik kepentingan, dan penyalahgunaan kewenangan—reformasi UU Tipikor dapat dibaca sebagai pelemahan. Kuncinya ada pada detail: bagaimana rumusan definisi korupsi baru, bagaimana standar pembuktian, dan bagaimana lembaga penegak hukum menjaga agar dalih “risiko bisnis” tidak berubah menjadi tameng bagi koruptor.
Kesimpulan: Memperkuat, Bukan Melonggarkan, Perang Melawan Korupsi
Rencana reformasi UU Tipikor dengan menghapus unsur kerugian negara dari definisi korupsi adalah langkah berani yang bisa mengoreksi kelemahan lama, tetapi juga berpotensi menciptakan celah baru. Pemerintah beralasan bahwa reformasi ini penting untuk kepastian hukum dan penyelarasan dengan standar UNCAC. Argumen tersebut sah, namun tidak boleh menjadi alasan untuk mengendurkan jerat hukum terhadap penyalahgunaan kekuasaan.
Definisi korupsi baru harus tegas memisahkan risiko bisnis murni dari kejahatan keuangan, sekaligus memperluas jangkauan terhadap praktik korupsi modern. Reformasi UU Tipikor hanya layak didukung jika hasil akhirnya memperkuat integritas, bukan sekadar menenangkan kekhawatiran pejabat. Tanpa partisipasi publik, transparansi proses legislasi, dan pengawasan ketat, reformasi ini bisa berubah dari peluang menjadi kemunduran. Pertanyaannya sekarang bukan apakah UU Tipikor perlu direvisi, tetapi apakah revisi itu akan berpihak pada kepentingan publik atau pada kenyamanan penguasa.