
Teras Perwira sebagai model capacity building UMKM di era digital
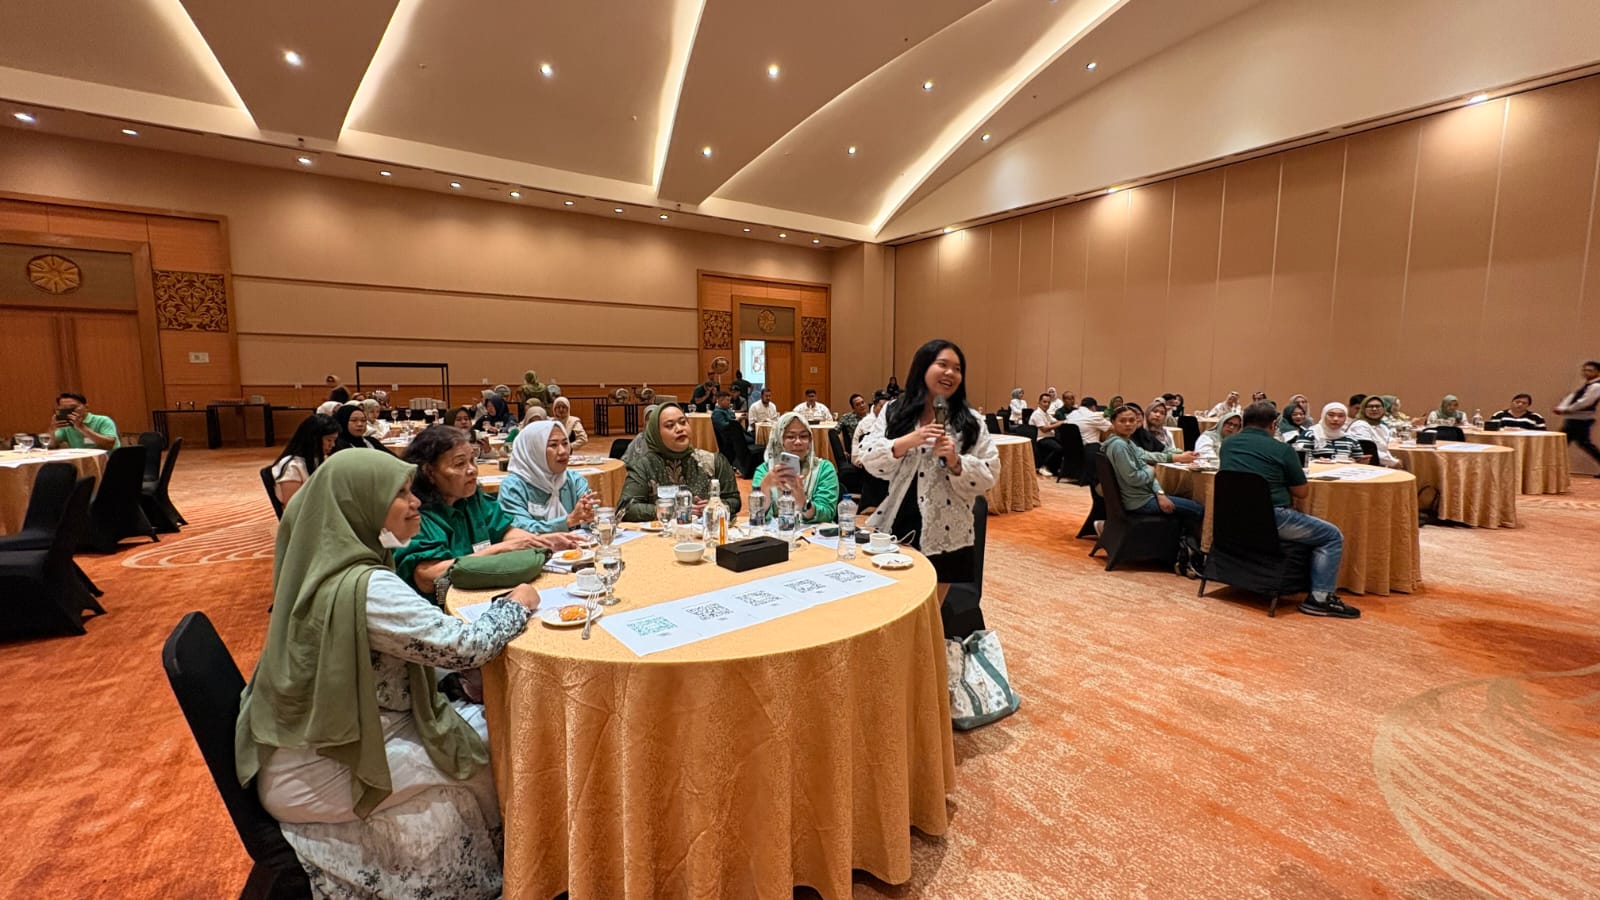
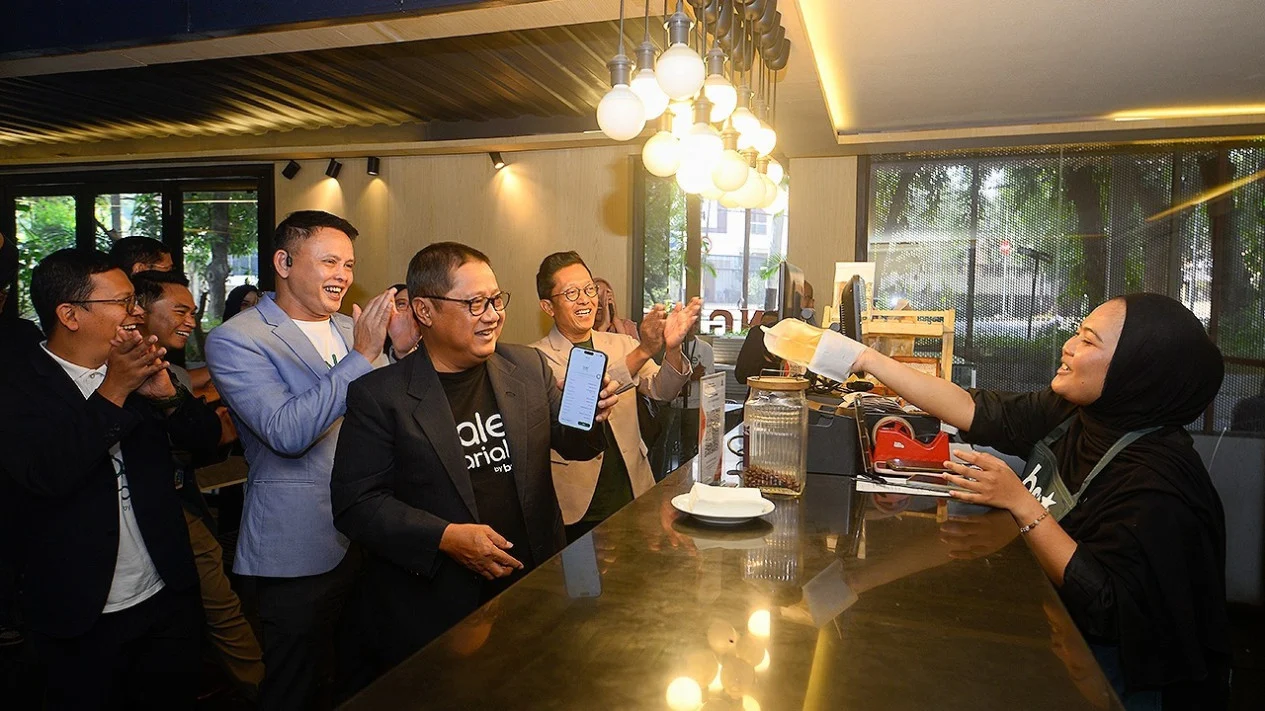
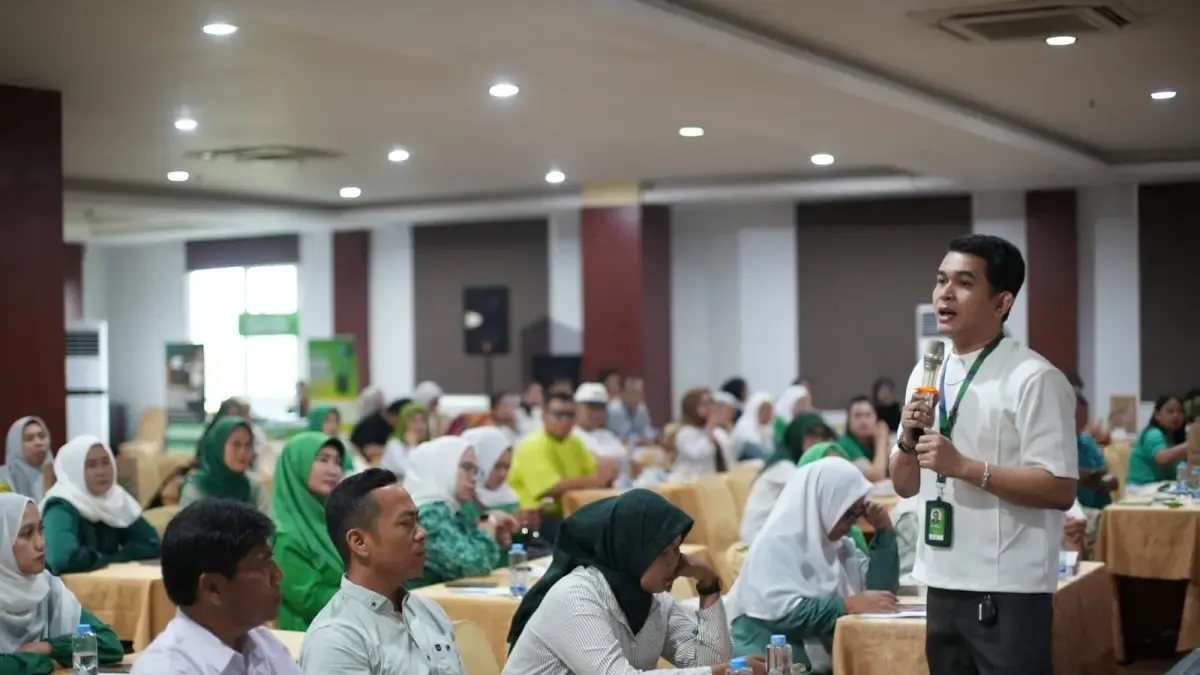
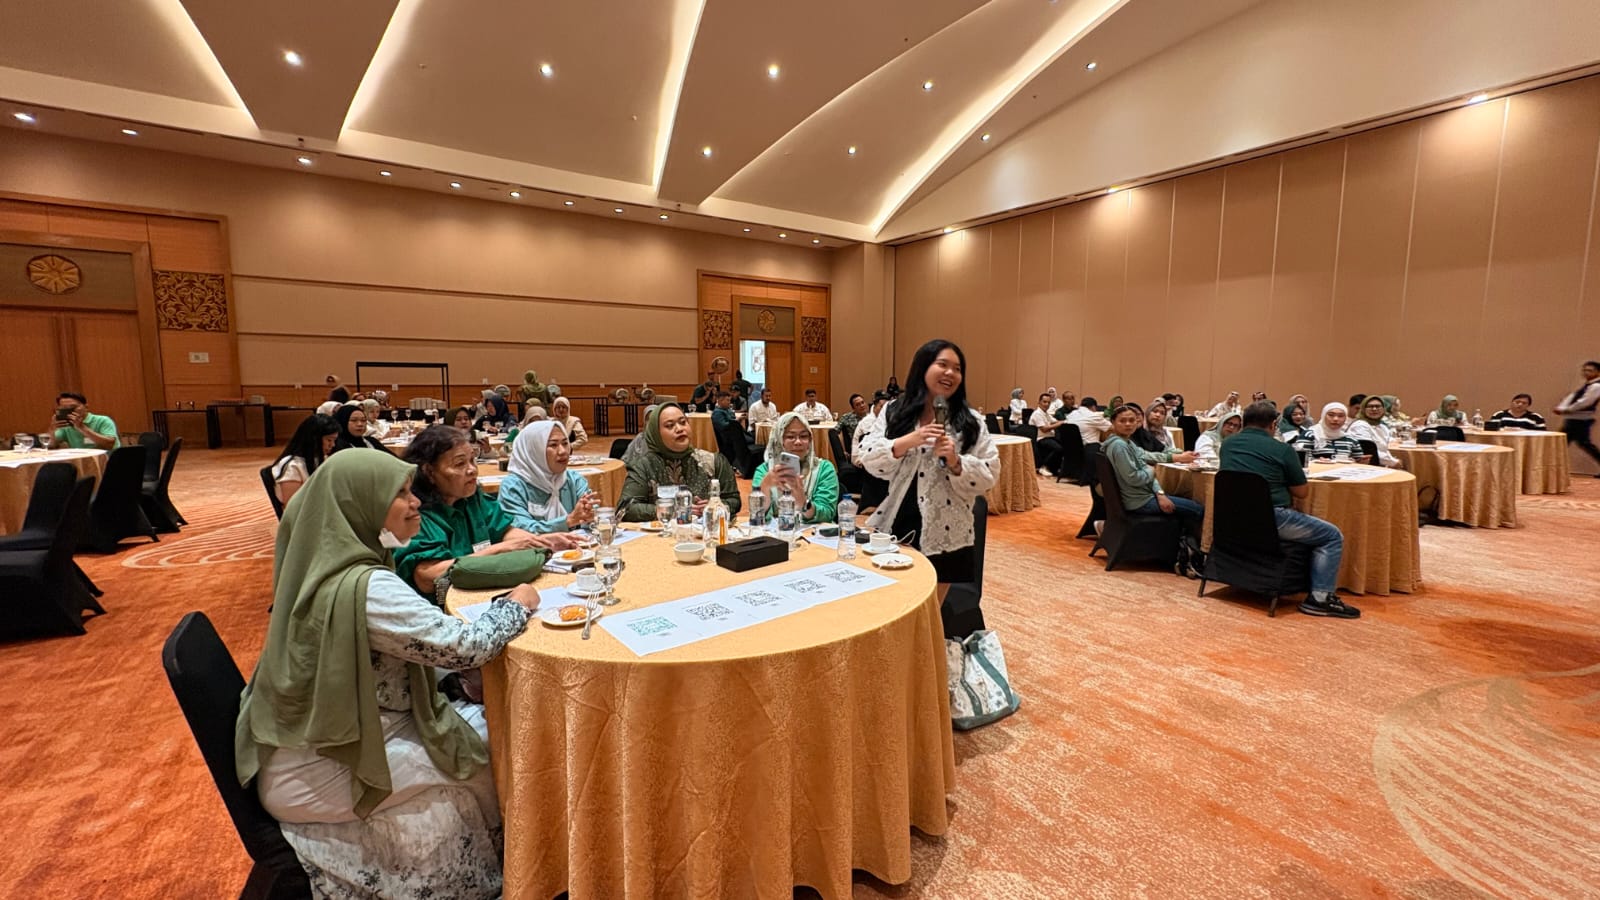
Program Teras Perwira adalah rangkaian temu dan pelatihan bagi Mitra GrabMerchant dan OVO Merchant yang dirancang khusus untuk memperkuat literasi keuangan UMKM, kemampuan bisnis, pemanfaatan teknologi digital, serta akses pendanaan resmi sehingga pelaku usaha kecil lebih siap menghadapi persaingan dan perubahan perilaku konsumen di era ekonomi digital. Inisiatif ini bukan sekadar acara sosialisasi, melainkan model capacity building merchant yang cukup komprehensif: pengetahuan, keterampilan, sekaligus akses ekosistem digital. Grab dan OVO Finansial merampungkan Teras Perwira Spesial Ulang Tahun 2026 di 10 kota, menjangkau 1.400 Mitra GrabMerchant sepanjang Agustus hingga awal September. Fakta bahwa program ini memasuki tahun kelima penyelenggaraan menunjukkan bahwa pola pendampingan intensif semakin dibutuhkan UMKM, bukan hanya insentif sesaat. Di tengah maraknya wacana digitalisasi, Teras Perwira menguji satu hal penting: apakah literasi keuangan dan teknologi betul-betul diperlakukan sebagai "modal usaha" setara bahan baku dan tenaga kerja.
Skala, sebaran kota, dan pesan politik literasi keuangan UMKM
Rangkaian Teras Perwira 2026 dibuka di Makassar pada 19 Agustus dan ditutup di Palembang serta Semarang pada 7 September, mencakup Medan, Bandung, Palembang, Semarang, Yogyakarta, Surabaya, Denpasar, Makassar, Balikpapan, dan Jakarta. Sebaran kota ini penting: program capacity building merchant tidak lagi terpusat di ibu kota, tetapi menyentuh ekosistem UMKM daerah yang menjadi tulang punggung ekonomi lokal. Di Palembang saja, pemerintah kota mencatat lebih dari 188.000 pelaku UMKM sebagai penopang aktivitas ekonomi daerah. Teras Perwira digelar untuk memperingati Hari UMKM Nasional dan memanfaatkan momentum Bulan Literasi Keuangan 2026 yang digagas OJK. Ini bukan kebetulan kalender; ada pesan politik kebijakan: literasi keuangan UMKM dinaikkan derajatnya menjadi isu regulasi, bukan sekadar program CSR perusahaan. Ketika OVO Finansial dan OJK tampil bersama dalam satu panggung, sinyal yang dikirim jelas: akses pendanaan UMKM yang sehat harus dimulai dari pemahaman yang benar atas produk dan risiko keuangan, sebelum bicara soal plafon kredit.
Isi pelatihan: dari strategi digital hingga kecerdasan artifisial
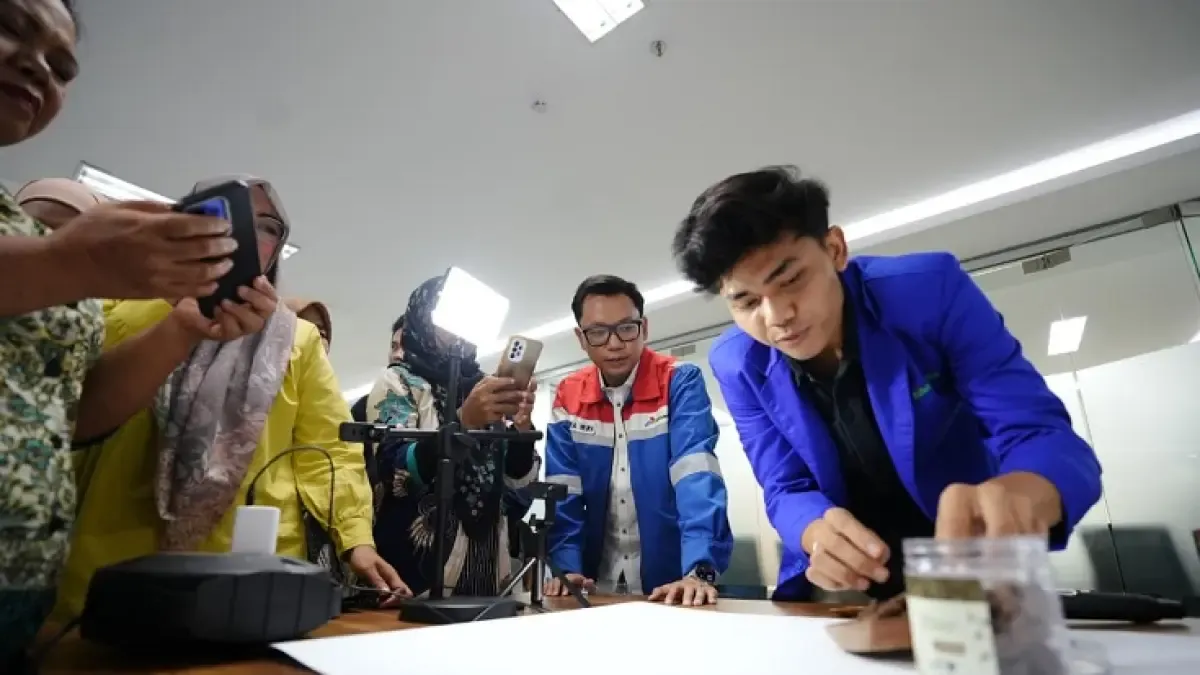
Nilai strategis program Teras Perwira terlihat dari isi pelatihannya. Dalam sesi workshop bisnis, merchant dibekali strategi pemasaran digital melalui GrabAds, perhitungan Harga Pokok Penjualan (HPP), serta pemanfaatan teknologi kecerdasan artifisial (AI). Ini menjadikan GrabMerchant digital bukan hanya kanal jualan, tetapi ruang belajar bisnis. Mereka diperkenalkan dengan BisaMatika untuk menghitung HPP, biaya layanan, serta komisi promosi, sehingga harga jual online bisa ditentukan secara lebih akurat. Selain itu, Asisten AI GrabMerchant hadir sebagai konsultan bisnis virtual yang dapat diajak berdiskusi tentang performa toko, inspirasi menu, strategi promosi, hingga tren konsumen. Di Palembang, materi ini dipadukan dengan penguatan literasi keuangan dan pemahaman akses ke layanan pendanaan resmi. Kutipan yang layak digarisbawahi: "Seiring berkembangnya dunia usaha, pelaku UMKM tidak hanya perlu memahami cara meningkatkan penjualan, tetapi juga perlu memiliki kemampuan mengelola keuangan dan menentukan kebutuhan pendanaan secara cermat." Ini adalah redefinisi keterampilan dasar UMKM di era digital.
Literasi keuangan dan akses pendanaan: jantung keberlanjutan UMKM
Literasi keuangan UMKM menjadi jantung Teras Perwira, terutama di kota seperti Palembang yang memiliki basis pelaku usaha sangat besar. Program ini menekankan bahwa kemampuan mengelola usaha secara sehat dan berkelanjutan bergantung pada dua hal: disiplin keuangan sehari-hari dan keputusan pendanaan yang bijak. Merchant diajak memahami karakteristik produk dan layanan keuangan, menimbang manfaat dan risiko, serta menyesuaikan pendanaan dengan kapasitas usaha. Di sini kapasitas digital bertemu kapasitas keuangan: tanpa pembukuan rapi, pemahaman HPP, dan proyeksi arus kas, akses pendanaan UMKM akan cenderung bersifat spekulatif dan berisiko. Di Palembang, pembekalan menggabungkan pengembangan bisnis, teknologi, pengelolaan keuangan, dan akses ke pendanaan resmi untuk menjaga keberlanjutan usaha. Pendekatan ini patut dikritisi positif: Teras Perwira menggeser orientasi pelatihan dari sekadar "cara berjualan" ke "cara bertahan". Bagi UMKM, terutama merchant di platform digital, itu adalah pergeseran yang menentukan apakah mereka hanya ramai di awal atau mampu hidup lama.
Kesimpulan: Teras Perwira sebagai blueprint akselerasi UMKM digital
Teras Perwira menampilkan satu blueprint menarik bagi akselerasi UMKM di era ekonomi digital: gabungkan platform komersial (GrabMerchant digital), lembaga keuangan (OVO Finansial), dan regulator (OJK) dalam satu program capacity building merchant yang multidimensi. Program ini tidak sempurna—tantangan penerapan di lapangan dan kedalaman materi keuangan tentu perlu terus dievaluasi—namun arahnya tepat: literasi dulu, akses pendanaan UMKM kemudian. Pelatihan yang mencakup strategi promosi, pemanfaatan teknologi, pengelolaan bisnis, dan literasi keuangan memberi merchant fondasi untuk mengambil keputusan yang lebih matang. Jika model seperti Teras Perwira direplikasi lintas kota dan diperluas keluar ekosistem satu platform, ia berpotensi menjadi standar baru pendampingan UMKM: lebih konkret, berbasis data usaha, dan terhubung langsung dengan kanal pendapatan digital. Pada akhirnya, akselerasi UMKM tidak ditentukan oleh seberapa cepat mereka masuk aplikasi, melainkan seberapa siap mereka membaca angka dan mengendalikan risiko ketika peluang digital itu benar-benar datang.