
Pembayaran digital harus memberi manfaat nyata
Kartu Kredit Indonesia adalah instrumen pembayaran pemerintah yang mendukung transaksi daring melalui katalog elektronik, sehingga belanja negara dapat berlangsung lebih efisien dan terhubung dengan pelaku usaha. Pemerintah mendorong penggunaannya sebagai bagian dari digitalisasi belanja negara, bukan sekadar memindahkan pembayaran ke layar. Jika sistem ini dirancang dengan baik, manfaatnya bisa terasa pada dua sisi sekaligus: proses pengadaan yang lebih tertata bagi instansi dan peluang transaksi yang lebih terbuka bagi UMKM.
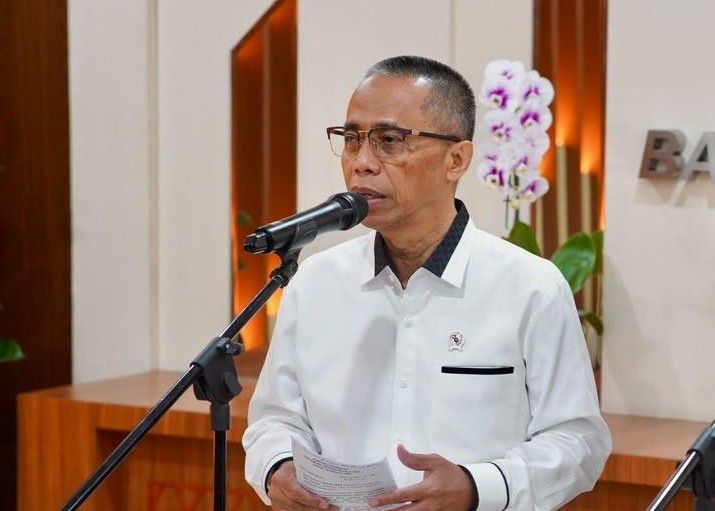
Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo menyampaikan dorongan tersebut dalam Seminar Nasional Perbanas Institute pada 10 November 2026; keterangannya diberitakan pada 11 November. Ia menekankan bahwa transformasi digital harus lebih tepat sasaran, efisien, dan mudah diakses berbagai lapisan masyarakat.
Efisiensi bergantung pada integrasi pengadaan
Fitur pembayaran daring Kartu Kredit Indonesia pada e-katalog mulai diterapkan sejak Oktober 2026. Pemerintah berencana memperluasnya melalui integrasi katalog elektronik dengan lokapasar dan UMKM. Arah ini masuk akal: pembayaran yang terhubung langsung dengan sistem pengadaan berpotensi mengurangi kerumitan transaksi dan membuat belanja lebih mudah ditelusuri. Namun, digitalisasi hanya akan bernilai jika sistemnya praktis digunakan dan proses pengadaan tetap memberi ruang bagi usaha kecil untuk ikut bersaing.
Integrasi dengan lokapasar dapat memperluas keterlibatan pelaku usaha dalam pengadaan pemerintah berbasis digital. Bagi UMKM, peluangnya bukan semata hadir di katalog, melainkan memperoleh akses yang lebih nyata ke permintaan pemerintah. Untuk instansi, pembayaran daring berpotensi memperlancar transaksi. Hasil akhirnya tetap bergantung pada pelaksanaan: akses yang sederhana, informasi pengadaan yang jelas, dan koneksi sistem yang andal.
Pembiayaan UMKM perlu mengikuti akses pasar
Digitalisasi belanja tidak otomatis menjadi pembiayaan UMKM, tetapi dapat membantu membangun ekosistem yang membuka jalan ke layanan keuangan. Pemerintah mengaitkan transformasi digital dengan perluasan inklusi dan akses modal agar pelaku usaha dapat mengembangkan kegiatan, meningkatkan produktivitas, dan menambah pendapatan. Hubungan ini penting: kesempatan memasok barang atau jasa akan lebih berguna ketika UMKM juga memiliki modal untuk memenuhi pesanan dan menjaga kelangsungan usahanya.
Dradjad membagi manfaat transformasi digital ke dalam perlindungan dasar, perluasan inklusi dan pembiayaan, serta peningkatan produktivitas UMKM. Lapisan terakhir menempatkan akses permodalan sebagai dukungan untuk mengembangkan usaha. Karena itu, keberhasilan kebijakan sebaiknya dinilai bukan hanya dari jumlah transaksi digital, tetapi juga dari apakah usaha kecil benar-benar dapat mengakses pembiayaan dan memperoleh peluang usaha yang berkelanjutan.
Fondasi digital kuat, pekerjaan berikutnya adalah pemerataan
Skala ekosistem digital memberi alasan untuk melanjutkan langkah ini, tetapi juga menegaskan perlunya kebijakan yang inklusif. Hingga Juni 2026, QRIS digunakan sekitar 66 juta pengguna dan mencakup hampir 45 juta pedagang; sekitar 518 dari 546 pemerintah daerah telah memiliki ekosistem digital. Angka tersebut menunjukkan fondasi yang luas, bukan bukti bahwa seluruh UMKM sudah menikmati akses pembiayaan atau terlibat dalam pengadaan.
Tantangan berikutnya adalah menjaga konektivitas transaksi sekaligus menyesuaikan kebijakan dengan meningkatnya penggunaan data dan kecerdasan artifisial. Digitalisasi belanja negara melalui Kartu Kredit Indonesia patut dinilai dari hasil konkretnya: pembayaran pemerintah yang lebih efisien, akses pengadaan yang lebih terbuka, dan pembiayaan UMKM yang benar-benar dapat dijangkau. Tanpa pemerataan akses, teknologi berisiko mempercepat transaksi tanpa memperluas manfaatnya.
Kesimpulannya, Kartu Kredit Indonesia berpotensi menjadi penghubung antara efisiensi administrasi pemerintah dan peluang usaha bagi UMKM. Potensi itu baru terwujud jika integrasi e-katalog disertai akses yang mudah, proses yang transparan, serta dukungan pembiayaan yang menjangkau pelaku usaha kecil.