
Pembiayaan yang sampai ke usaha nyata
Pembiayaan UMKM adalah penyaluran modal yang sesuai kebutuhan pelaku usaha, disertai cara menjangkau mereka dan dukungan agar dana bisa meningkatkan produktivitas. Tanpa ketepatan sasaran dan akses yang mudah, perluasan kredit hanya menambah angka penyaluran, bukan kekuatan ekonomi warga. Karena itu, langkah Muara Enim dan Riau patut dibaca sebagai dua bagian dari tantangan yang sama: membuka pintu pembiayaan formal sekaligus memastikan usaha mampu memanfaatkannya.
Muara Enim menyiapkan program Kredit Inklusi bagi petani, nelayan, dan UMKM setelah Plt Bupati Sumarni menghadiri Rakornas Tim Percepatan Akses Keuangan Daerah 2026 di Jakarta. Inisiatif ini menindaklanjuti arahan Presiden Prabowo Subianto agar pemerintah daerah berfokus pada pendapatan riil dan daya beli masyarakat. Pemerintah pusat merencanakan kredit inklusi senilai Rp400 triliun untuk menjangkau 28 juta keluarga penerima manfaat pada tahun mendatang. Besarnya rencana itu membuat persiapan daerah penting: modal harus sampai kepada pelaku yang memenuhi kriteria, bukan berhenti sebagai target.
Pemkab Muara Enim mulai menyusun langkah penyaluran melalui TPAKD, dengan perhatian pada kopi, padi, hortikultura, perikanan, serta usaha mikro dan kecil. Koordinasi lintas sektor melibatkan OJK, perbankan, perangkat daerah, serta pemerintah kecamatan dan desa; validitas data calon penerima menjadi salah satu pekerjaan utama. Arah ini tepat, sebab akses yang mudah hanya bermanfaat bila prosesnya juga menjangkau kelompok yang selama ini sulit masuk pembiayaan formal.
Riau menghubungkan modal dengan pendampingan
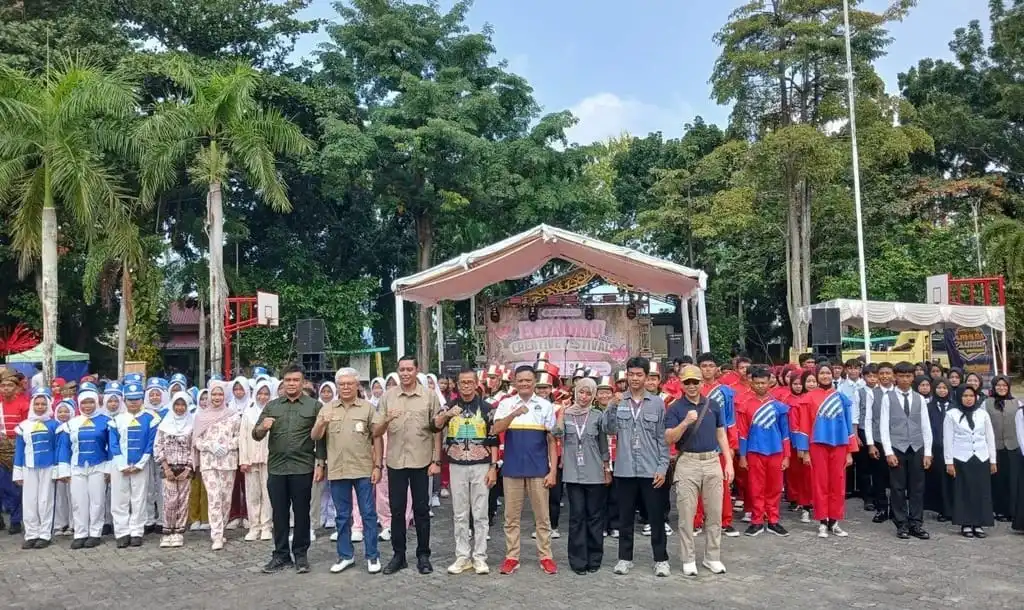
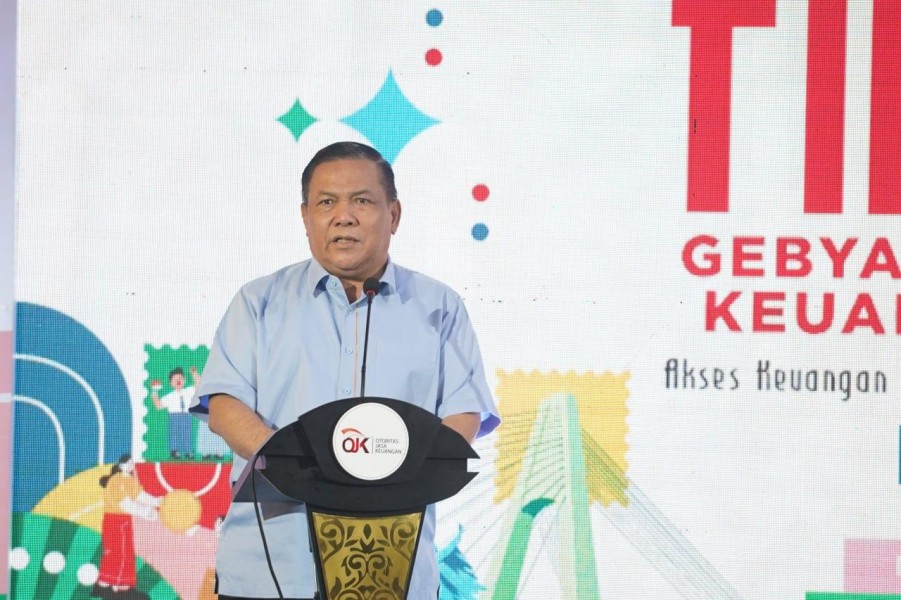
Pendekatan Riau memperlihatkan bahwa akses keuangan UMKM tidak cukup diukur dari kepemilikan rekening atau persetujuan kredit. Pada 25 Oktober 2026, Plt Gubernur SF Hariyanto menegaskan kerja sama Pemprov Riau dengan OJK, perbankan, dan industri jasa keuangan saat membuka Financial Expo dan puncak Bulan Inklusi Keuangan di Pekanbaru. Fokusnya adalah pembiayaan produktif dan membantu usaha naik kelas, bukan sekadar memperluas daftar nasabah.
Pemprov mengandalkan TPAKD untuk membawa layanan hingga ke pelosok. Di samping modal, pemerintah mendorong kemudahan perizinan, sertifikasi produk, peluang kemitraan, dan akses pemasaran. Hariyanto menyampaikan bahwa pembiayaan, pendampingan usaha, dan pemasaran perlu bergerak bersama agar usaha berkembang dan lapangan kerja tercipta. Inilah pembeda penting dari skema yang hanya menawarkan pinjaman: pelaku usaha juga perlu kemampuan mengelola dana dan menemukan pasar.
OJK Riau menempatkan Bulan Inklusi Keuangan sebagai kesempatan bagi masyarakat mengenali tabungan, pembiayaan, dan layanan pembayaran digital, lalu memilih produk yang sesuai kebutuhan serta kemampuan. Sikap ini perlu dijaga. Perluasan akses tanpa literasi dapat mendorong pilihan produk yang tidak cocok; sebaliknya, informasi yang jelas membantu pelaku usaha menilai kewajiban dan manfaat sebelum berutang. Kolaborasi daerah, regulator, dan bank baru bernilai ketika layanan aman, dipahami, dan dekat dengan pengguna.
Digitalisasi memperbaiki cara menilai usaha
Digitalisasi pembiayaan menawarkan jalur lain: bukan hanya memperluas titik layanan, tetapi memperbaiki informasi yang dipakai lembaga keuangan untuk menilai calon peminjam. OJK memfasilitasi penerapannya bagi UMKM dan sektor pertanian di Sulawesi Tenggara. Untuk rantai nilai kakao, inisiatif yang dijelaskan mencakup sistem perencanaan sumber daya perusahaan (ERP) dan pemanfaatan credit scoring. Pendekatan ini relevan bagi petani dan koperasi yang kegiatan usahanya nyata, tetapi riwayat kredit formalnya mungkin belum cukup tercatat.
Profil kredit yang dibangun dari data dapat membantu penyedia jasa keuangan mencocokkan petani dan koperasi dengan produk pembiayaan yang lebih sesuai. Namun teknologi bukan jalan pintas untuk menghapus kendala akses. Data harus akurat dan berguna, sementara pelaku usaha perlu pendampingan agar mampu menggunakan layanan digital. Jika syarat itu diabaikan, proses yang lebih cepat bisa tetap mengecualikan orang yang datanya tidak lengkap.
Kebutuhan ini terasa di tengah besarnya peran pertanian dalam ekonomi daerah. Pada triwulan II, PDRB Sulawesi Tenggara tercatat Rp31,22 triliun dengan pertumbuhan tahunan 6,19 persen. Angka tersebut memberi alasan untuk memperdalam pembiayaan, tetapi hasil akhirnya harus dinilai dari perubahan yang dirasakan usaha: modal lebih tepat, produktivitas meningkat, dan kegiatan ekonomi meluas. Muara Enim membuka jalur kredit, Riau menghubungkan modal dengan dukungan usaha, sedangkan fasilitasi OJK menunjukkan bagaimana data digital dapat membantu penilaian.
Keberhasilan ditentukan oleh sambungan antarlayanan
Ketiga pendekatan itu bukan pilihan yang saling menggantikan. Kredit inklusi dapat membuka pintu formal bagi petani dan UMKM; kerja sama pemerintah, regulator, serta perbankan dapat membawa layanan dan pendampingan lebih dekat; digitalisasi dapat menambah informasi untuk menilai kebutuhan dan kelayakan usaha. Tantangannya adalah menyambungkan semuanya dalam perjalanan yang mudah dipahami pelaku usaha, dari pengenalan program hingga penggunaan dana dan pengembangan pasar.
Pemerintah daerah semestinya memetakan calon penerima dan potensi sektor, sementara OJK membantu memperkuat tata kelola serta keterhubungan layanan keuangan. Bank dan industri jasa keuangan perlu menawarkan produk yang sepadan dengan arus usaha, bukan memaksakan satu bentuk pembiayaan untuk semua. Untuk memastikan manfaat, koordinasi juga harus meliputi pendampingan, literasi, validasi data, serta pemantauan hasil. Dengan begitu, akses keuangan UMKM bukan sekadar pintu yang dibuka, melainkan jalur yang dapat ditempuh sampai usaha tumbuh.
Kesimpulannya, pembiayaan formal dan layanan digital akan paling berarti ketika dirancang dari kebutuhan pelaku usaha, bukan hanya dari target penyaluran atau ketersediaan teknologi. Muara Enim menunjukkan pentingnya kesiapan daerah dan ketepatan penerima; Riau menegaskan perlunya modal yang berjalan bersama pendampingan; dan inisiatif OJK memperlihatkan peluang data digital untuk memperluas penilaian kredit. Ukuran keberhasilan akhirnya sederhana: apakah petani dan UMKM dapat memperoleh pembiayaan yang sesuai, mengembangkan usaha, dan merasakan manfaatnya.