
Pembiayaan UMKM Sumatra: Dari Suntikan Modal ke Strategi Naik Kelas
Pembiayaan UMKM Sumatra adalah rangkaian program akses kredit UMKM dan pembiayaan usaha mikro yang disertai pendampingan, literasi keuangan, digitalisasi, serta perluasan akses pasar, yang dirancang lembaga keuangan pemerintah dan perbankan untuk mendorong pelaku usaha mikro, kecil, dan menengah naik kelas melalui peningkatan kapasitas bisnis dan penguatan tata kelola usaha. Fokus kebijakan di Bengkulu, Sumatera Selatan, dan Lampung menunjukkan satu hal: negara tidak lagi sekadar menyalurkan dana, tetapi menuntut UMKM menjadi lebih tertib, terukur, dan terhubung dengan sistem keuangan formal. Bank sentral daerah, perusahaan pembiayaan milik negara, dan bank komersial besar kini bergerak serempak. Ini kabar baik, tetapi juga tantangan; tanpa disiplin pencatatan dan kesiapan digital, pelaku UMKM berisiko hanya menjadi penerima utang, bukan penerima peluang.
BI Bengkulu: Literasi Keuangan sebagai Syarat Akses Kredit UMKM
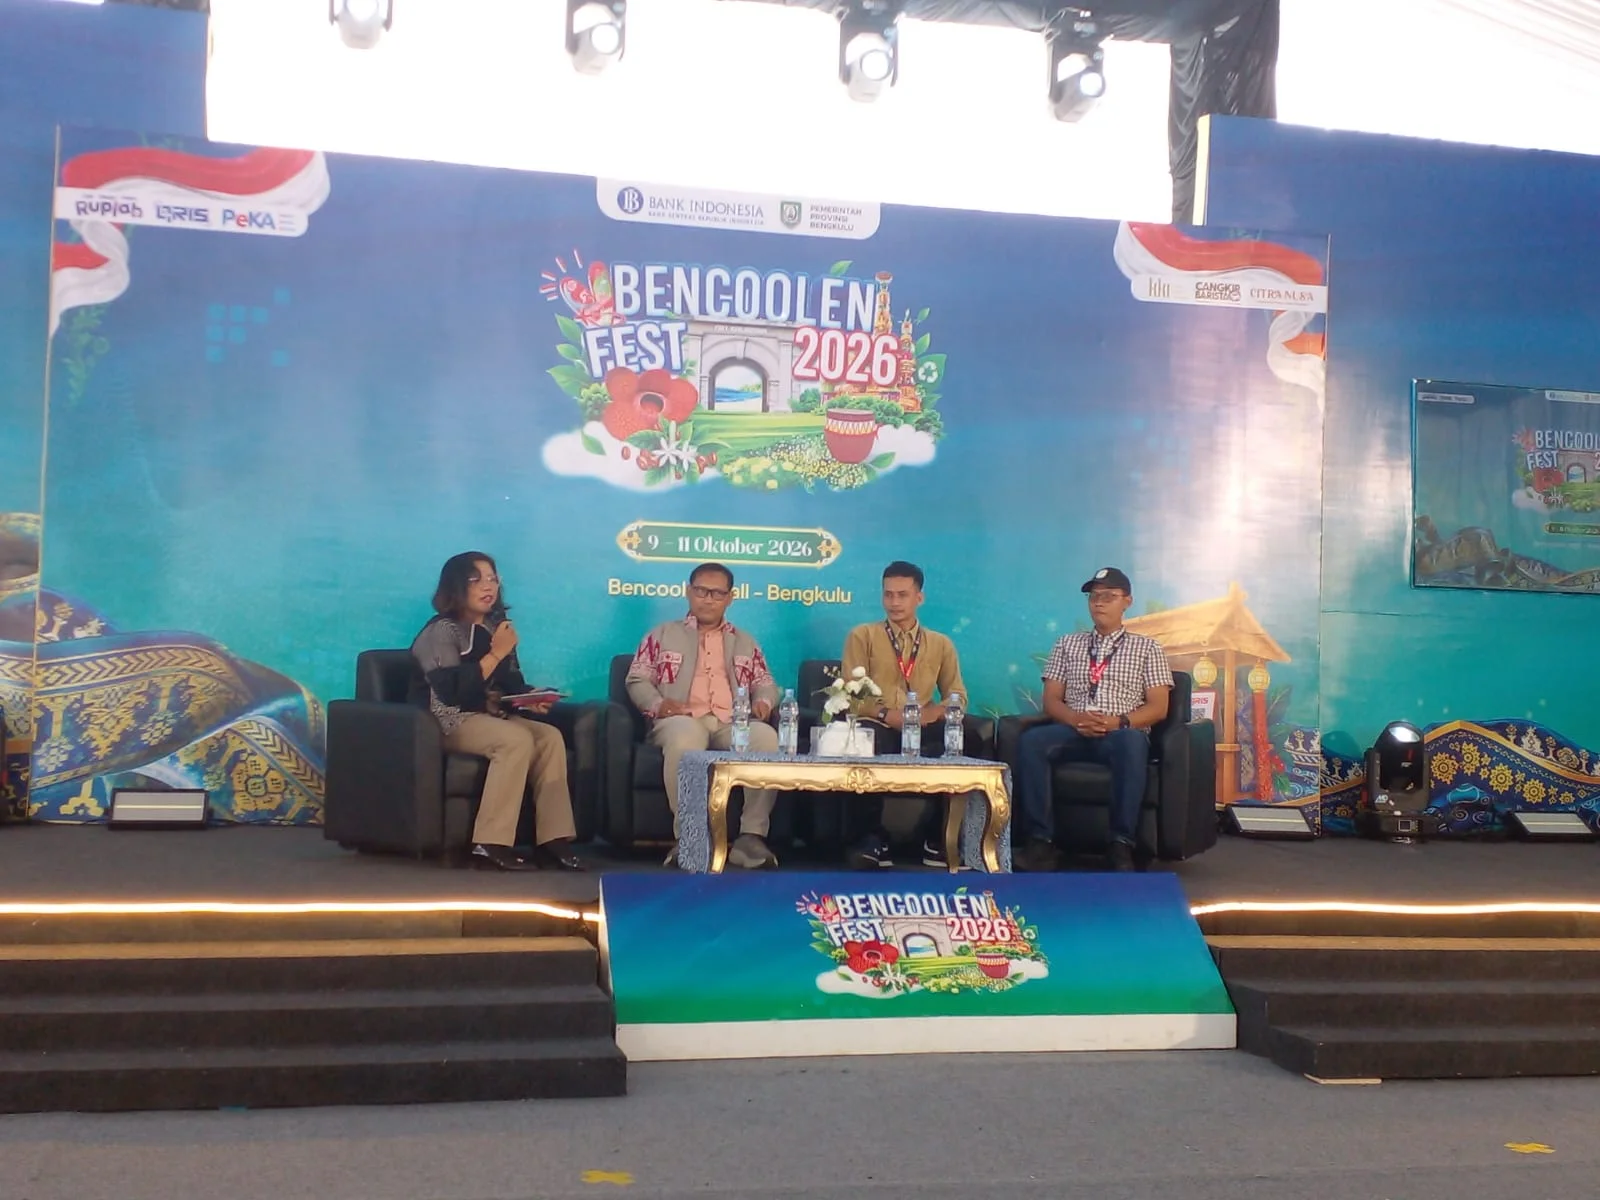
Perwakilan bank sentral di Bengkulu memilih jalan yang lebih sulit namun lebih sehat: sebelum mendorong akses pembiayaan UMKM Sumatra, mereka memaksa pelaku usaha belajar mengelola keuangan dan beradaptasi dengan digitalisasi usaha. Melalui talkshow yang mempertemukan UMKM dan perbankan, isu pencatatan transaksi, laporan keuangan, dan strategi pengembangan usaha ditempatkan sebagai prasyarat akses kredit UMKM, bukan pelengkap. Pemanfaatan aplikasi Sistem Informasi Aplikasi Pencatatan Informasi Keuangan (SIAPIK) didorong agar data usaha tidak lagi berbasis ingatan pemilik, tetapi angka yang bisa diuji. Sikap kritis terhadap pinjaman daring berbiaya tinggi juga penting; peringatan agar pelaku usaha memeriksa legalitas dan menghitung kemampuan bayar menunjukkan bahwa agenda UMKM naik kelas di Bengkulu bukan sekadar memperbanyak pinjaman, tetapi menyehatkan struktur pembiayaan.
PNM Bengkulu: Pembiayaan Usaha Mikro Harus Diiringi Pendampingan
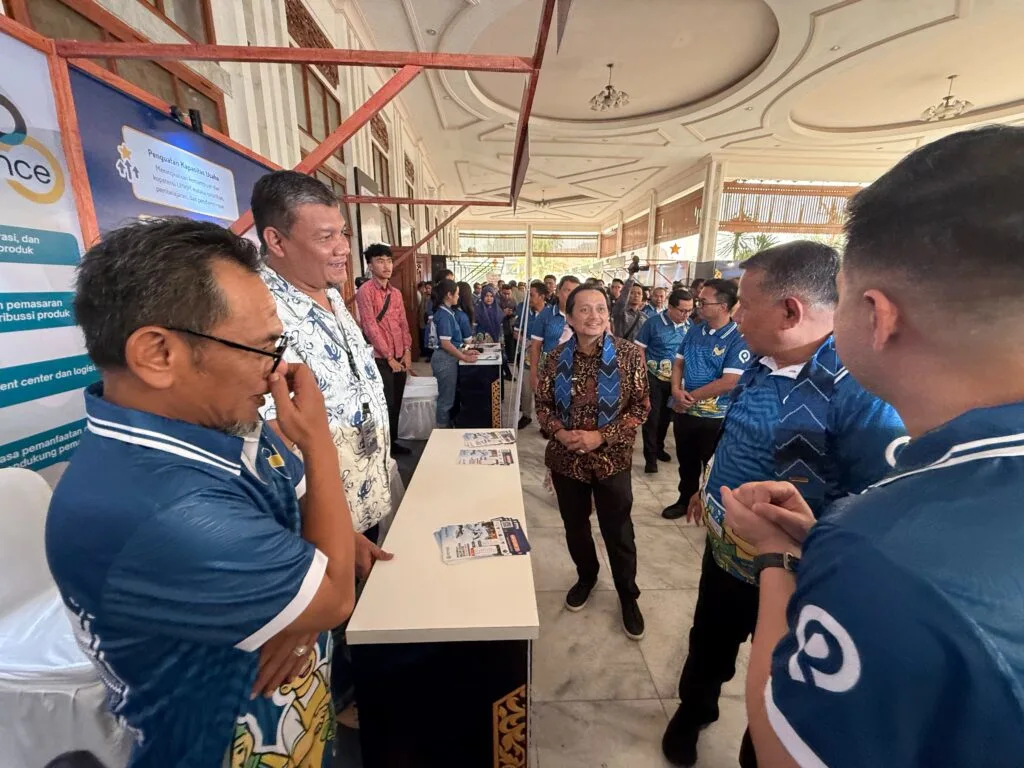
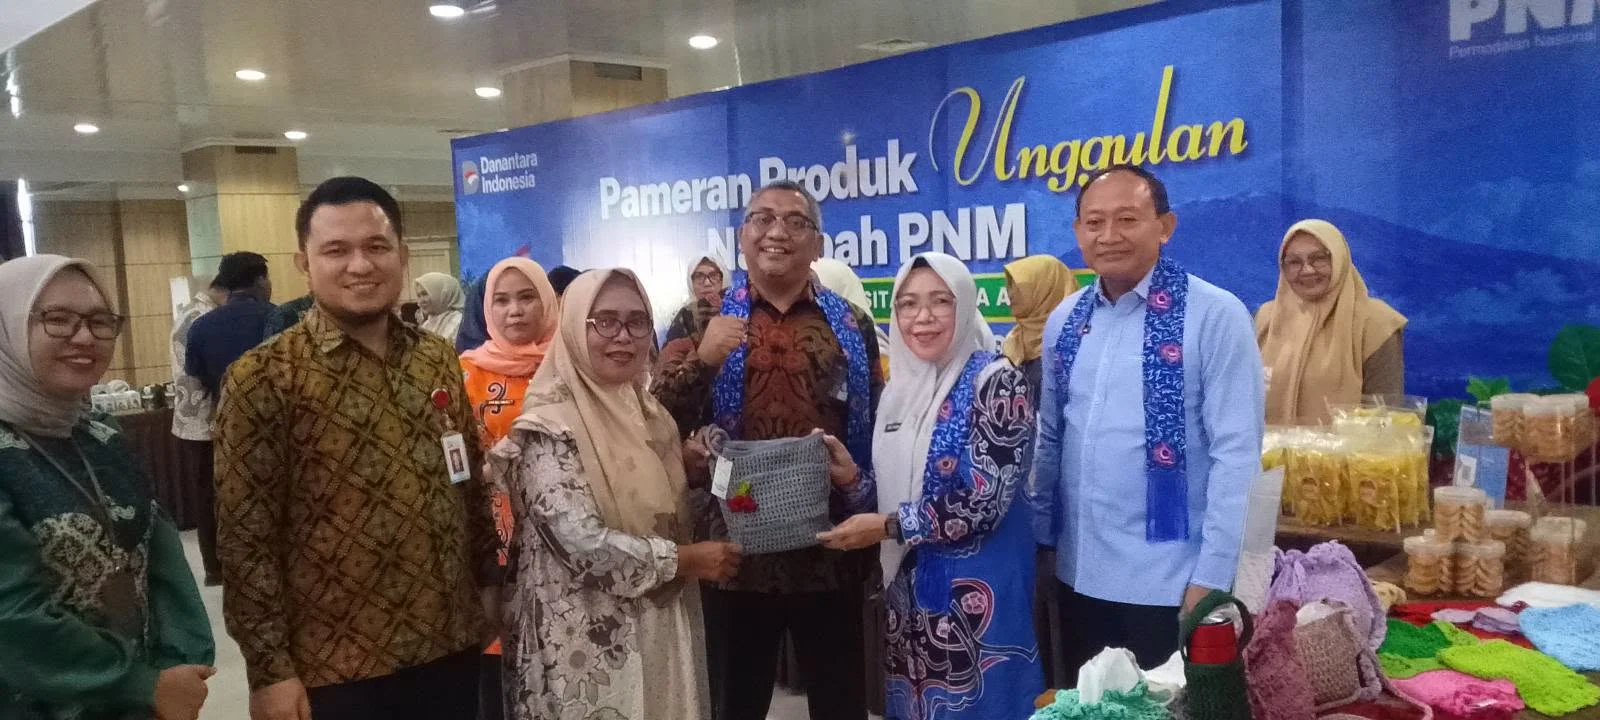
Pendekatan PT Permodalan Nasional Madani di Bengkulu menegaskan bahwa pembiayaan usaha mikro tanpa pendampingan adalah resep kegagalan. Melalui kegiatan Pengembangan Kapasitas Usaha (PKU) Akbar, pemerintah kota dan PNM mendorong literasi keuangan, digital, dan usaha bagi pelaku ultra mikro dan UMKM, dengan penekanan pada pemisahan keuangan pribadi dan usaha serta pengambilan keputusan finansial yang terencana. Pada periode yang sama, penyaluran pembiayaan PNM di wilayah regional ini mencapai Rp739,125 miliar, dengan pembiayaan aktif Rp489,085 miliar. Angka besar ini tidak akan berarti jika nasabah tetap mengelola arus kas secara campur aduk. Karena itu, fokus pada perempuan prasejahtera dan pembinaan berkelanjutan menunjukkan pilihan politik yang jelas: menjadikan pembiayaan UMKM Sumatra sebagai alat memperkuat kemandirian ekonomi keluarga, bukan sekadar menambah portofolio kredit. "Tema ‘Cerdas Finansial, UMKM Naik Kelas’ yang diangkat hari ini merupakan upaya penting untuk meningkatkan pemahaman nasabah PNM dalam mengelola keuangan usaha secara bijak, terencana, dan bertanggung jawab," ujar Dewi Dharma.
Bank Mandiri di Sumsel dan Lampung: Modal, Teknologi, dan Akses Pasar
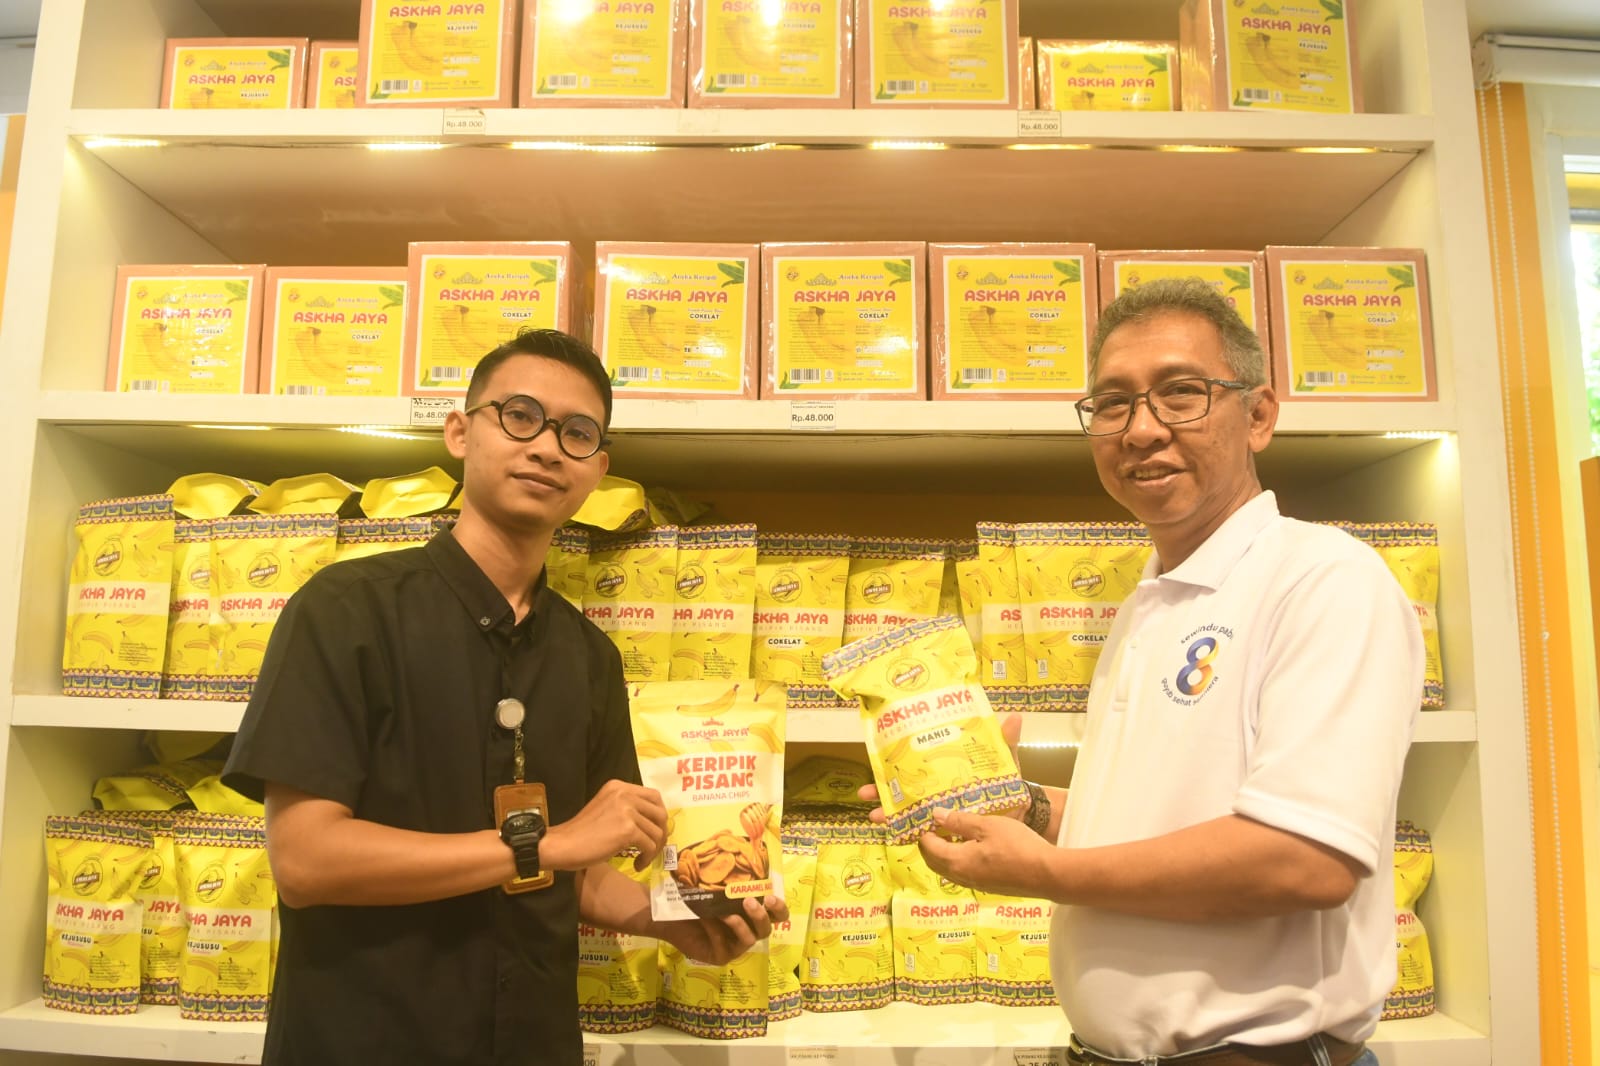
Di Sumatera Selatan dan Lampung, Bank Mandiri mengambil posisi sebagai penghubung antara pembiayaan UMKM Sumatra dan pasar yang tumbuh di atas 5 persen per triwulan. Dukungan tidak berhenti pada penyaluran Kredit Usaha Rakyat (KUR); bank ini menggabungkan pembinaan, program pendampingan UMKM, promosi produk, dan fasilitas pembayaran digital seperti EDC dan QRIS. Strateginya jelas: membantu usaha mikro naik kelas menjadi kecil dan menengah melalui peningkatan kapasitas, omzet, dan volume transaksi, sekaligus mendorong daya beli konsumen lewat skema cicilan pembelian produk UMKM dengan QRIS di aplikasi Livin’ maupun kartu kredit. Dengan kontribusi UMKM sekitar 60 persen terhadap PDB dan serapan tenaga kerja sekitar 97 persen, bank ini membaca potensi sebagai alasan untuk memperluas dukungan, bukan sekadar memanfaatkan pasar kredit yang besar. Pendekatan ini patut diapresiasi karena mengaitkan akses kredit UMKM dengan akses pasar dan teknologi, dua hal yang sering diabaikan dalam kebijakan tradisional.

Kesimpulan: Dari Gelombang Modal ke Ekosistem UMKM yang Tertib
Rangkaian inisiatif di Bengkulu, Sumatera Selatan, dan Lampung menunjukkan pergeseran penting: pembiayaan UMKM Sumatra kini diperlakukan sebagai bagian dari ekosistem, bukan program tunggal. Bank sentral daerah menekankan tata kelola dan digitalisasi, PNM menggarisbawahi pendampingan dan kemandirian ekonomi kelompok rentan, sementara Bank Mandiri menghubungkan modal dengan teknologi dan pasar. Kolaborasi lembaga keuangan, pemerintah daerah, dan perguruan tinggi diharapkan memperluas akses modal, meningkatkan profesionalisme pengelolaan usaha, dan memperkuat daya saing UMKM sebagai penggerak ekonomi daerah. Namun, keberhasilan agenda UMKM naik kelas bergantung pada satu faktor yang tidak bisa ditransfer lewat kredit: kemauan pelaku usaha untuk berubah. Tanpa disiplin pencatatan, keberanian meninggalkan pinjaman berbiaya tinggi, dan kesiapan memanfaatkan teknologi pembayaran, triliunan rupiah pembiayaan hanya akan mengalir tanpa meninggalkan jejak peningkatan kelas usaha.