
Ibadah jangka panjang dimulai dari anggaran keluarga
Perencanaan keuangan haji adalah proses menetapkan tujuan ibadah, menghitung kebutuhan dana dan waktu, lalu menyisihkan tabungan secara bertahap tanpa mengabaikan kebutuhan keluarga sehari-hari. Gagasan itu terasa nyata dalam keseharian Lailatul Ghufra, 33 tahun, ibu rumah tangga di Tajurhalang, Bogor. Di antara belanja, tagihan, dan kebutuhan dua anaknya yang masih balita, ia menyisihkan uang belanja untuk mengumpulkan bekal umrah bersama keluarga.
Ghufra belum berangkat umrah maupun haji; yang ia lakukan adalah menyiapkan kemungkinan itu dengan menyesuaikan tabungan pada kemampuan rumah tangga. Ia membedakan kebutuhan dan keinginan, mencatat pengeluaran, lalu mencari ruang untuk menabung. Sikap ini lebih masuk akal daripada menjadikan ibadah sebagai target yang hanya bergantung pada niat: kebutuhan dapur tetap prioritas, sementara dana ibadah tumbuh sedikit demi sedikit. Aplikasi BSya membantunya memantau keuangan melalui ponsel tanpa harus selalu ke kantor cabang, tetapi disiplin anggaran tetap menjadi penentu.
Kesenjangan antara perjalanan umrah dan daftar haji
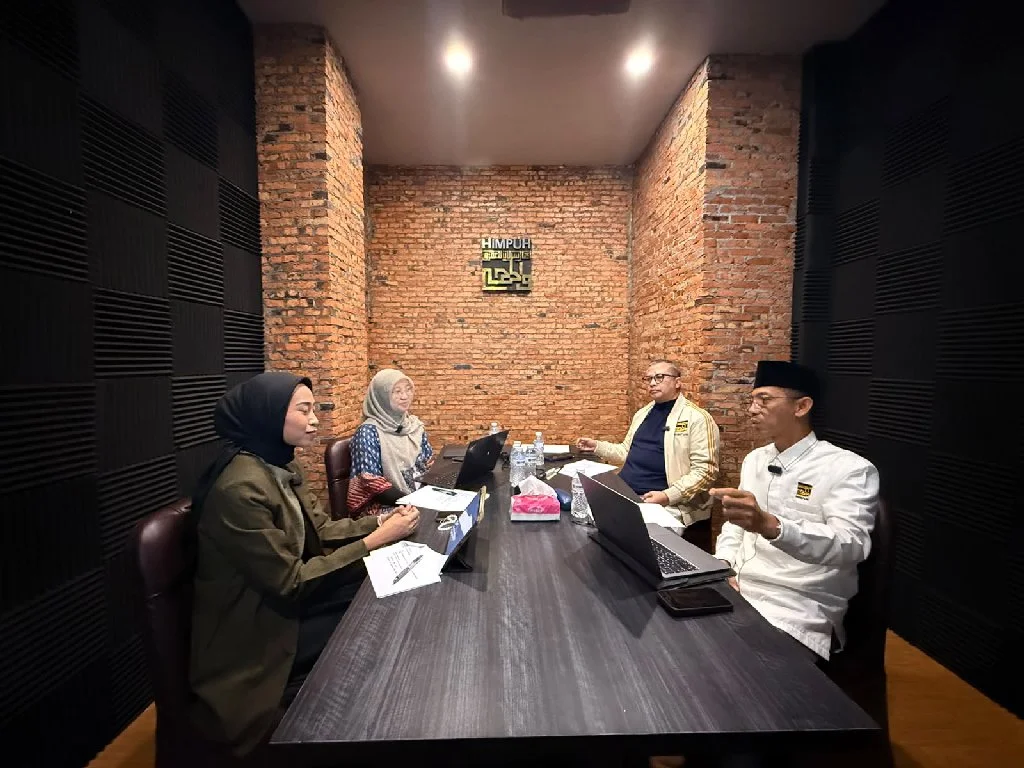
Minat berumrah belum otomatis mendorong orang memulai pendaftaran haji. Muhamad Solihin dari Divisi Bidang Hukum Himpunan Penyelenggara Umrah dan Haji (HIMPUH) menyoroti kesenjangan tersebut dalam sebuah podcast bersama Bank Danamon Syariah. Menurut angka yang ia sampaikan, jumlah jemaah umrah per tahun sekitar 1,5 juta hingga 2 juta orang, sedangkan pendaftar haji diperkirakan 500 ribu hingga 600 ribu orang.
Solihin membandingkan biaya haji reguler sekitar Rp25 juta dengan biaya umrah yang ia sebut berada pada kisaran Rp30 juta, Rp40 juta, atau Rp50 juta. Perbandingan itu bukan bukti bahwa setiap orang yang mampu berumrah pasti sanggup berhaji; kondisi keuangan dan kebutuhan keluarga berbeda. Namun, angka tersebut patut menjadi pemantik untuk mengevaluasi prioritas. Umrah berkali-kali tidak menggantikan kewajiban haji bagi yang mampu, sementara tanpa langkah konkret, pendaftaran dan persiapan dana mudah terus tertunda. Hambatan yang disorot HIMPUH bukan hanya soal dana, tetapi juga kesadaran untuk mulai merencanakan.
Tabungan haji mengubah niat menjadi langkah
Kisah Aulia Rahma menunjukkan bahwa persiapan dapat dimulai lewat tindakan administratif yang jelas. Ia menggunakan BSya untuk memulai proses pendaftaran haji dan mengatakan pembukaan tabungan haji hingga menerima dokumen digital berlangsung sekitar 30 menit. Proses digital dapat mengurangi kerepotan, tetapi kemudahan akses bukan pengganti rencana pendanaan: calon jemaah tetap perlu memahami tahapan pendaftaran dan menyiapkan dana sesuai ketentuan.
BCA Syariah menyebut setoran awal biaya haji yang perlu disiapkan sebesar Rp25 juta, dengan tahapan pendaftaran mengikuti ketentuan penyelenggaraan haji. Angka ini memberi gambaran konkret bahwa niat dapat diubah menjadi sasaran yang terukur. Namun, berhenti pada setoran awal akan membuat persiapan belum lengkap. Perlu ada rencana lanjutan untuk kebutuhan pelunasan dan pengeluaran keluarga selama menunggu giliran berangkat.
Susun target, hitung kebutuhan, mulai menabung
Dwi Rachmawati Suryani, Syariah Funding Product Head Bank Danamon Syariah, menyarankan tiga langkah: tentukan tujuan dan waktu, hitung kebutuhan dana dengan mempertimbangkan kemungkinan kenaikan biaya, lalu hitung jumlah tabungan berkala yang diperlukan. Urutan ini penting bagi keluarga yang harus membagi penghasilan untuk banyak keperluan. Target yang jelas memberi arah; anggaran berkala membantu menjaga persiapan ibadah haji agar tidak hanya menjadi rencana yang terus bergeser.
Perencanaan juga tidak semestinya berhenti ketika nomor porsi sudah didapat. Masa tunggu dapat digunakan untuk menyisihkan dana pelunasan secara bertahap, sehingga kebutuhan tidak menumpuk menjelang keberangkatan. Setiap keluarga perlu menyesuaikan jumlah tabungan dengan kemampuan dan kebutuhan pokoknya, bukan memaksakan target yang mengganggu pengeluaran penting. Menabung sejak dini bukan jaminan semua biaya akan terasa ringan, tetapi membuat calon jemaah lebih siap menghadapi kewajiban finansial saat kesempatan berangkat tiba.
Niat yang disertai rencana lebih berpeluang terwujud
Tantangan menyiapkan haji bukan semata mencari dana, melainkan memastikan tujuan ibadah memiliki tempat dalam rencana keuangan keluarga. Kisah Ghufra memperlihatkan bahwa menabung dapat dimulai dalam jumlah yang mengikuti kemampuan, sementara pengalaman Aulia menunjukkan langkah pendaftaran bisa terasa lebih dekat ketika prosesnya mudah diakses. Keduanya mengingatkan bahwa perangkat dan produk keuangan membantu, tetapi keputusan untuk menetapkan prioritas tetap berada di tangan keluarga.
Karena itu, biaya umrah sebaiknya tidak hanya dipandang sebagai ukuran kemampuan sesaat, dan tabungan haji tidak perlu menunggu sampai keluarga merasa memiliki dana berlebih. Tetapkan tujuan, perkirakan kebutuhan, lalu sisihkan dana secara konsisten sambil menjaga kebutuhan rumah tangga. Persiapan ibadah haji yang matang bukan perlombaan mengumpulkan uang, melainkan kebiasaan merencanakan masa depan dengan realistis. Niat yang disertai langkah finansial memberi keluarga pijakan lebih kuat ketika kesempatan berhaji datang.