
Impor Minyak Asia Tenggara: Bukan Sekadar Angka Konsumsi
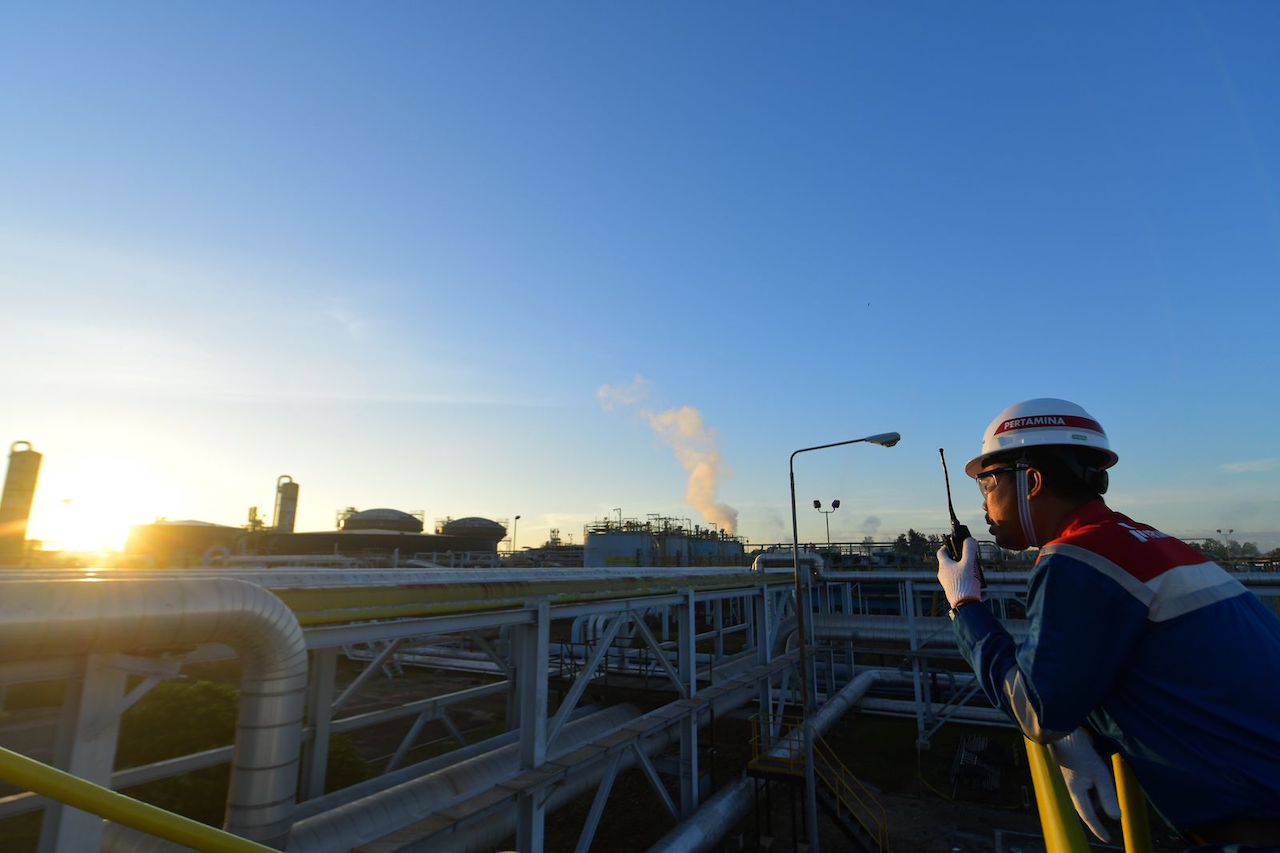
Impor minyak Asia Tenggara adalah arus masuk minyak mentah dan produk minyak ke negara-negara di kawasan, yang mencerminkan bukan hanya kebutuhan energi domestik, tetapi juga kapasitas penyulingan, peran sebagai pusat perdagangan, dan posisi strategis dalam rantai pasok energi global. Dalam konteks ini, angka impor menjadi indikator penting tentang siapa yang memegang kendali industri pengolahan, siapa yang sekadar menjadi pasar, serta bagaimana struktur kekuatan ekonomi energi di ASEAN terbentuk dan bergerak. Singapura dan Indonesia kini menjadi dua pemain utama dalam peta ini, dengan karakter dan kepentingan yang sangat berbeda satu sama lain.
Singapura Importir Terbesar: Mesin Refinery dan Peran Perantara
Fakta bahwa Singapura menjadi importir minyak terbesar Asia Tenggara, dengan hampir 2,8 juta barel minyak mentah dan produk per hari sepanjang 2025, harus dibaca sebagai kemenangan strategi industri, bukan sebagai lonjakan konsumsi. Negara kota ini menempati posisi keenam dunia sebagai pengimpor minyak dan menyumbang sekitar 3,7% dari total impor global. "Laporan OPEC Annual Statistical Bulletin 2026 mencatat Singapura sebagai salah satu importir minyak terbesar dunia, dengan porsi 3,7% dari impor global". Angka itu ditopang kapasitas penyulingan sekitar 1,27 juta barel per hari yang dicatat S&P Global pada Februari 2026. Tingginya impor di sini bukan kelemahan, melainkan konsekuensi dari posisi Singapura sebagai pusat perdagangan dan pengolahan minyak kawasan, yang mengimpor besar, mengolah, lalu mengekspor kembali ke banyak negara.
Indonesia di Posisi Kedua: Produsen yang Kian Bergantung Impor
Di peringkat kedua impor minyak Asia Tenggara, Indonesia mengimpor sekitar 1,41 juta barel per hari pada 2025 menurut data OECD dalam publikasi OPEC Annual Statistical Bulletin 2026. Di bawahnya, Malaysia dan Thailand masing-masing mengimpor sekitar 1,2 juta dan 1,09 juta barel per hari. Bagi Indonesia, posisi ini mengundang pertanyaan kritis: bagaimana mungkin negara penghasil minyak berubah menjadi importir besar di kawasan? Tidak seperti Singapura yang mengimpor demi menjaga mesin refinery dan perdagangan, tingginya impor Indonesia jauh lebih dekat dengan kebutuhan energi domestik dan keterbatasan kapasitas kilang serta produksi. Di sinilah peringkat impor menjadi cermin yang kurang nyaman: struktur energi nasional yang belum sanggup mengimbangi pertumbuhan konsumsi, sehingga ketergantungan pada arus minyak masuk makin menguat dibanding peran sebagai pemasok.
Peringkat Impor sebagai Cermin Kapasitas Energi Kawasan
Jika susunan importir minyak Asia Tenggara dibaca sebagai daftar kebutuhan energi saja, analisisnya akan menyesatkan. Peringkat tinggi Singapura jelas tidak langsung mencerminkan tingkat konsumsi domestik, melainkan kapasitas refinery dan posisi sebagai pusat pengolahan minyak utama di kawasan. Sebaliknya, negara dengan kilang lebih lemah dan produksi dalam negeri yang menurun akan terlihat sebagai importir besar karena sebagian besar minyak masuk memang untuk konsumsi. Di level Asia yang lebih luas, China mengimpor hampir 13,8 juta barel per hari atau sekitar 18,1% impor minyak dunia, disusul India dengan sekitar 6,2 juta barel per hari; Korea Selatan dan Jepang masing-masing sekitar 3,8 dan 3,3 juta barel per hari. Angka-angka ini menegaskan bahwa kapasitas pengolahan dan kebutuhan industri menjadi penggerak utama arus minyak, bukan sekadar pembacaan dangkal atas konsumsi rumah tangga dan transportasi.
Pelajaran bagi Produsen: Menghindari Peran Sekadar Pasar
Dominasi Singapura sebagai importir terbesar menunjukkan bahwa kendali atas minyak di kawasan ditentukan oleh kemampuan mengolah dan memperdagangkan, bukan hanya oleh status sebagai produsen. Sementara itu, posisi Indonesia di peringkat kedua impor memunculkan paradoks: produsen yang makin bergantung pada impor, sementara pusat refinery berada di luar wilayahnya. Peta ini menegur negara-negara penghasil minyak agar tidak puas pada label produsen, tetapi mengembangkan kapasitas kilang dan industri hilir energi sendiri. Tanpa itu, impor minyak Asia Tenggara akan terus didominasi oleh pemain yang kuat di pengolahan dan perdagangan, sementara produsen besar terpaku sebagai pasar. Kesimpulannya, yang menentukan posisi tawar di pasar minyak ASEAN bukan seberapa banyak cadangan yang dimiliki, melainkan seberapa serius negara membangun infrastruktur pengolahan dan membentuk strategi energi yang menyeluruh.