
Lonjakan 62%: Saat Pusat Pertumbuhan Fintech Bergeser ke Luar Jawa
Pembiayaan luar Jawa melalui layanan pinjaman daring digital Samir adalah penyaluran kredit berbasis teknologi ke wilayah di luar pusat ekonomi tradisional, yang dalam sembilan bulan pertama 2026 tumbuh 62% hingga menembus Rp1,02 triliun dan menjadikan Sumatra sebagai wilayah dengan kenaikan tertinggi, sekaligus menandai pergeseran arah ekspansi fintech ke daerah sebagai pendorong inklusi keuangan digital dan akses modal bagi UMKM. Lonjakan ini bukan sekadar angka; ia adalah sinyal bahwa pertumbuhan fintech regional mulai keluar dari bayang-bayang dominasi Jawa. Selama Januari–September, Samir mencatat peningkatan signifikan penyaluran pembiayaan luar Jawa sebesar 62% secara tahunan dengan nilai lebih dari Rp1,02 triliun. Di saat Jawa masih menyumbang 69% portofolio, kontribusinya justru sedikit menyusut 0,2% secara tahunan. Artinya, mesin pertumbuhan baru sedang terbentuk di daerah. Ini patut dibaca sebagai momentum strategis: siapa pun pemain fintech yang mengabaikan pasar luar Jawa, sedang mengabaikan sumber pertumbuhan berikutnya.
Sumatra di Puncak, Papua Tertinggal: Peta Baru Ekspansi Kredit Regional
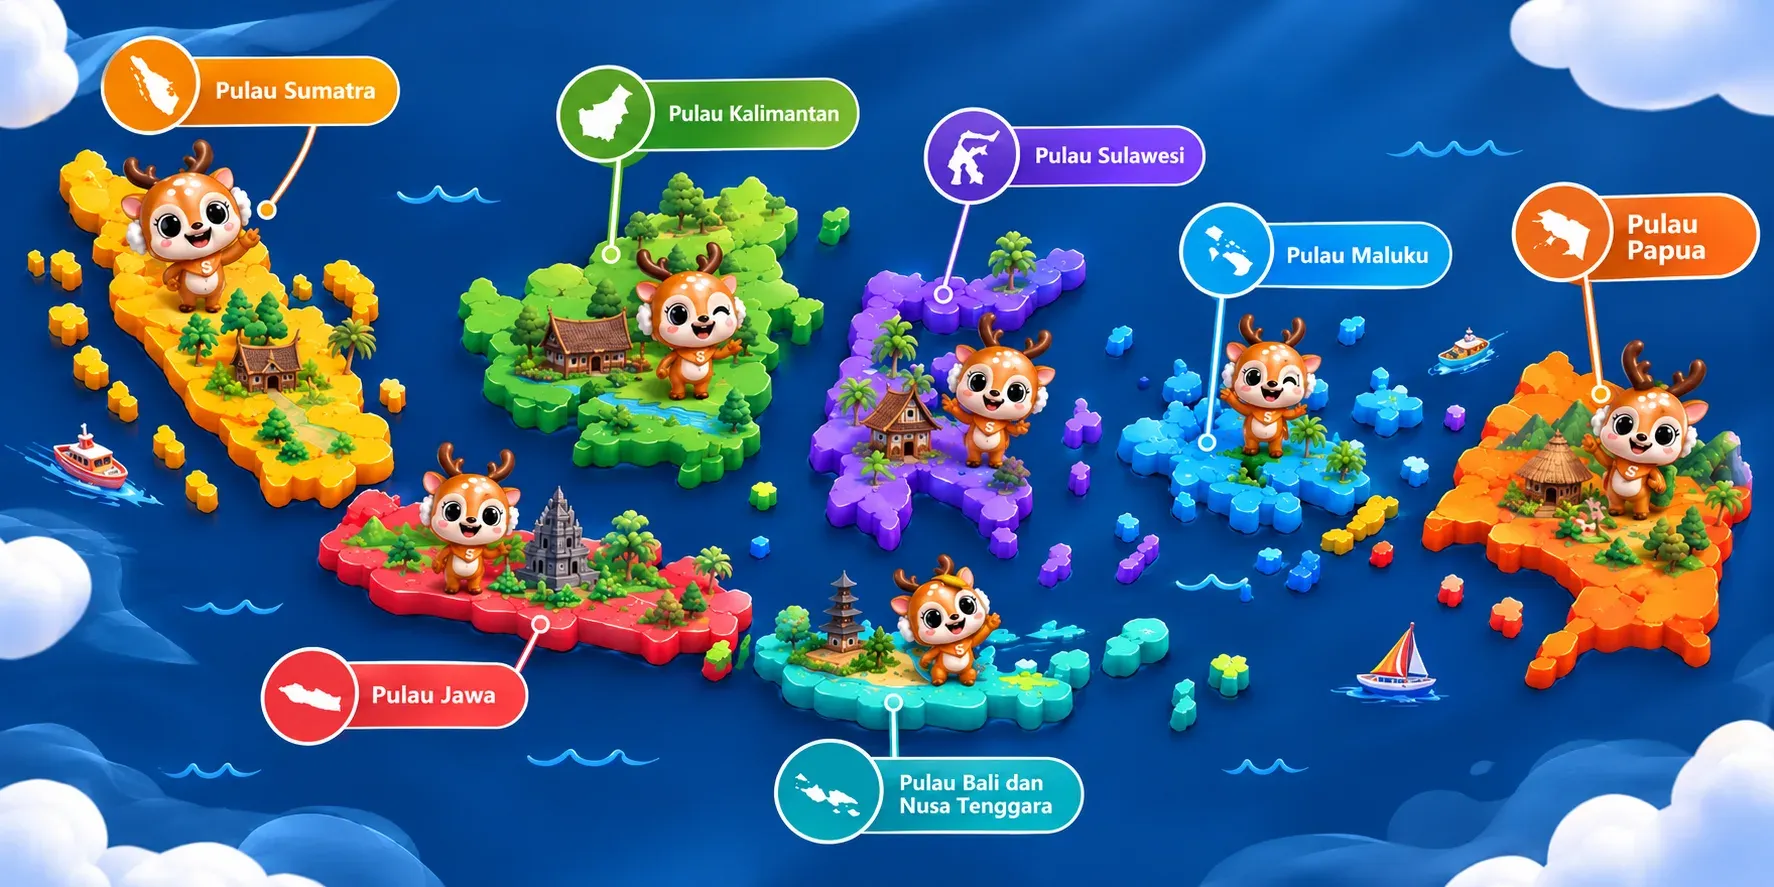
Data pertumbuhan pembiayaan luar Jawa menunjukkan pola yang jelas: Sumatra memimpin dengan kenaikan 65%, disusul Kalimantan 64% dan Sulawesi 60%. Bali dan Nusa Tenggara tumbuh 57%, Kepulauan Maluku 47%, sementara Papua berada di posisi terbawah dengan 38%. Angka-angka ini menggambarkan ekspansi kredit Sumatra sebagai mesin pertumbuhan baru, tetapi juga menyingkap ketimpangan kecepatan inklusi keuangan digital antarwilayah. Di satu sisi, pertumbuhan di atas 60% di Sumatra dan Kalimantan menunjukkan bahwa pinjaman daring digital mampu menjawab kebutuhan modal di kawasan yang selama ini dianggap pinggiran ekonomi. Di sisi lain, laju yang lebih rendah di Maluku dan Papua mengingatkan bahwa ekspansi fintech regional belum otomatis merata. Persentase tinggi pun belum tentu berarti nilai penyaluran terbesar; wilayah dengan basis kecil bisa tampak spektakuler secara persentase. Karena itu, membaca angka pertumbuhan tanpa konteks nominal adalah jebakan analisis yang harus dihindari.
UMKM Daerah dan Inklusi Keuangan Digital: Siapa Sebenarnya Diuntungkan?
Samir menempatkan UMKM sebagai penerima manfaat utama dari ekspansi pembiayaan luar Jawa, dengan layanan pinjaman daring digital menjadi sarana pendanaan alternatif yang memudahkan pelaku usaha kecil memperoleh permodalan. Secara keseluruhan, perusahaan telah menyalurkan lebih dari Rp8,25 triliun kepada lebih dari dua juta penerima manfaat di berbagai daerah. Di atas kertas, ini tampak seperti kemenangan besar bagi inklusi keuangan digital. Namun, pertanyaan pentingnya adalah: seberapa jauh dana itu mengubah nasib usaha di daerah? Sumber resmi sendiri mengakui bahwa lonjakan penyaluran belum otomatis menjawab berapa banyak usaha baru yang mendapat akses modal atau seberapa besar dampaknya terhadap perkembangan bisnis peminjam. Tanpa data penggunaan dana dan sektor usaha penerima, kita hanya melihat sisi penawaran, bukan hasil nyata di lapangan. Inklusi keuangan digital tidak boleh berhenti pada kemudahan mengakses pinjaman; ia harus diukur dari kemampuan UMKM keluar dari jebakan modal minim dan arus kas rapuh.
Ekspansi Fintech ke Daerah: Antara Peluang Pertumbuhan dan Risiko yang Mengintai
Ekspansi fintech ke luar Jawa jelas didorong kebutuhan modal yang beragam di berbagai daerah dan kebijakan regulator yang ingin melihat pinjaman daring berkontribusi pada pemerataan ekonomi. Direktur Utama Samir menegaskan bahwa perluasan pembiayaan harus berjalan seiring penguatan manajemen risiko, prinsip kehati-hatian, dan tata kelola yang baik. Rasio kredit bermasalah Samir yang berada di 1,95%—di bawah rata-rata batas industri—menunjukkan bahwa pertumbuhan agresif belum mengorbankan kualitas portofolio. Tetap saja, pertumbuhan cepat di wilayah yang literasi keuangan digitalnya belum matang menyimpan risiko. Karena itu, ekspansi Samir dipadukan dengan program peningkatan literasi keuangan digital agar dorongan permodalan bagi UMKM tersebar lebih merata. Di balik angka pertumbuhan, inilah pekerjaan rumah besar fintech: menghindari jebakan over‑kredit di daerah yang baru belajar mengakses pinjaman daring digital, sambil memastikan peminjam memahami konsekuensi cicilan terhadap arus kas usaha mereka.
Langkah Berikutnya: Dari Pertumbuhan Nominal ke Dampak Ekonomi Nyata
Ke depan, pengembangan industri pembiayaan berbasis teknologi di daerah tidak bisa diserahkan pada fintech semata. Diperlukan keterlibatan aktif pemerintah, regulator, dan lembaga keuangan untuk membangun ekosistem pendanaan yang sehat. Samir sendiri berupaya memperkuat kemitraan dengan sektor perbankan formal, sudah bekerja sama dengan 12 pemberi pinjaman institusional, termasuk tiga bank nasional melalui skema channeling. Ini langkah penting agar pembiayaan luar Jawa tidak berdiri sendiri, melainkan terhubung dengan sistem keuangan yang lebih luas. Namun, fase berikutnya harus melampaui kebanggaan atas angka Rp1,02 triliun dan pertumbuhan 62%. Fintech dan mitra perbankan perlu mulai mempublikasikan data dampak: berapa banyak UMKM yang naik kelas, berapa usaha yang bertahan, dan sektor mana yang paling berkembang. Tanpa itu, ekspansi kredit Sumatra dan wilayah lain hanya akan tercatat sebagai statistik, bukan sebagai cerita perubahan ekonomi lokal. Kesimpulannya, lonjakan pinjaman daring digital di luar Jawa adalah peluang emas—asal diikuti komitmen untuk mengukur dan memastikan dampak nyata bagi masyarakat.