
Ketahanan emas bukan lagi soal suku bunga semata
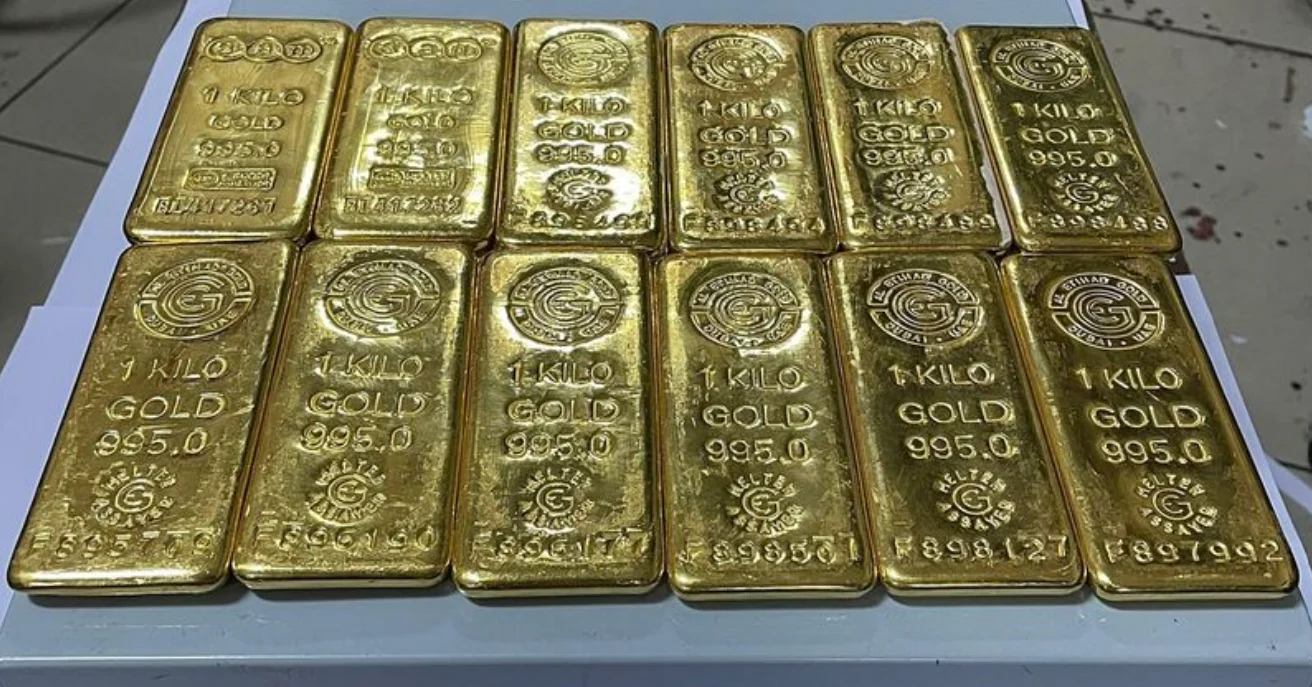
Emas adalah aset yang tidak memberikan imbal hasil berkala dan kerap dipakai sebagai penyimpan nilai serta alat diversifikasi, sehingga harganya dipengaruhi oleh suku bunga, mata uang, dan permintaan cadangan. Ketahanannya di dekat US$4.100 per ons menunjukkan bahwa rumus lama pasar mulai kehilangan daya jelaskan. Selama hampir dua dekade, kenaikan suku bunga riil biasanya menekan emas, sedangkan penurunan suku bunga mendukungnya; kini hubungan terbalik itu tak lagi menjadi kompas yang dapat diandalkan. Latar tekanannya tetap nyata: pasar menilai ulang biaya memegang aset tanpa imbal hasil ketika kebijakan moneter ketat, sementara dolar AS yang kuat menambah hambatan. Namun, harga tinggi bertahan karena sebagian pembeli tidak mengejar keuntungan jangka pendek dan tidak menjadikan keputusan suku bunga sebagai penentu utama. Inilah alasan prospek harga emas perlu dibaca melalui sumber permintaan, bukan hanya melalui sinyal bank sentral.
Pembeli strategis mengubah tren harga emas
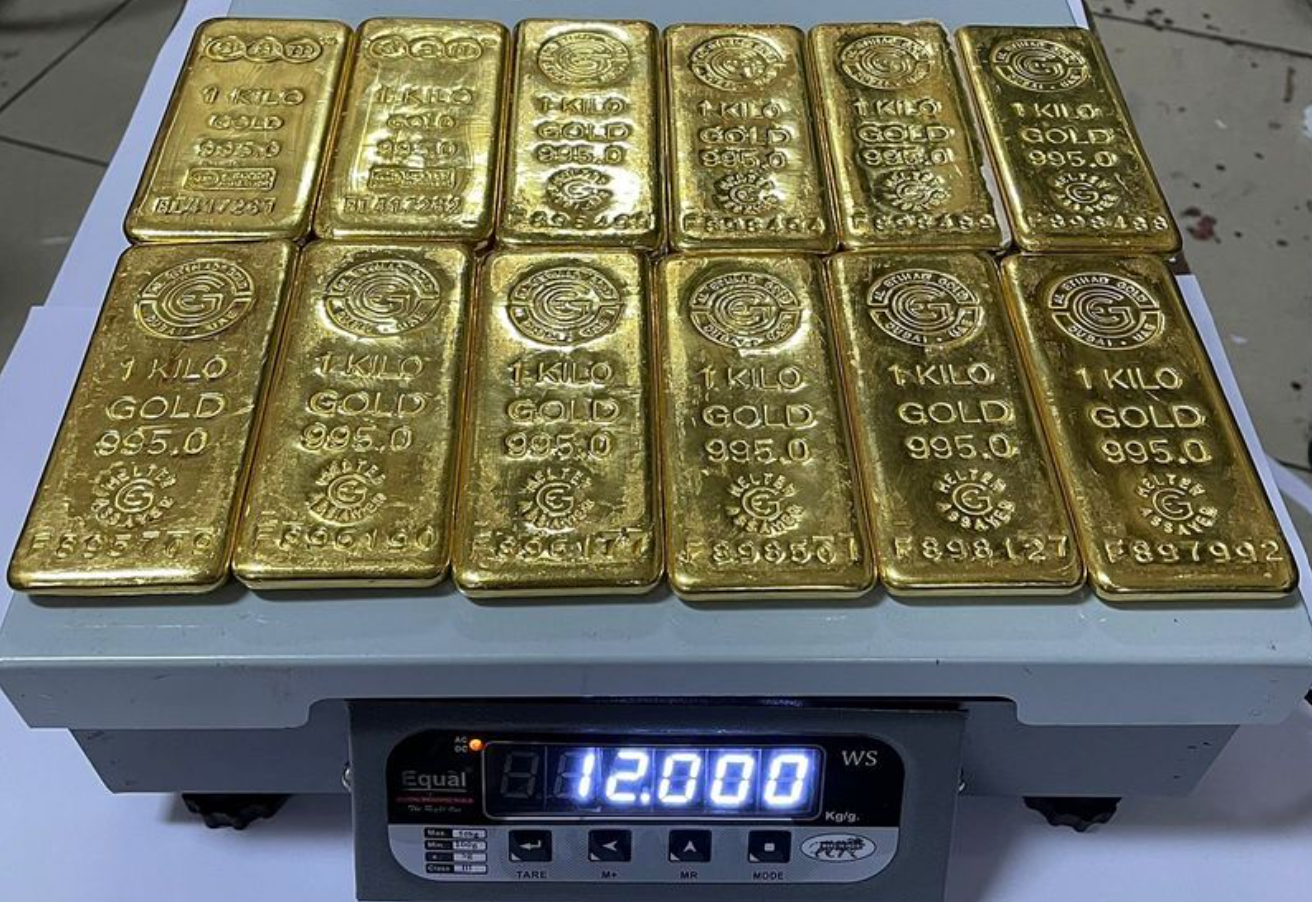
Penopang paling kuat datang dari pembelian cadangan dan arus investasi Asia. Pada kuartal kedua 2026, bank sentral global membeli bersih 289 ton emas—lima kali jumlah kuartal sebelumnya dan rekor untuk periode tersebut. Dorongan ini bersifat strategis: bank sentral berupaya mendiversifikasi cadangan dan mengurangi ketergantungan pada dolar, sehingga pembelian dapat berlanjut meski harga dinilai mahal oleh investor perorangan. Investor Asia juga memberi bantalan lain. ETF emas di kawasan itu mencatat arus masuk bersih hampir 70 ton pada paruh pertama 2026, sementara dana Amerika Utara mengalami arus keluar bersih 60,5 ton. Kontras tersebut membantu menjelaskan mengapa tren harga emas tidak lagi bergerak seragam mengikuti imbal hasil obligasi atau arah dolar. Meski begitu, permintaan bukan jaminan kenaikan tanpa jeda: perubahan arus dana dapat menguji ketahanan harga.
Tekanan jangka pendek belum hilang
Ketahanan struktural tidak menghapus risiko koreksi. Emas pernah turun sekitar 3,6% sejak awal pekan, menuju penurunan mingguan terdalam sejak Juni, ketika pasar menimbang prospek suku bunga dan inflasi. Suku bunga riil yang naik dan dolar yang menguat meningkatkan biaya peluang memegang emas, sementara imbal hasil obligasi yang tinggi membuat aset berbunga lebih menarik. Ada pula risiko yang sering luput dari narasi aset aman: saat pasar saham tertekan, investor dapat menjual emas untuk menutup kerugian atau memenuhi kewajiban margin. Dalam keadaan seperti itu, kebutuhan likuiditas dapat mengalahkan permintaan perlindungan. Karena itu, harga emas dunia dapat bertahan tinggi sekaligus rentan terhadap penurunan cepat. Investor sebaiknya tidak menyamakan permintaan bank sentral dengan lantai harga yang pasti; bila dolar dan suku bunga kembali menguat, tekanan jual dapat menonjol lagi.
Peluang kembali ke puncak harus dibaca dengan hati-hati
Perkiraan bahwa emas berpeluang kembali ke puncaknya dalam dua tahun ke depan masuk akal jika pembelian cadangan dan minat Asia bertahan, serta hubungan lama antara suku bunga riil dan harga terus melemah. Tetapi itu adalah skenario, bukan kepastian. Jika inflasi memaksa bank sentral mempertahankan kebijakan ketat, dolar menguat, atau investor perlu melepas aset demi likuiditas, kenaikan dapat tertunda atau berubah menjadi koreksi. Bahkan perubahan pola pasar tidak membuat suku bunga tak relevan; ia hanya berarti suku bunga kini bersaing dengan motif diversifikasi dan kekhawatiran terhadap mata uang. Bagi investasi emas, pendekatan yang lebih bijak adalah menilai beberapa pendorong sekaligus dan menerima kemungkinan gejolak, bukan mengejar satu ramalan. Kesimpulannya, emas memiliki fondasi permintaan yang berbeda dari masa lalu, tetapi jalan menuju puncak tetap bergantung pada apakah pembeli strategis mampu mengimbangi tekanan moneter dan penjualan saat pasar tertekan.