
Definisi dan Arah Baru Konsolidasi Perbankan Syariah
Konsolidasi perbankan syariah adalah proses penyatuan, penggabungan, atau penataan kembali bank-bank syariah dan unit usaha syariah melalui merger, konversi, maupun spin-off untuk membentuk entitas yang lebih besar, efisien, dan berdaya saing tinggi di pasar keuangan yang kian kompetitif. Di balik jargon teknis itu, OJK jelas punya sasaran politis dan ekonomis: melahirkan sekitar lima bank syariah Indonesia berskala besar pada 2027, dengan Bank Syariah Indonesia (BSI) sebagai jangkar utama. Target ini bukan sekadar menambah jumlah bank, tetapi merapikan struktur industri agar tidak didominasi pemain kecil yang rapuh. Sinyalnya tegas: bank syariah hasil spin-off berukuran kecil akan diarahkan masuk jalur konsolidasi dan kewajiban merger jika ingin bertahan dalam peta baru industri.
Strategi OJK: Dari Spin-off ke Lima Bank Syariah Utama
OJK menyiapkan beberapa skema untuk melahirkan lima bank syariah utama: konversi penuh bank konvensional, pemisahan unit usaha syariah (spin-off), dan konsolidasi lanjutan melalui merger. Skema ini dirancang untuk membentuk bank syariah dengan skala usaha jumbo yang mendekati BSI, yang saat ini memegang posisi sebagai bank syariah Indonesia terbesar dengan aset sekitar Rp456 triliun dan tumbuh 11,64% secara tahunan per akhir 2025. Pernyataan eksplisit bahwa bank syariah hasil spin-off berukuran kecil akan “diwajibkan merger dengan bank lain” adalah sinyal kebijakan yang sangat tegas. Ini bukan ajakan, melainkan penataan ulang struktur industri. Tujuannya jelas: memperkuat kapasitas usaha, mengurangi fragmentasi, dan mendorong daya saing industri syariah melalui skala ekonomi yang lebih besar serta struktur modal yang lebih kuat.
Momentum Pembiayaan Syariah: CNAF Sebagai Contoh
Skeptis yang menilai konsolidasi terlambat perlu melihat angka pembiayaan syariah yang tetap tumbuh meski industri melambat. Hingga Agustus 2026, piutang pembiayaan syariah CNAF mencapai Rp4,93 triliun, naik sekitar 21% dari Rp4,08 triliun pada periode yang sama tahun sebelumnya. “Pertumbuhan tersebut menunjukkan pembiayaan syariah masih memiliki ruang untuk berkembang,” tegas Presiden Direktur CNAF, Ristiawan Suherman. Namun, Ristiawan mengakui perlambatan industri terkait kondisi ekonomi, daya beli masyarakat, dinamika industri otomotif, dan kemampuan konsumen dalam mengambil pembiayaan. Di tingkat rumah tangga, konsumen kini jauh lebih selektif, menghitung kemampuan, besaran angsuran, dan kebutuhan atas aset yang dibiayai sebelum memutuskan mengambil pembiayaan. Ke depan, CNAF menekankan pertumbuhan pembiayaan syariah yang sehat dan berkelanjutan, dengan fokus pada daya beli, kondisi industri, dan kualitas portofolio.
Bank Aceh Syariah: Bukti Bahwa Skala dan Lokal Bisa Jalan Bersama
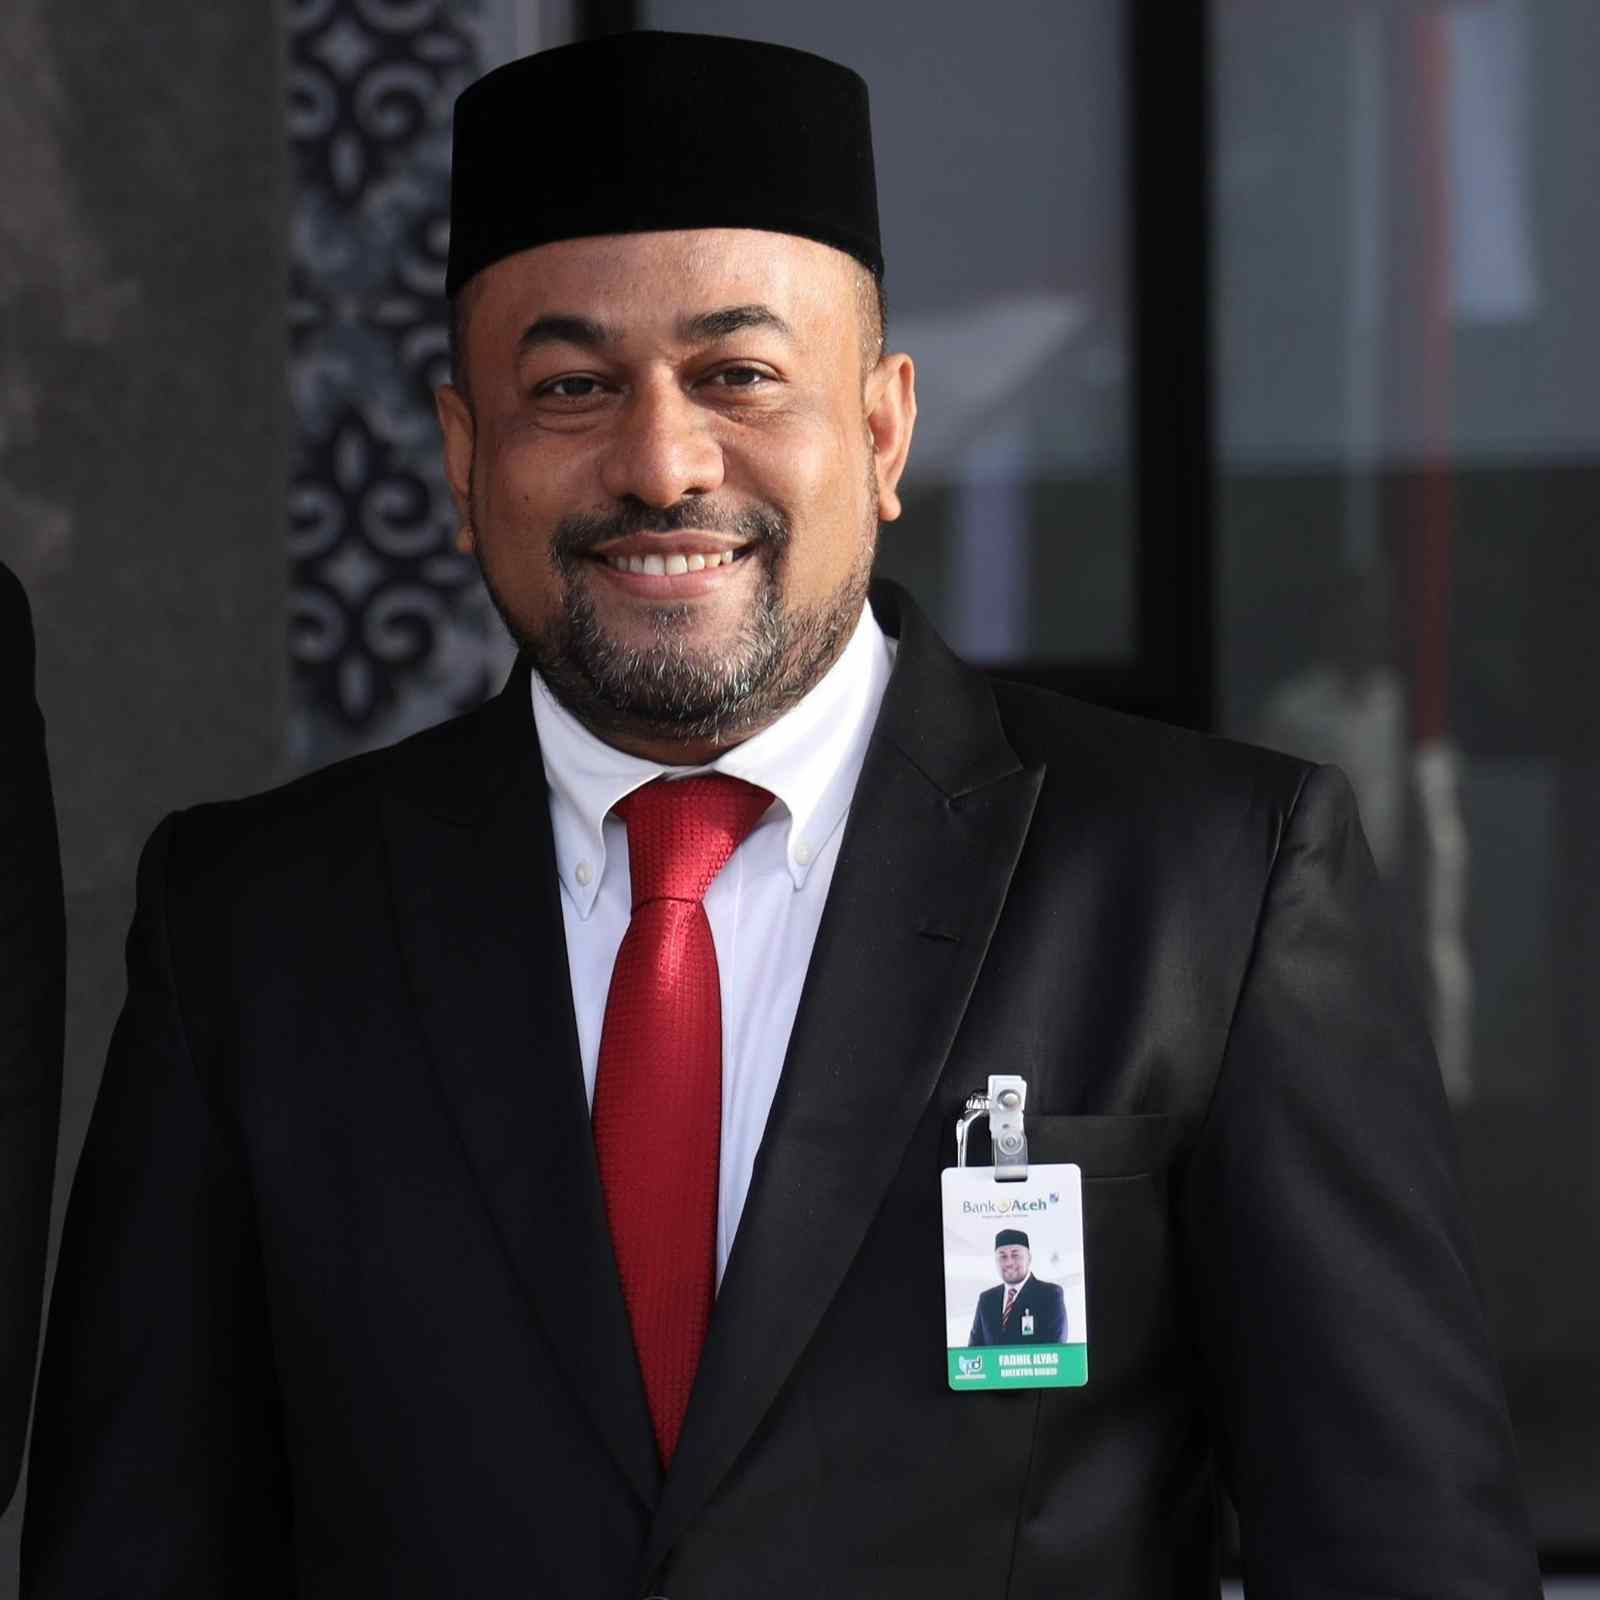
Bank Aceh Syariah memberi contoh bahwa bank daerah bisa tumbuh sambil memperkuat fungsi intermediasi. Hingga September 2026, Dana Pihak Ketiga (DPK) Bank Aceh mencapai Rp27,58 triliun, naik 4,73% year-on-year dari Rp26,34 triliun. Pendorongnya antara lain dana giro yang melonjak ke Rp10 triliun dan dana tabungan Rp11,97 triliun. Di sisi pembiayaan, total penyaluran mencapai Rp21,99 triliun, tumbuh 6,82% dibandingkan Rp20,59 triliun pada September 2025, yang menunjukkan perluasan akses pembiayaan bagi masyarakat dan pelaku usaha di Aceh. Pertumbuhan ini ikut mengangkat aset menjadi Rp32,35 triliun dan laba Rp373,62 miliar. Namun Bank Aceh tetap harus mengelola risiko, termasuk dampak banjir di sejumlah wilayah, melalui restrukturisasi pembiayaan bagi nasabah terdampak bencana sebagai bagian dari dukungan pemulihan ekonomi lokal.
Dampak ke Nasabah dan Daya Saing Industri Syariah
Pada level individu, konsolidasi perbankan syariah dan lahirnya lima bank utama akan terasa lewat perubahan pengalaman layanan: jaringan lebih luas, produk lebih seragam, tetapi potensi berkurangnya pilihan bank lokal yang kecil. Untuk nasabah, selektivitas dalam mengambil pembiayaan sudah menjadi realitas; mereka menimbang kemampuan bayar, besaran angsuran, dan kebutuhan atas aset yang dibiayai sebelum berutang. Di sisi lain, pertumbuhan pembiayaan dan DPK di Bank Aceh memperluas akses pembiayaan bagi masyarakat dan pelaku usaha, sekaligus menunjukkan bahwa pembiayaan syariah tumbuh di daerah. Kebijakan restrukturisasi bagi nasabah terdampak banjir memperlihatkan bagaimana bank syariah dapat berperan langsung dalam mitigasi krisis ekonomi lokal. Jika konsolidasi berjalan konsisten, daya saing industri syariah berpeluang naik signifikan, dengan kombinasi bank besar yang kuat dan pemain regional yang fokus pada kebutuhan lokal.