
Momentum Baru: Kredit UMKM Tumbuh Melampaui Rata-rata Industri
Pertumbuhan perbankan regional dalam pembiayaan usaha mikro, kecil, dan menengah (UMKM) adalah fenomena ketika bank daerah dan bank komersial di berbagai wilayah secara agresif meningkatkan penyaluran kredit mikro dan kecil, sehingga kredit UMKM tumbuh lebih cepat daripada rata-rata industri perbankan nasional dan mulai menjadi motor utama ekspansi ekonomi lokal berbasis usaha rakyat.
Gambaran paling jelas datang dari penyaluran kredit usaha kecil mikro BCA yang mencapai Rp134 triliun per Juli 2026, tumbuh 6,9 persen secara tahunan dan melampaui rata-rata industri yang hanya 1,2 persen. Ini bukan sekadar angka; ini sinyal bahwa bank besar mulai serius menggarap segmen yang dulu dianggap pinggiran. Ketika kredit UMKM tumbuh di atas rata-rata, pesan yang dikirim ke pasar jelas: risiko sudah lebih dipahami, dan potensi laba dari usaha kecil tidak lagi dipandang sebelah mata. Di sisi lain, keberanian ekspansi kredit mikro ini menunjukkan pergeseran strategi dari sekadar membiayai korporasi besar menuju memperkuat basis ekonomi lokal yang lebih tersebar.
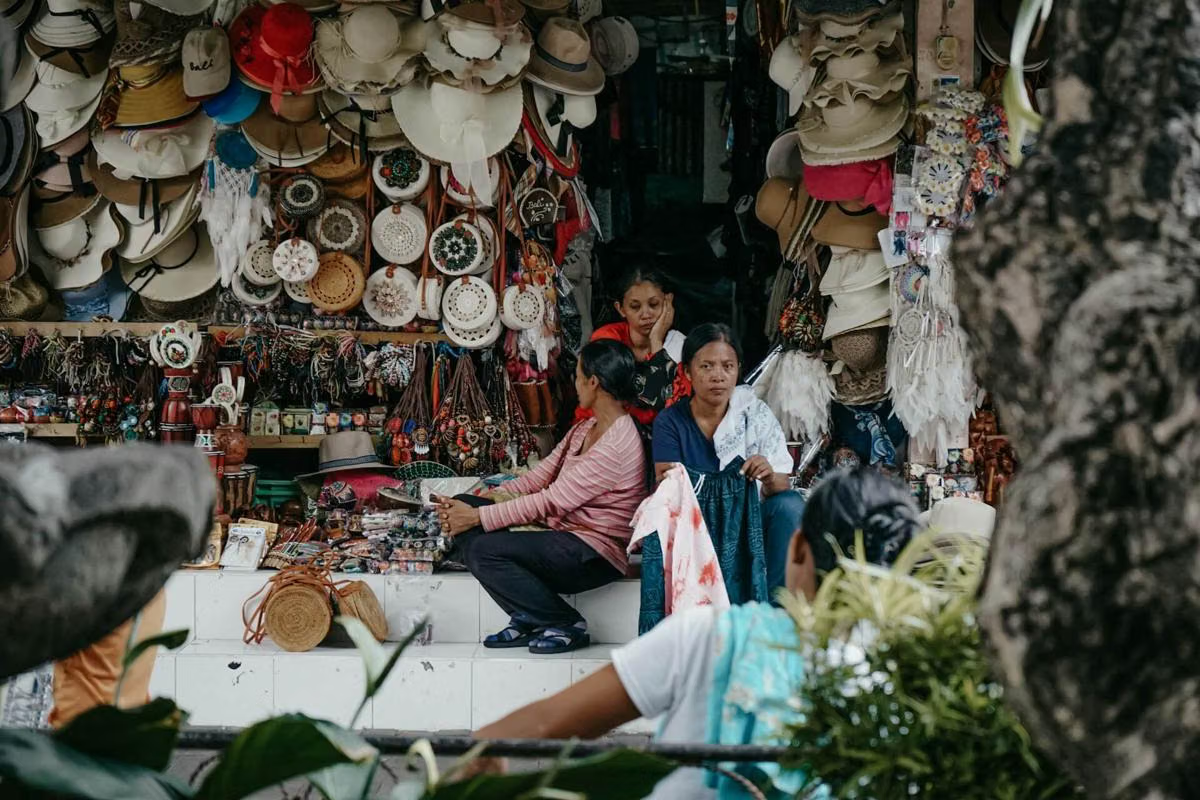
Sulawesi Tengah: Pertumbuhan Perbankan Regional Ditopang Kredit Mikro
Sulawesi Tengah adalah contoh terang bagaimana pertumbuhan perbankan regional bisa melampaui narasi nasional ketika bank-bank di daerah menjadikan kredit mikro sebagai tulang punggung intermediasi. Aset perbankan di provinsi ini menembus Rp92,04 triliun hingga Juli 2026, tumbuh 19,55 persen dibandingkan periode yang sama tahun sebelumnya. Penyaluran kredit mencapai Rp67,91 triliun dengan kenaikan 18,06 persen, dan rasio LDR menyentuh 157,37 persen—angka yang menunjukkan agresivitas penyaluran kredit jauh di atas dana yang dihimpun.
Yang lebih penting, sekitar Rp18,01 triliun atau 26,53 persen dari total kredit mengalir ke UMKM, didominasi segmen kredit mikro. Secara kasat mata, pertumbuhan perbankan regional di Sulawesi Tengah sudah kuat; namun, otoritas setempat mengingatkan bahwa tanpa penguatan kapasitas usaha, ekspansi kredit mikro bisa berhenti sebagai angka di laporan keuangan. Tantangannya bukan lagi akses, melainkan memastikan bank daerah pembiayaan UMKM diarahkan ke kegiatan produktif yang benar-benar menaikkan kelas pelaku usaha. Di sini, pertumbuhan perbankan regional harus diikuti program pendampingan bisnis, bukan hanya penyaluran dana.
BPD Bali: Bank Daerah Pembiayaan UMKM sebagai Strategi Utama
Jika Sulawesi Tengah menunjukkan sisi intermediasi, BPD Bali menampilkan bagaimana bank daerah pembiayaan UMKM bisa menjadi strategi bisnis inti, bukan sekadar kewajiban moral. Bank ini menyalurkan total kredit Rp26,82 triliun per September 2026, dengan 53,80 persen dialokasikan untuk UMKM produktif atau setara Rp14,43 triliun. Di tengah ketidakpastian keuangan nasional maupun global, pertumbuhan kredit 8,52 persen year-on-year menandakan bahwa fokus pada sektor produktif justru memberi bantalan stabilitas.
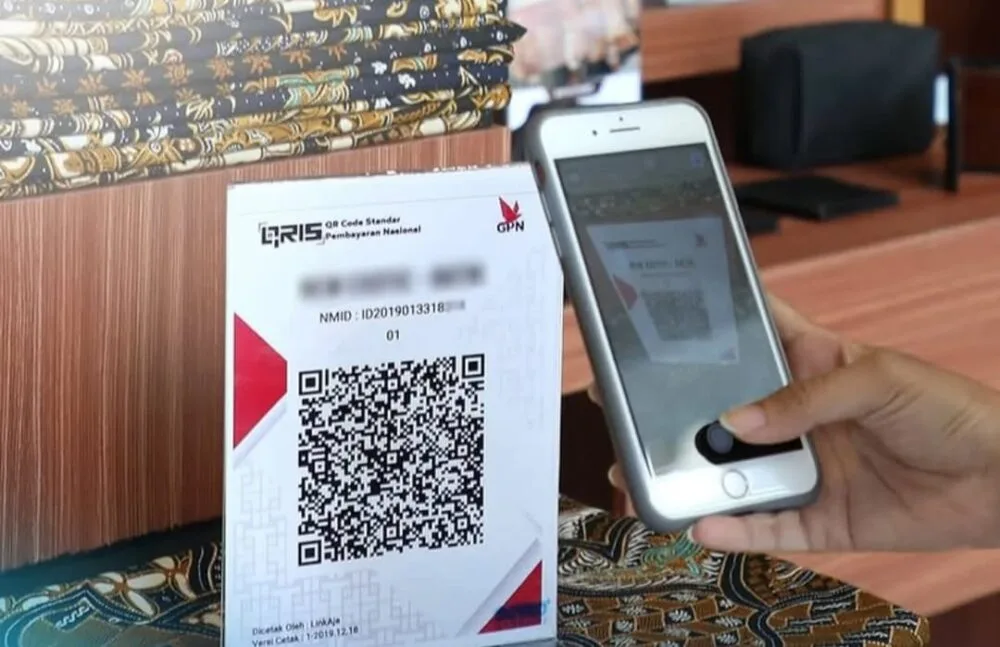
Pendekatan BPD Bali menarik karena tidak berhenti pada ekspansi kredit mikro. Bank ini menyalurkan Kredit Usaha Rakyat Rp1,87 triliun dan Kredit Pendukung UMKM (Debitur Naik Kelas) Rp1,46 triliun, menyasar pelaku usaha yang sudah melewati tahap awal dan siap naik kelas. Dengan NPL hanya 0,97 persen dan laba bersih tembus Rp1 triliun, BPD Bali membuktikan bahwa pembiayaan UMKM bukan segmen berisiko tinggi bila dikelola dengan seleksi ketat dan pendampingan. Ekspansi kredit mikro di Bali didukung ekosistem QRIS yang mencakup 72.597 gerai UMKM dan memfasilitasi hampir 27 juta transaksi, memperkuat arus kas digital pelaku usaha.
Dari Kredit ke Kapasitas: Mengapa Pendampingan UMKM Menjadi Kunci
Pertumbuhan angka kredit UMKM tumbuh di berbagai wilayah akan kehilangan makna bila tidak diikuti peningkatan kapasitas usaha. BCA tampaknya menyadari hal ini dengan menyediakan bukan hanya pembiayaan, tetapi juga program pendampingan seperti BCA Bangga Lokal, UMKM Go Export, Sertifikasi Halal, dan BCA UMKM Fest. Pendekatan ini mengakui bahwa masalah utama UMKM bukan sekadar modal, melainkan kemampuan memperluas pasar, memenuhi standar, dan mengelola bisnis secara profesional.
Di Sulawesi Tengah, otoritas keuangan menyoroti bahwa meski UMKM telah memperoleh akses pembiayaan, tantangan berikutnya adalah memastikan kredit digunakan untuk meningkatkan kapasitas usaha dan mendorong pertumbuhan ekonomi produktif. Di Bali, penguatan ekosistem digital lewat QRIS menunjukkan bahwa bank daerah mulai memikirkan infrastruktur transaksi sebagai bagian dari paket pembiayaan. Arah ini tepat: tanpa pendampingan, ekspansi kredit mikro berisiko menjadi konsumtif; dengan pendampingan, ia bisa mengubah struktur ekonomi lokal menjadi lebih produktif dan berkelanjutan.
Kesimpulan: Kredit UMKM Tumbuh, Saatnya Bank Daerah Naik Kelas
Data dari BCA, Sulawesi Tengah, dan BPD Bali menunjukkan satu pola yang konsisten: ketika bank daerah dan perbankan regional menjadikan UMKM sebagai prioritas, kredit UMKM tumbuh melampaui rata-rata industri dan mendorong ekspansi ekonomi lokal. Namun, keberhasilan sejati tidak diukur hanya dari besarnya portofolio, melainkan dari seberapa jauh pembiayaan tersebut mengangkat pelaku usaha dari bertahan hidup menjadi berkembang.
Ke depan, strategi perbankan regional perlu bergeser dari sekadar ekspansi kredit mikro menuju ekosistem lengkap: pendampingan bisnis, digitalisasi transaksi, dan produk khusus bagi debitur yang naik kelas. Bank daerah pembiayaan UMKM yang berani mengambil peran ini akan menjadi tulang punggung ekonomi wilayahnya, bukan hanya penjaga dana ASN atau penyalur KUR. Pertumbuhan perbankan regional yang sehat adalah pertumbuhan yang tercermin pada pasar UMKM lokal yang lebih kuat, lebih produktif, dan lebih siap menghadapi persaingan global.