
Pembiayaan mengubah pertimbangan membeli
Pembiayaan mobil adalah fasilitas yang memungkinkan calon pembeli memperoleh kendaraan dengan membayar melalui skema kredit atau cicilan, alih-alih melunasi seluruh biaya sekaligus. Karena itu, dukungan pembiayaan dapat menentukan apakah rencana beli mobil terasa terjangkau dan bisa dijalankan. Ketua Umum Gaikindo Putu Juli Ardika menilai dukungan pembiayaan penting untuk mendorong keputusan pembelian, sementara lebih dari 50 persen konsumen otomotif diketahui menggunakan fasilitas pembiayaan.
Dorongan itu hadir ketika industri berupaya menjaga pertumbuhan penjualan menjelang akhir tahun, meski permintaan masih dipengaruhi keadaan ekonomi domestik. Hingga Oktober 2026, penjualan kendaraan nasional dilaporkan tumbuh 35,5 persen dibandingkan periode yang sama tahun sebelumnya. Angka tersebut memberi konteks, bukan jaminan bahwa semua calon pembeli sebaiknya berutang. Bagi rumah tangga, manfaat kredit mobil bergantung pada kecocokan skema pembayaran dengan anggaran dan kebutuhan sehari-hari.
Pameran memperluas akses dan pilihan
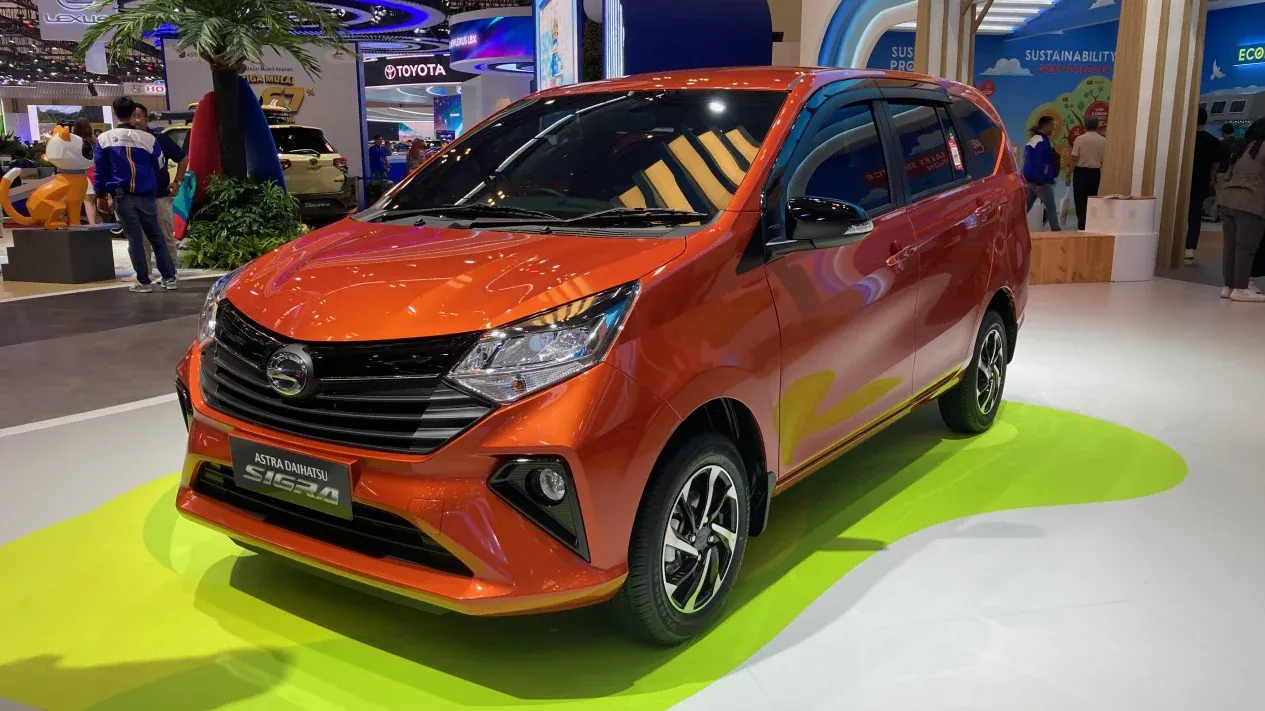
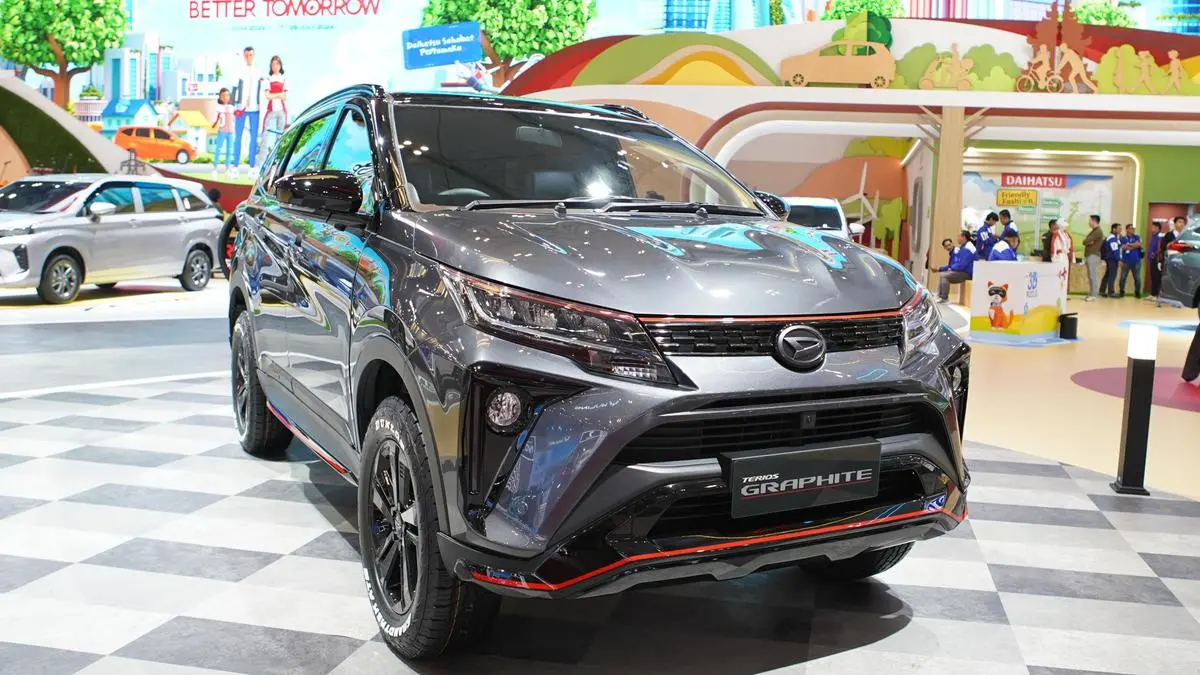
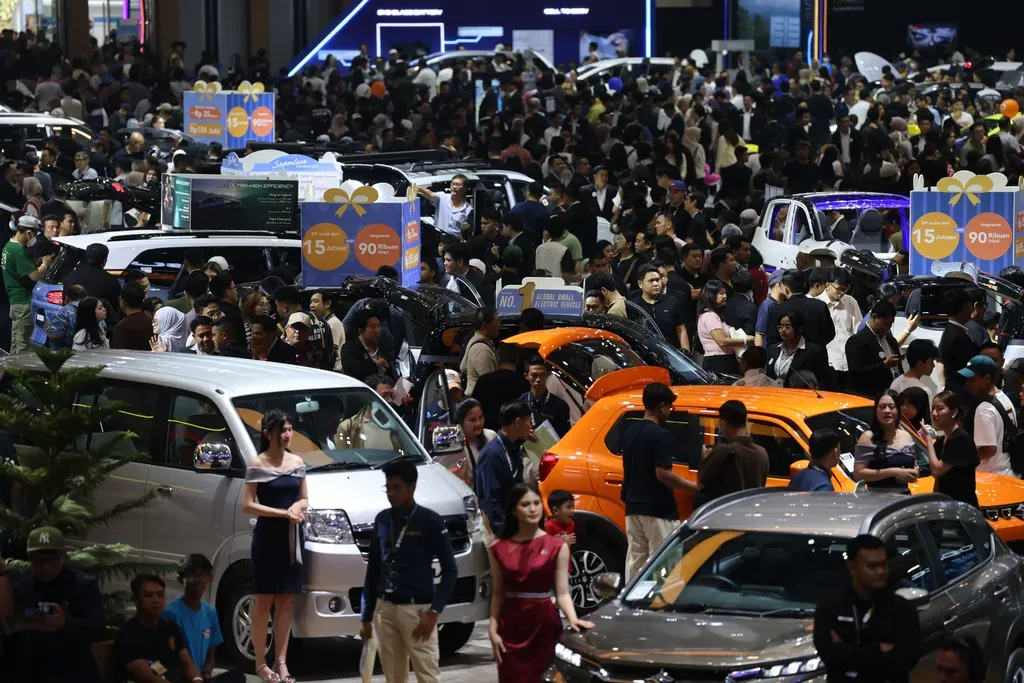
Pada 9 November 2026 di Jakarta, Putu menyampaikan bahwa Permata Bank Gaikindo Auto Week 2026 digelar serentak di 10 kota untuk memperluas jangkauan pasar dan memudahkan masyarakat mengakses pembelian kendaraan. Perluasan ini masuk akal: calon pembeli dapat menjumpai pilihan kendaraan dan program pembiayaan tanpa harus bergantung pada satu lokasi pameran.
Data Januari–Oktober 2026 menunjukkan penjualan dari pabrik ke dealer mencapai 760.476 unit, naik 19,7 persen dari 635.456 unit pada periode yang sama tahun sebelumnya. Penjualan ritel mencapai 758.653 unit, tumbuh 14,9 persen dari 660.511 unit. Pada saat pasar bergerak naik, pameran dapat mempertemukan konsumen dengan opsi kredit dan potongan harga. Namun, ramainya acara bukan alasan untuk terburu-buru: keputusan tetap perlu berangkat dari kebutuhan kendaraan dan kemampuan membayar.
Bandingkan skema, bukan hanya uang muka
Program yang disiapkan Permata Bank mencakup bunga promosi, tenor kredit hingga lima tahun, uang muka mulai dari 10 persen, serta cicilan nol persen melalui kartu kredit. Bank itu juga menyiapkan pembiayaan melalui unit usaha syariah yang mengombinasikan cicilan kendaraan dengan cicilan emas. Ragam tersebut membantu calon pembeli menyusun rencana pembelian, tetapi istilah promosi saja tidak cukup untuk menilai sebuah penawaran.
Uang muka yang lebih rendah dapat mengurangi hambatan di awal, sedangkan tenor panjang membagi pembayaran ke periode lebih lama. Keduanya tetap harus dipertimbangkan bersama kewajiban cicilan mobil dan pengeluaran rutin. Jangan menganggap cicilan nol persen otomatis berarti seluruh transaksi bebas biaya; materi yang tersedia tidak merinci syarat maupun komponen biaya tiap program. Minta rincian tertulis tentang ketentuan yang berlaku dan bandingkan tawaran sebelum menyetujui kredit mobil. Besaran bunga promosi khusus, menurut pernyataan Hariyanto, akan diumumkan saat acara berlangsung.
Keputusan akhir harus berpihak pada anggaran
Program akhir tahun memberi produsen ruang menawarkan penjualan, sementara Gaikindo masih mengupayakan target penjualan nasional satu juta unit pada 2026. Permata Bank juga membidik pembiayaan kendaraan dalam ajang tersebut hingga dua kali pencapaian target tahun sebelumnya. Target industri dan bank menjelaskan mengapa penawaran pembiayaan gencar dipasarkan, tetapi bukan ukuran apakah sebuah kendaraan tepat bagi seseorang.
Bagi konsumen, ukuran yang lebih berguna adalah apakah kendaraan sesuai kebutuhan dan skema pembayaran tetap masuk akal sepanjang masa kredit. Pertimbangkan uang muka, tenor, bunga, pola cicilan, dan ketentuan program sebelum menandatangani perjanjian; jangan mengambil keputusan hanya karena potongan harga atau rasa takut kehilangan kesempatan. Dukungan pembiayaan memang dapat membuka jalan untuk membeli mobil, tetapi manfaatnya nyata hanya jika kewajibannya dipahami dan sanggup ditanggung. Pada akhirnya, tawaran yang baik adalah yang membantu rencana kepemilikan tanpa mengorbankan kestabilan keuangan.