
Angka penjualan naik, pemulihan belum merata
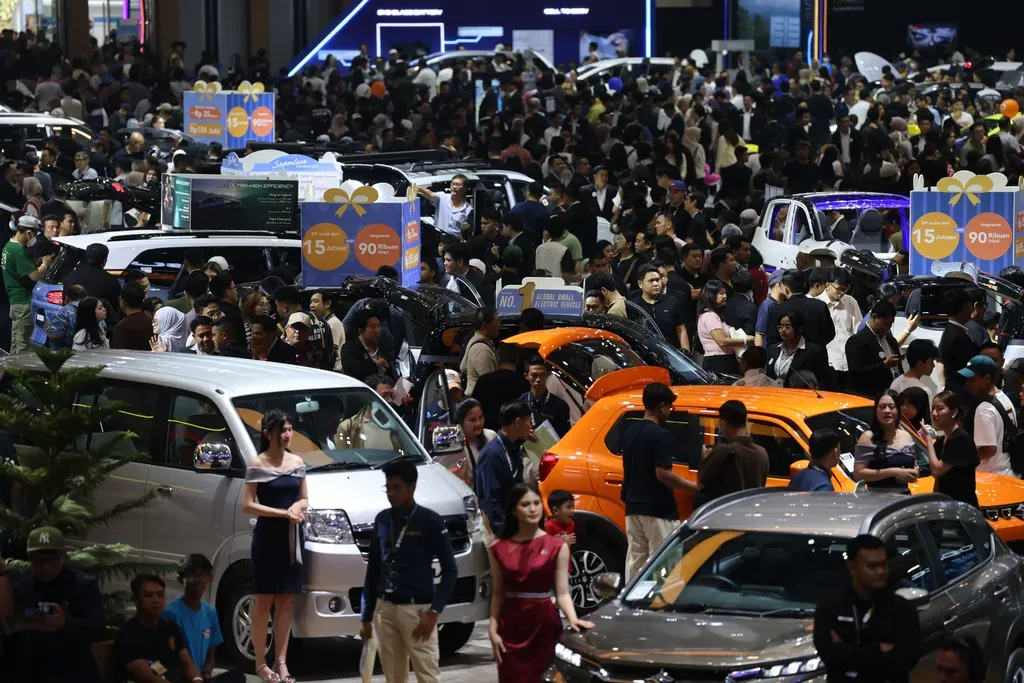
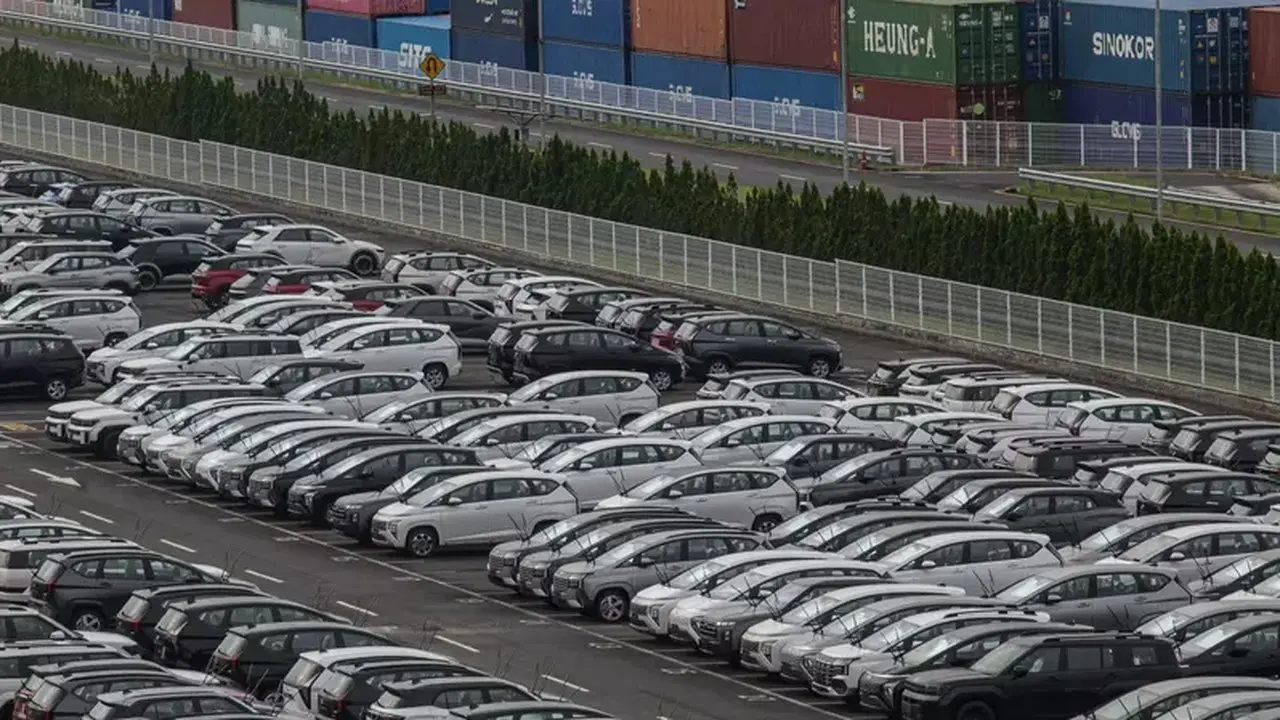
Penjualan mobil adalah jumlah kendaraan yang terjual melalui distribusi dari pabrik ke dealer maupun transaksi dealer kepada konsumen, dan angkanya dapat tumbuh meski akses pembiayaan melemah. Pada Oktober 2026, penjualan wholesales mencapai 81.482 unit, naik 2,4% dari 79.538 unit pada September. Penjualan ritel juga meningkat 1,5% menjadi 82.429 unit. Kenaikan ini memberi kesan pasar kembali bertenaga, tetapi belum cukup untuk menyimpulkan bahwa lebih banyak rumah tangga mampu membeli mobil. Penjualan wholesales nasional Januari–Oktober mencapai 760.476 unit, tumbuh 19,7% dibandingkan periode yang sama tahun sebelumnya, sedangkan penjualan ritel naik 14,9% menjadi 758.653 unit. Angka tahunan yang kuat tetap perlu dibaca bersama kondisi pembiayaan: jumlah kendaraan yang terjual tidak otomatis menunjukkan bahwa kredit mobil lebih mudah dijangkau.
Kredit yang menyusut memberi sinyal berbeda
Di sinilah kontrasnya: pembiayaan mobil oleh perusahaan multifinance per Juli 2026 turun 2,43% secara tahunan menjadi sekitar Rp230,9 triliun. Pengamat otomotif Yannes Martinus Pasaribu mengingatkan bahwa penjualan menghitung unit yang terjual, sementara data pembiayaan menunjukkan saldo kredit yang masih berjalan. Saldo itu dapat turun ketika pelunasan pinjaman lama melampaui pembiayaan baru, sehingga kedua indikator tidak selalu bergerak searah. Namun, penjelasan teknis tersebut tidak menghapus masalah yang lebih dekat dengan calon pembeli. Menurut Yannes, penjualan yang tumbuh dapat lebih banyak ditopang konsumen berkeuangan kuat dan pembeli yang tidak terlalu bergantung pada kredit. Itu bukan tanda pemulihan yang merata. Jika konsumen yang membutuhkan cicilan tertahan, kenaikan angka pasar berisiko menutupi rapuhnya daya beli konsumen.
Daya beli dan persetujuan kredit menentukan siapa yang bisa membeli
Akar persoalan bukan sekadar konsumen kaya beralih ke pembayaran tunai. Kelompok berpenghasilan tinggi mungkin lebih mampu membeli tanpa pinjaman, sedangkan calon pembeli yang bergantung pada kredit bisa menunda keputusan karena cicilan terasa berat atau permohonan pembiayaan ditolak. Artinya, hambatan terletak pada gabungan kemampuan membayar dan akses memperoleh kredit mobil. Uang muka rendah dapat membantu membuka jalan, tetapi tidak akan banyak menolong jika kemampuan membayar cicilan tetap lemah. Bagi rumah tangga, dampaknya nyata: rencana membeli kendaraan dapat tertunda meskipun pilihan model bertambah. Bagi industri, pasar yang hanya ditopang pembeli berkantong tebal memiliki batas. Pembeli mobil pertama, yang sering membutuhkan pembiayaan, tetap penting untuk memperluas permintaan secara berkelanjutan.
Model baru membantu, tetapi belum menjamin pertumbuhan berlanjut
Efek basis rendah pada tahun sebelumnya dan hadirnya model baru berharga kompetitif, terutama kendaraan listrik dari merek China, ikut memperluas pilihan dan mendukung penjualan pada 2026. Pembiayaan kendaraan listrik dan hibrida juga tumbuh 35% secara tahunan menjadi sekitar Rp26,2 triliun hingga Agustus. Namun, pertumbuhan segmen itu tidak berarti mobil konvensional kehilangan dominasinya atau hambatan kredit sudah teratasi. Pasar masih memerlukan lebih banyak pembeli kelas menengah yang daya belinya cukup dan dapat mengakses pembiayaan. Jika kondisi tersebut tidak membaik, pertumbuhan tahun ini belum tentu berlanjut pada 2027, dengan dampak yang menjalar ke produsen, dealer, perusahaan pembiayaan, dan pemasok. Kesimpulannya, angka penjualan yang naik adalah kabar baik, tetapi ukuran pemulihan yang sesungguhnya ialah apakah lebih banyak calon pembeli mampu memperoleh kendaraan tanpa terbebani cicilan yang tak terjangkau.